この記事にはPR(広告)を含みます。
 読者
不動産投資ローンの金利は、どれくらいで見ればよいのでしょうか。
 けんじ
金利が上がると返済がどう変わるか、計算して調べました。
| 仮の例の年間の返済(3,700万円・35年) | 金額 |
|---|---|
| 金利1.5%のまま | 135.9万円 |
| 当初から2.5% | 158.7万円(+22.8万円) |
| 10年後に2.5%へ | 152.5万円(+16.5万円) |
- 金利・期間・頭金で、返済と手残りがどう変わるか
- 銀行が公表している金利と、公的資料で確かめた数字
- 借入額を決める前に、金融機関へ確かめる項目
不動産投資ローンの金利は何%?銀行の公表金利と公的な数字で確かめる
| オリックス銀行 投資用マンションローン(2026年10月1日現在) | 金利 |
|---|---|
| 一般金利コース(変動・短期プライムレート基準) | 年2.700%~3.600% |
| 優遇金利コース | 年2.300% |
※毎月見直し。借入日の金利で決まり、審査があります。受付システム以外からの申込みは、上記に0.2%上乗せ。優遇金利コースは、前年度の税込み年収550万円以上・25歳以上55歳未満などが要件です。
この金利は、仮の計算の2.5%・3.5%の列に近い水準です。
- 日本銀行の政策金利(無担保コールレート・オーバーナイト物):2026年9月18日の決定で「1.25%程度」に引き上げ(6月16日の決定で1.0%程度)
- 日本銀行「貸出約定平均金利」:国内銀行の新規の長期貸出は、2026年8月分(10月2日公表)で平均1.999%。月ごとに上下し、5月は2.066%。貸出全体の数字で、不動産投資ローンに限りません
住宅ローンの金利で試算しない
フラット35は、投資用物件の取得資金には使えないと公式に書かれています。
※出典:オリックス銀行、日本銀行(9月18日)・(6月16日)、日本銀行(貸出約定平均金利)、金融庁(2019年3月)、フラット35。確認日:2026年10月28日。
金利が1%高いと、返済と手残りはどう変わる?当初から・10年後で比べる
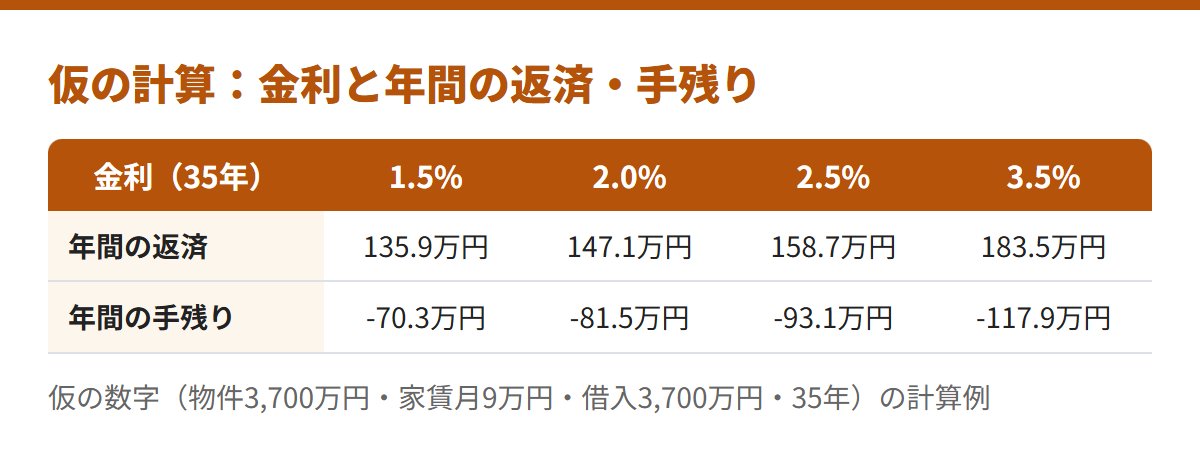
ここからは仮の数字の計算例です。実在の物件ではありません。
| 前提(すべて仮) | 内容 |
|---|---|
| 物件価格・専有面積・家賃 | 3,700万円・25㎡・月9万円 |
| 借入 | 3,700万円(頭金なし)・35年 |
| 家賃収入(空室1ヶ月分を除く) | 年990,000円 |
| 費用(管理費・修繕積立金・委託料・税) | 年334,000円 |
| 返済に回せる額 | 年656,000円 |
| 1.5%(前提) | 当初から2.5% | 当初から3.5% | |
|---|---|---|---|
| 月の返済額 | 11.3万円 | 13.2万円 | 15.3万円 |
| 年間の返済額 | 135.9万円 | 158.7万円 | 183.5万円 |
| 35年の利息の合計 | 約1,058万円 | 約1,855万円 | 約2,723万円 |
| 年間の手残り | −70.3万円 | −93.1万円 | −117.9万円 |
| 家賃に対する返済の割合 | 126% | 147% | 170% |
※家賃に対する返済の割合=年間の返済額÷満室の年間家賃(1,080,000円)。元利均等返済で計算。修繕積立金は、国土交通省ガイドラインの平均335円/㎡・月(地上20階未満・延床5,000㎡未満)×25㎡。
借入の当初から金利が1%高いと、年間の返済は22.8万円増えます
10年後に1%上がる場合は、残り約2,833万円・25年で計算し直して、年+16.5万円です。
- 金利が上がっても、家賃が同じだけ上がるとは限りません
- 空室の月も、返済は続きます
固定金利と変動金利は、どちらで借りるのがよい?
- 金融庁(2019年・一棟建のアパート等向け融資の調査):変動金利で借りると、金利上昇で返済額が増えるおそれがある。賃料が減っても返済は続く
- 金融庁(2026年7月):政策金利の引上げを受けて、変動金利の上昇が続いていると整理
- 住宅金融支援機構の賃貸住宅の建設向け融資:固定期間が過ぎると金利を見直し、見直し後の金利に上限・下限はない(2026年9月29日更新)
どちらが得かは、将来の金利が分からないので言い切れません。
ただし、手残りへの影響は先に計算できます(当初から1%高いと年22.8万円、10年後に上がると年16.5万円の減り)。
- 変動金利は、金利が上がると返済が増えるおそれがあります
- 固定金利でも、期間が終わると見直しがある商品があります
※出典:金融庁(2019年3月)、金融庁(2026年7月)、住宅金融支援機構。確認日:2026年10月28日。
借入額の上限は?いくらまで借りられるかを3つの見方で確かめる
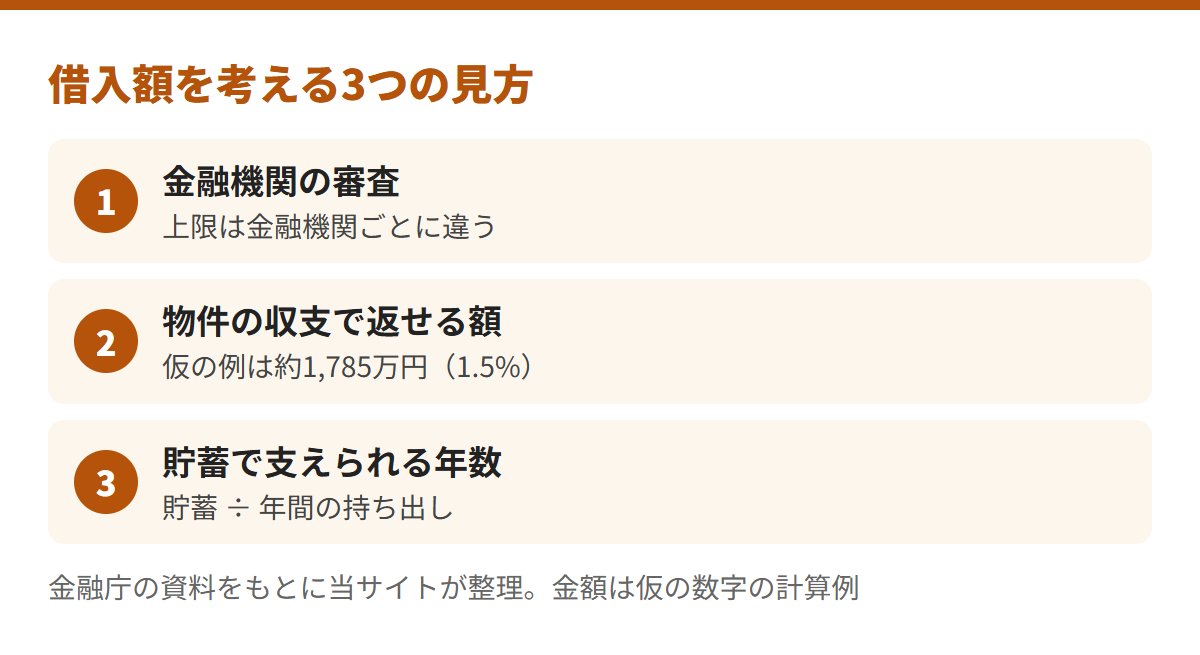
借入額の上限は金融機関ごとの審査で決まり、当サイトでは断定できません。
- 2019年(一棟建のアパート等向け融資の調査):返済の主な原資は物件のキャッシュ・フロー。賃料の下落や空室を織り込んだ収支シミュレーションで、返済可能性を見極めることが重要
- 同調査:95%の銀行と91%の信用金庫・信用組合が、物件の収支に加えて給与収入等も考慮と回答(有効回答は115の銀行と305の信用金庫・信用組合)
- 2026年7月:ネット銀行等は、保証会社保証のないプロパーローンで、収入や他のローンの状況、収入に占めるローン返済額の割合等を確認
- 同レポート(ネット銀行等の投資用マンション向け融資):2025年度の1件あたり融資額は「2,000万円~2,500万円」が約29%で最多。借入者の年収は1,000万円以上が約46%(2022年4月~2026年1月末の新規)
物件の収支だけで返せる借入額は?
| 手残りが0円になる借入額(35年・仮) | 借入額 |
|---|---|
| 金利1.5% | 約1,785万円 |
| 金利2.5% | 約1,529万円 |
| 金利3.5% | 約1,323万円 |
価格3,700万円との差は、給与などから返すことになります。
審査で借りられる額と、物件の収支で返せる額は、別のものです。
ご自宅の住宅ローンがある場合は?
審査では、ほかのローンの返済も含めて見られる場合があります。
仮に貯蓄が300万円なら、年70.3万円の持ち出しは約4.3年で尽きます。
金利2.5%なら、年93.1万円で約3.2年です。
返済は何年が目安?25年・30年・35年で比べる
| 25年 | 30年 | 35年 | |
|---|---|---|---|
| 年間の返済額 | 177.6万円 | 153.2万円 | 135.9万円 |
| 利息の合計 | 約739万円 | 約897万円 | 約1,058万円 |
| 年間の手残り | −112.0万円 | −87.6万円 | −70.3万円 |
※金利1.5%・借入3,700万円・元利均等返済の仮の計算。
期間を短くすると利息は減りますが、毎年の返済が増えて手残りは下がります。
- 物件がお金を生む期間(合理的な耐用年数)を客観的に検証し、融資期間を整合的に決めることが重要
- 法定耐用年数と経済耐用年数のどちらを使うべきかは、画一的な正解はない
頭金なし(フルローン)でも借りられる?
| 頭金0円 | 頭金10% | 頭金20% | |
|---|---|---|---|
| 借入額 | 3,700.0万円 | 3,330.0万円 | 2,960.0万円 |
| 年間の返済額 | 135.9万円 | 122.4万円 | 108.8万円 |
| 年間の手残り | −70.3万円 | −56.8万円 | −43.2万円 |
| 家賃に対する返済の割合 | 126% | 113% | 101% |
※金利1.5%・35年・価格3,700万円の仮の計算。登記費用・仲介手数料などの諸費用は含めていません。
頭金なしで借りられるかは、金融機関の審査で決まります。
頭金を2割入れた例でも、手残りはマイナスのままでした。
- 物件取得額の全額ではなく、一部を自己資金で賄うよう求める金融機関が多い
- 借入が大きいほど、金利上昇と空室の影響が大きくなります
- 「頭金ゼロ」をうたう勧誘は、条件を書面で確かめてください
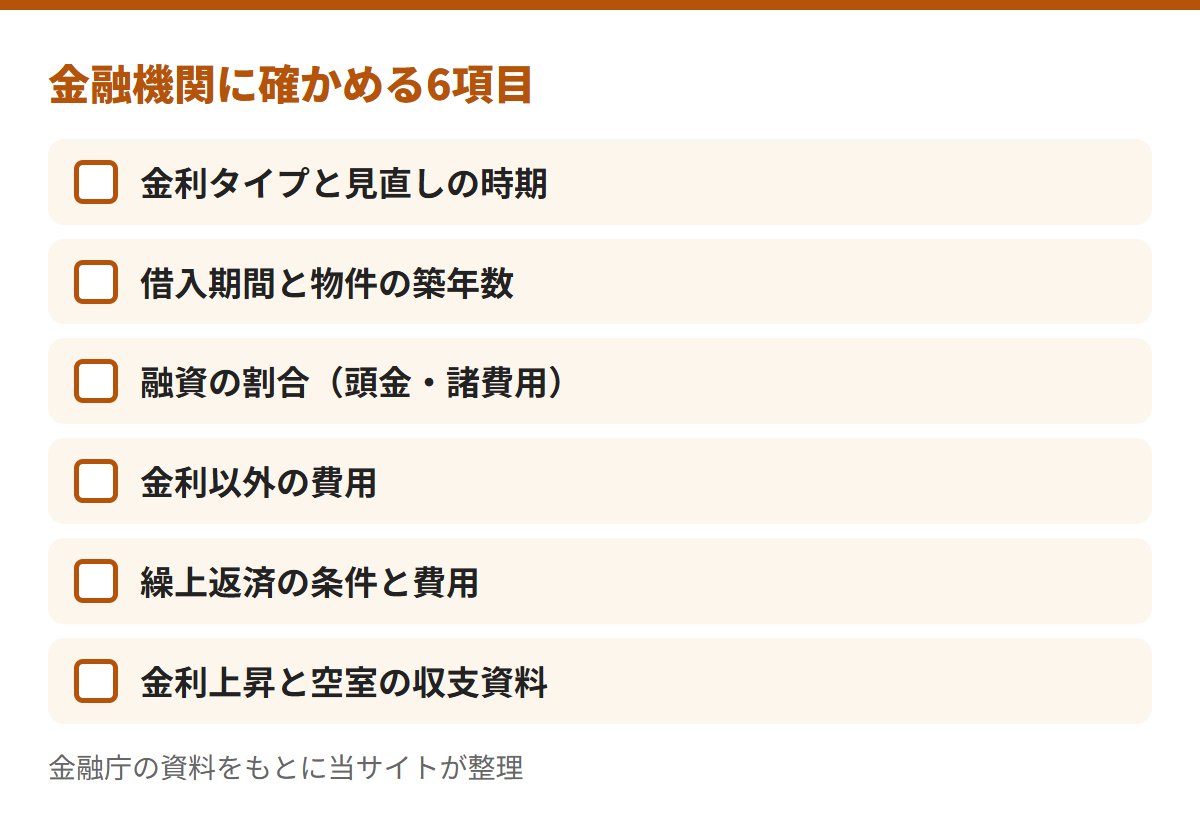
申し込む前に、金融機関へ何を確かめればよい?
当サイトの判断
当サイトは、借入額を「返せる額」から逆算して決めるのがよいと見ます。
- 物件の収支で返せる額と、給与から持ち出す額を分けて見る
- 金利が上がった年の返済と手残りを、先に出してもらう
- 貯蓄で持ち出しを何年支えられるかを決めておく
ご自身の収入と貯蓄で持ち出しを長く支えられる方には、慎重すぎる見方かもしれません。
資料請求は無料で、資料はオンラインで閲覧できます。
- ✔ 「資料請求する(無料)」の表示が公式サイトにあります
- ✔ 「資料は全てオンラインで閲覧できます」と公式に書かれています
\ 資料請求は無料です /
資料はオンラインで閲覧可(公式)
※RENOSY公式サイトで確認(確認日:2026年10月28日)。資料の中身は未確認です。
不動産投資ローンの金利に関してよくある質問
住宅ローンで、投資用の物件を買えますか?
フラット35は、投資用物件の取得資金には使えないと公式に書かれています。ほかの住宅ローンも、金融機関の規約をご確認ください。
不動産投資ローンの利息は、経費になりますか?
国税庁は「業務のための借入金の利息は必要経費になります」と案内しています。土地の借入利子は、赤字のとき損益通算できません(No.2210)。
審査は厳しいですか?
金融庁によると、金融機関は物件の収支のほか、収入や他のローンの状況を確認しています。
借り換えはできますか?
金融機関ごとの条件です。借り換え後の金利・手数料・期間を、見積りでご確認ください。
【まとめ】金利と借入額は、返せる額から逆算して確かめる
仮の例では、当初から1%高いと年22.8万円、10年後に上がると年16.5万円増えました。
借入額は、物件の収支と貯蓄で支えられる年数から、お決めください。
\ 診断で状況を整理する /
費用は公式でご確認ください
次に読む
費用を知る ワンルーム投資はやめとけと言われる理由 › 収支の6つの項目と、契約前の確認項目 別の道 少額で始める不動産投資 › 借入をしない始め方も比べられます 次の疑問 ワンルーム投資の大手の比べ方 › 会社の条件を、公式の資料で見比べる※計算例はすべて仮の数字です。出典と確認日(2026年10月28日)は各節の末尾にあります。
この記事は、公表された資料と数字をもとに仕組みや用語を説明したもので、特定の物件の購入をおすすめするものでも、今後の家賃や物件価格を予想するものでもありません。不動産投資には、空室や家賃の下落、金利の上昇、物件価格の下落などにより、投資した元本を割り込むおそれがあります。ご契約は、ご自身の判断と責任で行ってください。