この記事にはPR(広告)を含みます。国税庁などの公的機関の原文を開いて、一つずつ確かめてまとめています。
 読者
不動産クラウドファンディングの分配金が入りました。会社員でも確定申告は必要でしょうか。
 けんじ
国税庁の原文で確かめました。「20万円以下は申告不要」には、見落としやすい点があります。
- 分配金の所得の区分と、源泉徴収の税率
- 会社員が確定申告を考える目安と、20万円の落とし穴
- 仮の数字(分配金15万円・30万円)で比べる、源泉徴収と申告後の税額
分配金は何の所得?雑所得?配当所得?
匿名組合型なら、国税庁の通達は雑所得としています。
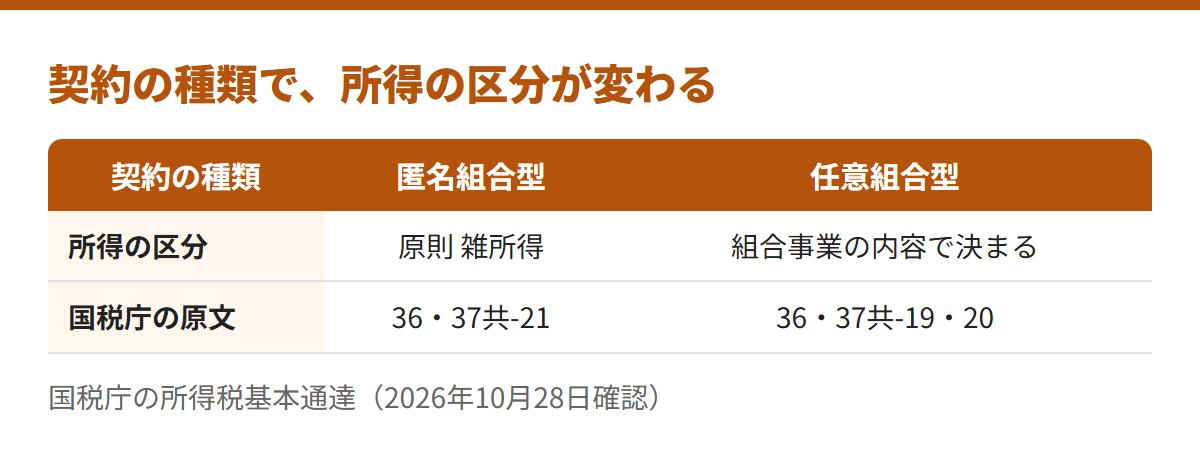
| 契約の種類 | 所得の区分 |
|---|---|
| 匿名組合型 | 雑所得(原則)。通達36・37共-21 |
| 匿名組合型で、共に経営していると認められる場合 | 営業者の営業の内容に従う。通達36・37共-21のただし書き |
| 任意組合型 | 組合事業の内容に従って決まり、不動産所得などになる。通達36・37共-19・20 |
※国税庁「所得税基本通達」の36・37共-19〜21で確認(確認日:2026年10月28日)。国税庁の通達ページ。
配当所得ではなく、雑所得と定められているのは、匿名組合型の場合です。
サービスごとの案内を確かめた例
| サービス | 公式の記載 |
|---|---|
| CREAL | 公式FAQに、利益は雑所得、分配金は源泉徴収税20.42%を控除した金額と記載 |
| COZUCHI | 公式サイトに、短期運用型・中長期運用型とも匿名組合型と記載。税の扱いは、公式のヘルプをご確認ください |
※CREALは公式FAQ、COZUCHIは公式サイトで確認(確認日:2026年10月28日)。
分配金から源泉徴収はいくら引かれる?
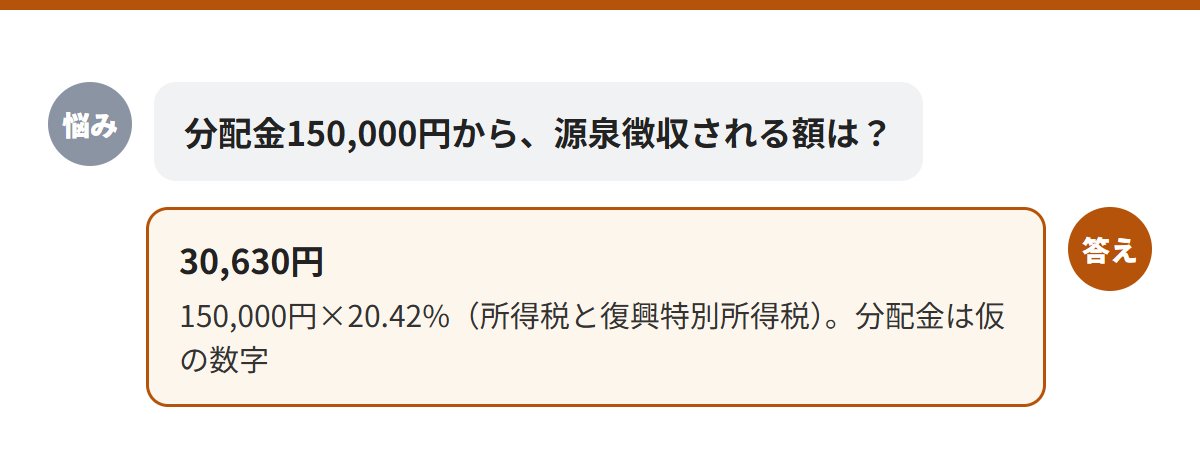
- 匿名組合契約などに基づく利益の分配は、支払う側が20.42%の源泉徴収を行う
- 税率は、所得税と復興特別所得税を合わせたもの
※国税庁「源泉徴収のあらまし」(令和8年版 第6 Ⅳ)で確認(確認日:2026年10月28日)。
150,000円の分配金なら、源泉徴収は30,630円です(仮の数字)。
源泉徴収で、納税が終わるわけではありません
雑所得は、給与所得などと合計して税額を計算します。
源泉徴収の額は、その税額の前払いのような位置づけです。
※タックスアンサーNo.1500「雑所得」で確認(確認日:2026年10月28日)。令和9年以後も合計の税率は変わらないと、タックスアンサーNo.2260に注記があります。
会社員で年20万円以下なら、確定申告はいらない?
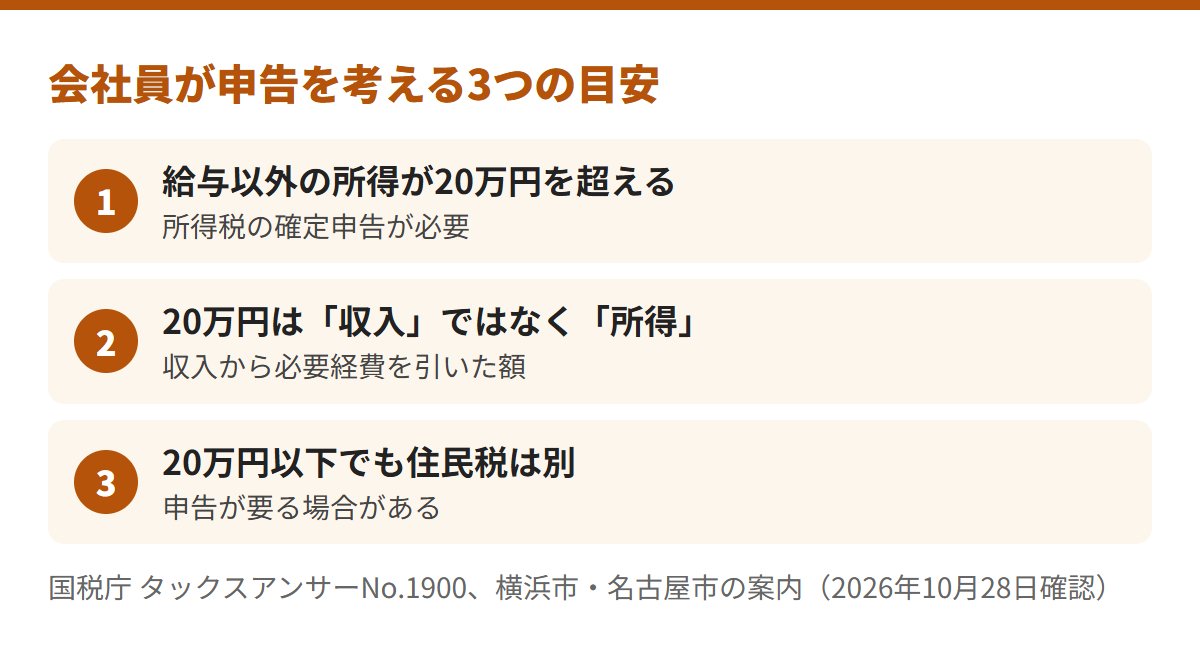
- 給与の年間収入が2,000万円を超える
- 1か所から給与を受け、給与・退職所得以外の各種所得の合計が20万円を超える
- 2か所以上から給与を受け、年末調整されなかった給与収入と各種所得の合計が20万円を超える
※タックスアンサーNo.1900「給与所得者で確定申告が必要な人」(国税庁)で確認(確認日:2026年10月28日)。ほかにも要件があります。
ただし、見落としやすい点が5つあります。
- 基準は「収入」ではなく「所得」(収入から必要経費を引いた額)
- 給与以外のほかの所得(副収入など)も、合わせて数える
- 所得税の申告が不要でも、住民税の申告が別に要る場合がある
- 申告しないと、源泉徴収された分は戻らない(還付は申告で受ける)
- 医療費控除などで確定申告をする会社員は、少額の分配金も申告書に入れる
収入ではなく、所得で見る
雑所得は、総収入金額から必要経費を引いた額です。
たとえば収入230,000円、必要経費40,000円なら、所得は190,000円です。
ほかの理由で確定申告をするなら、少額でも申告
申告不要の扱いは、確定申告をしない方のものです。
医療費控除や住宅ローン控除の1年目で申告するなら、分配金も申告書に載せます。
ふるさと納税のワンストップ特例は、確定申告をすると無効です。
所得税が不要でも、住民税は別です
所得税の20万円基準は、住民税にはありません。
名古屋市は、20万円以下でも市民税・県民税の申告は必要と案内しています。
横浜市も、所得の多少にかかわらず合算と案内しています。
※横浜市、名古屋市、国税庁 東京国税局のワンストップ特例の案内、タックスアンサーNo.1900で確認(確認日:2026年10月28日)。住宅ローン控除は、年末調整で受ける場合を除きます。
当サイトの判断
会社員の方は、分配金が少なくても、住民税の申告の要否を先に確かめる進め方が合います。
- 所得税の基準は、住民税には使えません。
- 申告しないと、源泉徴収分は戻りません。
外れる条件:所得税の確定申告をする方は、住民税の申告が別に要らないと案内されています。
申告すると、源泉徴収された分は戻る?住民税も仮の数字で計算
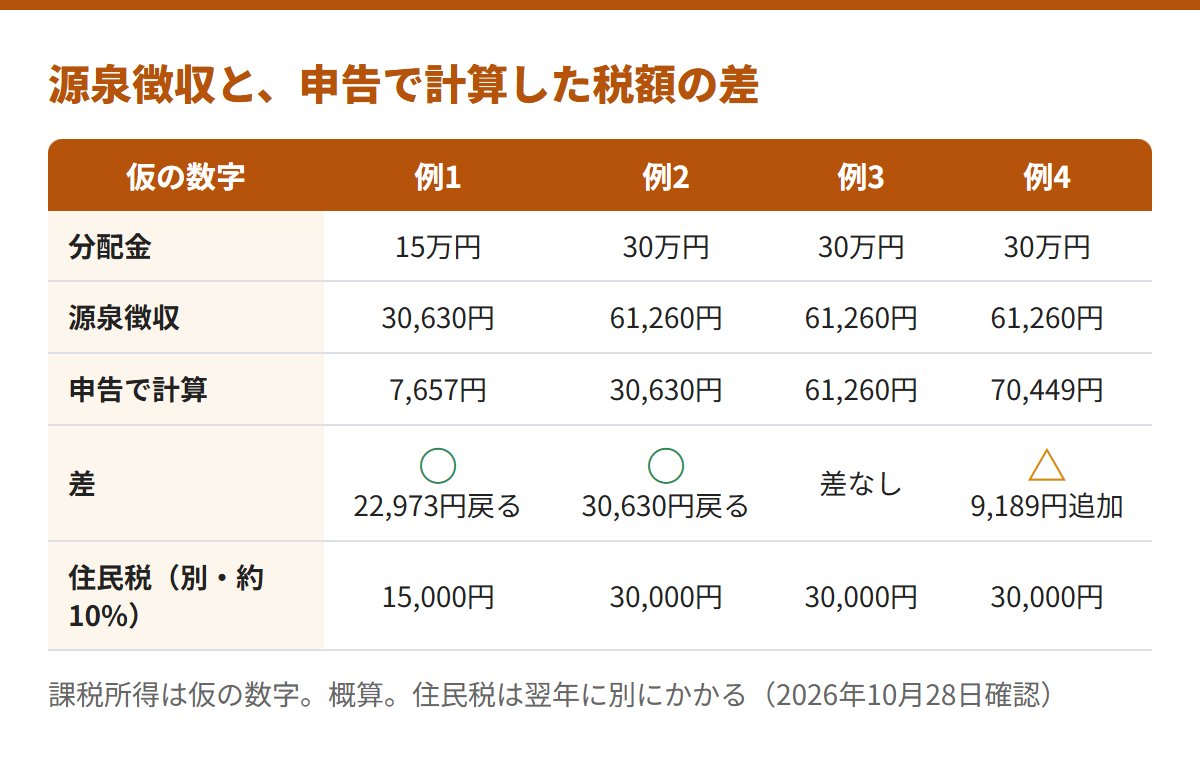
源泉徴収された所得税が、年間の所得税より多いときは、還付申告で戻ります。
還付申告は、申告の義務がない方も、翌年1月1日から5年間出せます。
※タックスアンサーNo.2030で確認(確認日:2026年10月28日)。No.1900の20万円などの基準は申告が必要な人の条件で、還付を受ける人は別と注記されています。
| 例1 | 例2 | 例3 | 例4 | |
|---|---|---|---|---|
| 課税所得(仮) | 1,500,000円 | 2,500,000円 | 4,000,000円 | 7,000,000円 |
| 分配金(年間) | 150,000円 | 300,000円 | 300,000円 | 300,000円 |
| 源泉徴収(20.42%) | 30,630円 | 61,260円 | 61,260円 | 61,260円 |
| 申告で計算 | 7,657円 | 30,630円 | 61,260円 | 70,449円 |
| 差(所得税のみ) | ○ 22,973円戻る | ○ 30,630円戻る | 差なし | △ 9,189円追加 |
| 住民税(別・約10%) | 15,000円 | 30,000円 | 30,000円 | 30,000円 |
※すべて仮の数字の概算です。課税所得は給与などから所得控除を引いたあとの額。税率はタックスアンサーNo.2260の表(確認日:2026年10月28日)。復興特別所得税2.1%を加え、各種控除は含みません。住民税は標準で約10%(総務省)、翌年に別にかかります。
税率10%以下の例1・2は、源泉徴収のほうが多くなります。20%の例3は同じ額、23%の例4は追加です。
住民税は源泉徴収されず、別に約10%かかります。例1なら約15,000円です。
損失が出たときは、給与と相殺できる?
- 不動産クラウドファンディングは、空室や家賃の下落、物件価格の下落などで、元本を割り込むおそれがある
- 雑所得の損失は、給与所得など他の所得と損益通算できない(タックスアンサーNo.1500)
- 出資の払戻しにあたるものは、利益の分配に含まれない(通達36・37共-21の注)
- 任意組合型の特定組合員の不動産所得の損失は、無かったものとみなされる(租税特別措置法41条の4の2)
元本割れの損失の扱いは、公的な原文で確かめられませんでした。税務署の窓口でご確認ください。
※タックスアンサーNo.1500、通達36・37共-21、国税庁の個人課税課情報で確認(確認日:2026年10月28日)。個人課税課情報は2006年の資料です。現行の条文は税務署でご確認ください。
確定申告の書き方は?種目・種類の欄に何を入れる?経費は?
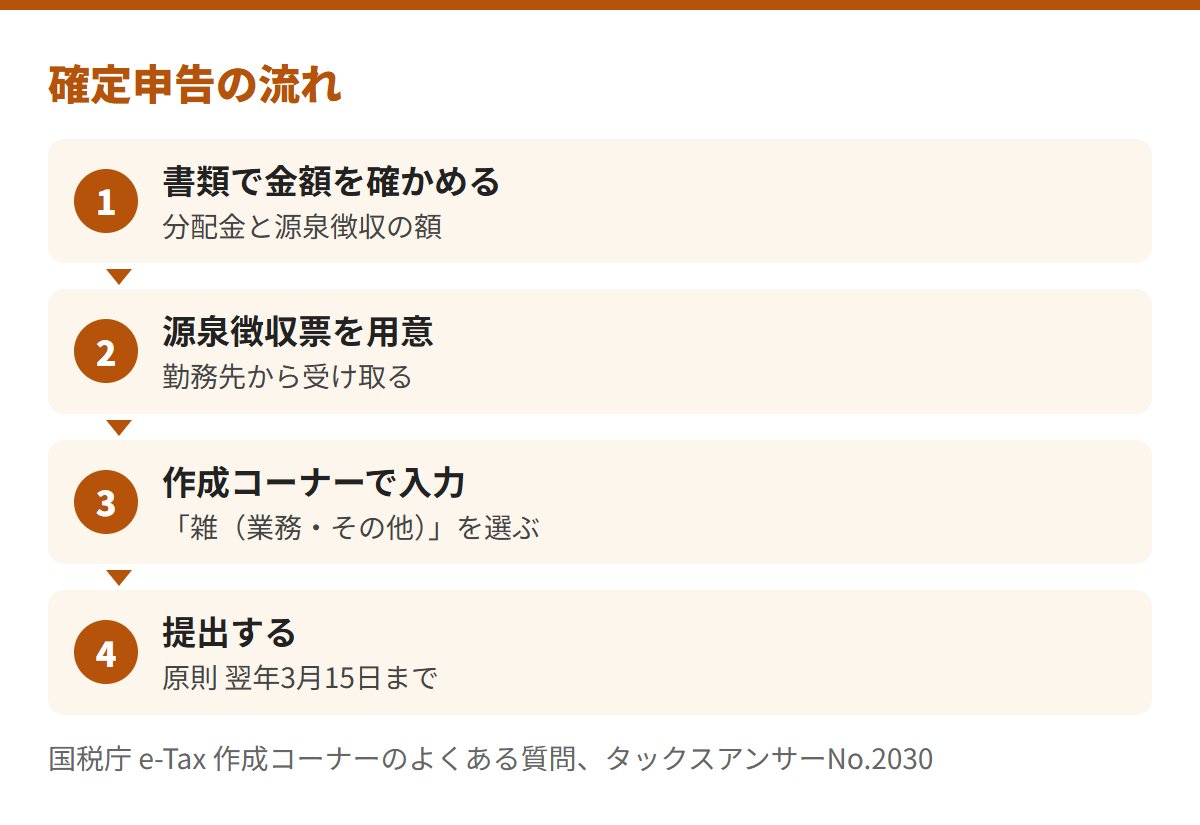
- 分配金と源泉徴収の額が分かる書類(CREALは年間取引報告書)
- 勤務先から受け取る給与の源泉徴収票
作成コーナーでの入力の順
「雑(業務・その他)」にチェックし、「雑所得(業務)」か「雑所得(その他)」を選びます。
「+雑所得を入力する」を押し、種目を選びます。
国税庁の例は「原稿料・講演料など」です。候補になければ「その他」を選び、名称を入力します。
分配金に当たる種目名の例は、国税庁の原文に見つかりませんでした。
支払者の氏名・名称は会社名、所得の生ずる場所は支払者の所在地です。
※e-TaxのFAQ、入力方法のPDF、国税庁のよくある質問(令和3年分の案内)、確定申告の手引き、CREALは公式FAQで確認(確認日:2026年10月28日)。画面は毎年変わります。
経費にできるもの
必要経費は、収入を得るために直接要した費用などです(タックスアンサーNo.2210)。
生活のための家事上の費用は、含められません。何が当たるかは、税務署の窓口でご確認ください。
提出は、原則として翌年3月15日までです。
不動産クラウドファンディングの税金に関してよくある質問
源泉徴収されているのに、申告は必要ですか?
給与以外の所得が20万円を超えるなど、条件に当てはまる場合は必要です。少なければ、所得税の申告が不要な場合があります。
申告し忘れた年の源泉徴収分は、あとから戻せますか?
還付申告は、翌年1月1日から5年間出せます(タックスアンサーNo.2030)。
【まとめ】20万円は、収入ではなく所得で。住民税は別に確かめる
匿名組合型の分配金は雑所得で、源泉徴収は20.42%です。
会社員は、20万円の基準は所得税だけで、住民税は別です。
ご自身の場合にあてはまるかは、税務署の相談窓口や税理士さんに、一度ご相談ください。
分配金の扱いや運営会社の条件は、公式で確かめられます。
- ✔ CREALの公式FAQに、利益は雑所得、分配金は源泉徴収後の金額と記載があります
\ 申告の対象になる分配金を確かめる /
税の扱いは公式FAQで確認
次に読む
別の道 ワンルーム投資は「やめとけ」?年70万円の持ち出しと節税約5万円を計算 › 不動産投資のもう一つの入り口の注意点を確かめられます 次の疑問 RENOSYの評判:やばい・怪しい・家賃保証・解約 › 会社の費用と条件を、公式の資料で確かめられます※国税庁・自治体・各社の公式の原文は、2026年10月28日に確認しました(国税庁は令和8年4月1日現在法令等)。計算例は仮の数字による当サイトの概算です。制度は改正されることがあります。
この記事は、公表された資料と数字をもとに仕組みや用語を説明したもので、特定の物件の購入をおすすめするものでも、今後の家賃や物件価格を予想するものでもありません。不動産投資には、空室や家賃の下落、金利の上昇、物件価格の下落などにより、投資した元本を割り込むおそれがあります。ご契約は、ご自身の判断と責任で行ってください。