この記事にはPR(広告)を含みます。
 読者
不動産投資の頭金は、いくら用意すればよいのでしょうか。頭金なしでも始められると聞きました。
 けんじ
公式の資料を確かめて、仮の数字で頭金を0〜30%に変えて計算しました。
| 迷うこと | 確かめた答え |
|---|---|
| 公的な頭金の目安 | 「◯%以上」と決めた公的な資料は、確かめた範囲では見つかりませんでした |
| 頭金なしは | 金融庁の資料では、一部を自己資金で賄うよう求める金融機関が多いとされています |
| 仮の数字では | 頭金0%で年の手残りは−70万円、30%でも−30万円。0になるのは頭金が約52%のときです |
| 経費 | 建物の代金は減価償却で少しずつ、土地は減価償却の対象外です |
頭金はいくらあれば始められる?目安に決まりはある?
頭金の割合を決めた公的な資料は、確かめた範囲では見つかりませんでした。
代わりに、金融庁が金融機関へ行った調査があります。
- 金融機関は、物件取得に必要な金額の全てを融資するのではなく、一部を顧客の自己資金で賄うよう求めるケースが多い
- 自己資金を、自らの預金口座に預け入れさせている金融機関も相当数ある
- 紹介業者が一時的に顧客の口座へ入金して、自己資金を偽装する行為が、不適切な行為の例に挙がっている
割合は、金融機関ごとの審査で決まると読み取れます。
- この資料は、一棟建ての不動産向け融資が中心です。区分の1室にそのまま当てはまるかは、確かめられませんでした
- 自己資金の割合の数字は、資料から転記していません。金融機関へご確認ください
※出典:金融庁「投資用不動産向け融資に関する調査」(2019年3月)(PDFの19〜20ページ付近)。確認日:2026年11月3日。
頭金なし(フルローン)でも借りられる?
借りられることと、始めてよいことは別です。
借りられるかは、金融機関の審査で決まります。
「頭金なしは不可(可)」と決めた公的な資料は、見つかりませんでした。
金融庁の資料の注には、自己資金が一切不要と掲載して勧誘する紹介業者の事例が書かれています。
- 賃貸を目的とする物件などの投資用物件の取得資金には、使えない
- 投資用としての利用が分かった場合は、借入れの全額の一括返済を求められる
住宅ローンの感覚で、頭金の割合を決めることはできません。
- 頭金なしで借りられても、借入が大きいぶん、金利上昇や空室の影響も大きくなります
- 金利と借入額の関係は金利の記事をご覧ください
※出典:フラット35 ご利用いただける方・物件の条件、金融庁(2019年3月)の注13。確認日:2026年11月3日。
頭金を入れるほど、返済と手残りはどう変わる?(仮の試算)
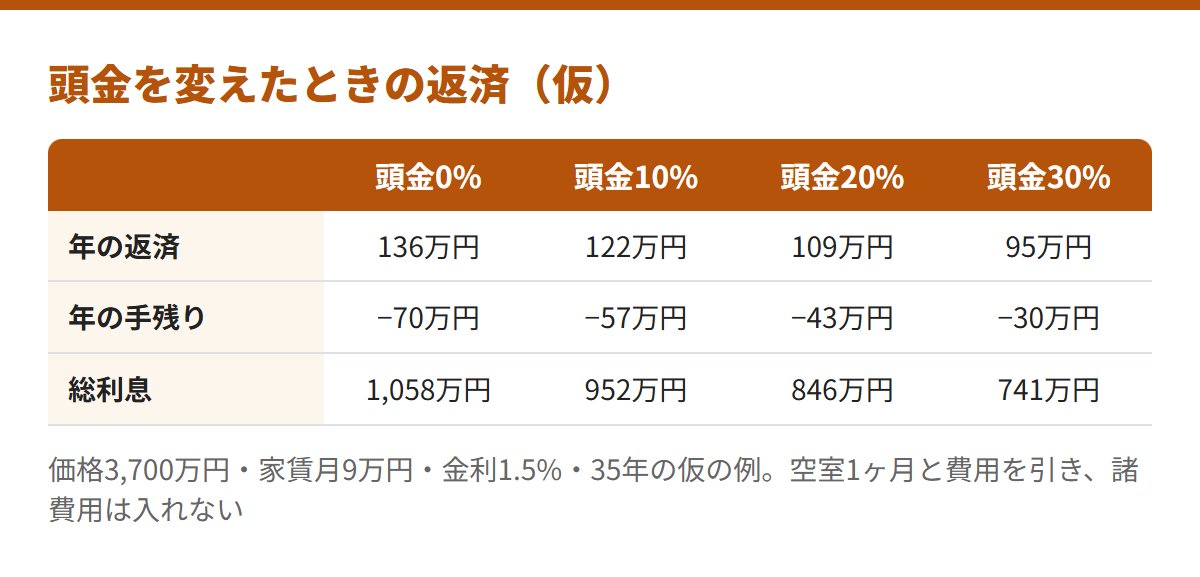
前提は、ワンルーム投資の記事と同じ仮の数字です。
| 前提(すべて仮) | 内容 |
|---|---|
| 物件価格・専有面積 | 3,700万円・25㎡ |
| 家賃 | 月9万円(空室1ヶ月で年990,000円) |
| 費用 | 管理費7,000円+修繕積立金8,375円(月)、委託料5%、固定資産税等100,000円(年)。費用を引いた収入は年656,000円 |
| 借入 | 価格から頭金を引いた額・年1.5%・35年・元利均等。金利は頭金によらず同じ |
| 頭金0% | 頭金10% | 頭金20% | 頭金30% | |
|---|---|---|---|---|
| 頭金の額 | 0万円 | 370万円 | 740万円 | 1,110万円 |
| 借入額 | 3,700万円 | 3,330万円 | 2,960万円 | 2,590万円 |
| 月の返済 | 113,288円 | 101,959円 | 90,631円 | 79,302円 |
| 年の返済 | 136万円 | 122万円 | 109万円 | 95万円 |
| 年の手残り | −70万円 | −57万円 | −43万円 | −30万円 |
| 総利息(35年) | 1,058万円 | 952万円 | 846万円 | 741万円 |
頭金を3割入れても、年の手残りは−30万円です。
総利息は、頭金0%で1,058万円、30%で741万円です。
差は約317万円ですが、そのために1,110万円の現金が先に出ていきます。
この前提で手残りが0になる借入は約1,785万円、頭金は約1,915万円(約52%)です。
- 頭金が多いほど金利が下がる、という記載は、公式の資料で確かめられませんでした。上の表は金利を同じにしています
- 数字はすべて仮です。実際の返済は、金融機関の見積りでご確認ください
※当サイトの計算です。購入時の諸費用は入れていません。修繕積立金は、国土交通省ガイドラインの平均335円/㎡・月を使っています。確認日:2026年11月3日。
頭金を入れすぎて、手元の現金が尽きたらどうなる?
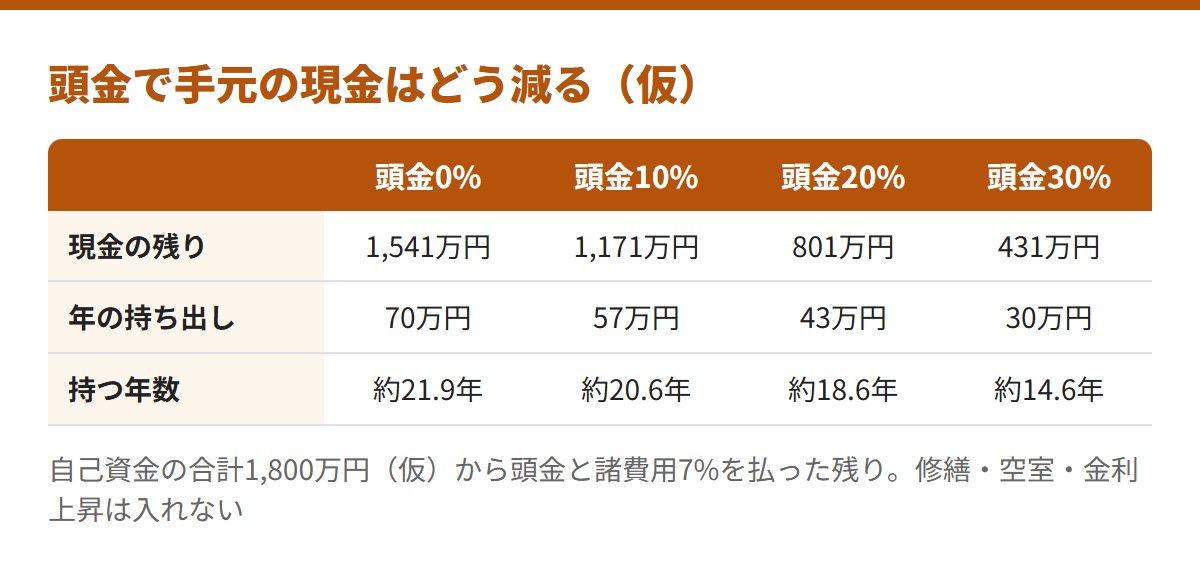
仮に、手元の自己資金が合計1,800万円あるとして、頭金と諸費用を払った残りを見ます。
| 頭金の割合 | 現金の残り | 年の持ち出し | 持つ年数 |
|---|---|---|---|
| 頭金0% | 1,541万円 | 70万円 | 約21.9年 |
| 頭金10% | 1,171万円 | 57万円 | 約20.6年 |
| 頭金20% | 801万円 | 43万円 | 約18.6年 |
| 頭金30% | 431万円 | 30万円 | 約14.6年 |
頭金を増やすと、毎年の持ち出しは減りますが、現金の残りはそれ以上に減ります。
頭金0%は約21.9年、30%は約14.6年で、残りがなくなる計算です。
金利が2.5%なら、年の持ち出しは頭金0%で93万円、30%で46万円です。
- この計算に、修繕・長い空室・税の支払い・金利上昇は入れていません。現金は、もっと早く減るかもしれません
- 給与から持ち出す前提で、持ち出し続けられるかは、ご自身の収入と家計で見てください
※当サイトの計算(すべて仮)。持つ年数は、残りの現金÷年の持ち出しの単純な割り算です。確認日:2026年11月3日。
頭金は経費になる?
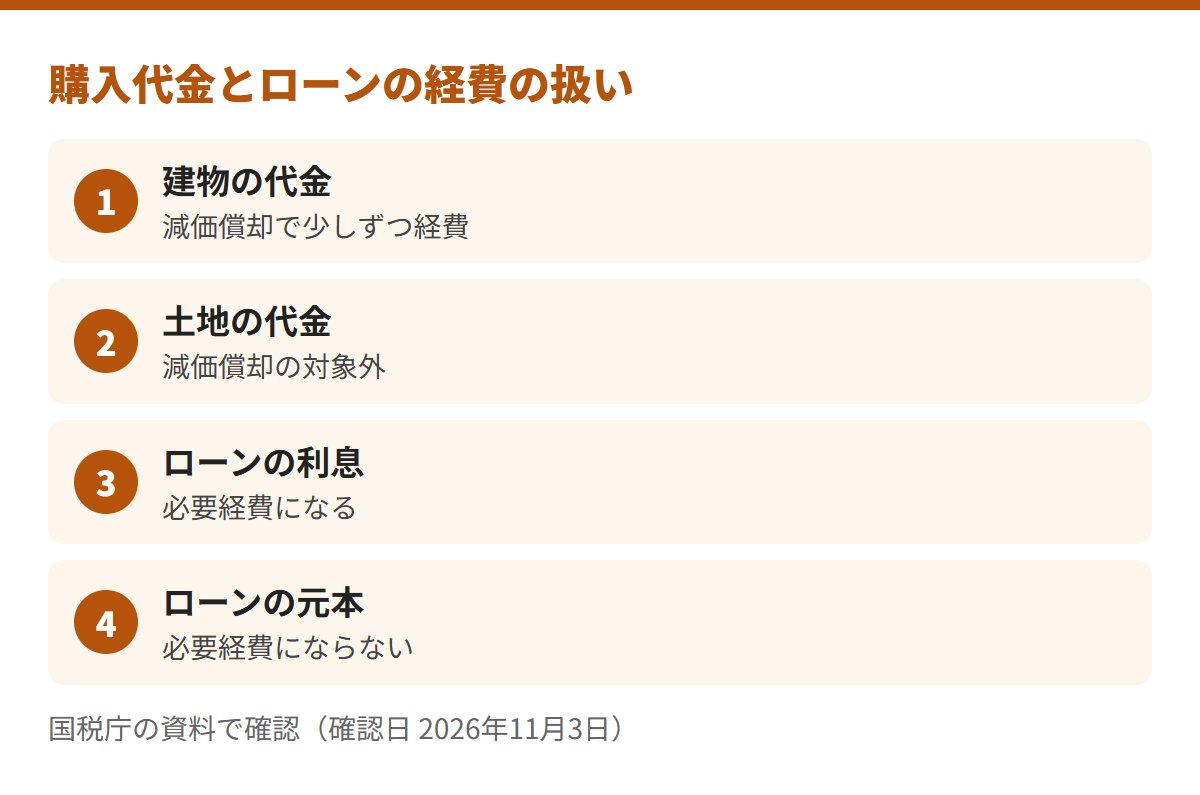
頭金を、そのまま経費にする扱いは、確かめた資料に見当たりませんでした。
- 事業に使う建物などは減価償却資産。土地のように時の経過で価値が減らない資産は、減価償却資産ではない(No.2100)
- 不動産所得の必要経費の主なものに、固定資産税・損害保険料・減価償却費・修繕費が挙がる(No.1370)
- 業務のための借入金の利息は、必要経費になる(No.2210)
- 借入金の返済額のうち元本に相当する部分は、必要経費にならない(収支内訳書の書き方)
頭金は、購入代金の一部です。建物分は減価償却で、少しずつ経費になります。
土地分は減価償却の対象外で、毎年の経費にはなりません。
※出典:No.2100・No.1370・No.2210、令和7年分 収支内訳書(不動産所得用)の書き方。確認日:2026年11月3日。
頭金のほかに、現金で要るお金は?(諸費用・予備費)
購入時の諸費用は、仮に価格の7%(259万円)とします。
予備の現金は、仮に300万円とします。
| 項目(すべて仮) | 頭金0% | 頭金30% |
|---|---|---|
| 頭金 | 0万円 | 1,110万円 |
| 諸費用(価格の7%) | 259万円 | 259万円 |
| 予備の現金 | 300万円 | 300万円 |
| 手元で要る現金の合計 | 559万円 | 1,669万円 |
頭金なしでも、現金は約559万円が要る計算です。
予備の300万円は、頭金0%の年の持ち出し70万円の約4.3年分です。
- 諸費用の割合と予備の額は、仮の数字です。実際の額は、見積書や重要事項説明書でご確認ください
- 不動産取得税などの税は税の記事をご覧ください
当サイトの判断
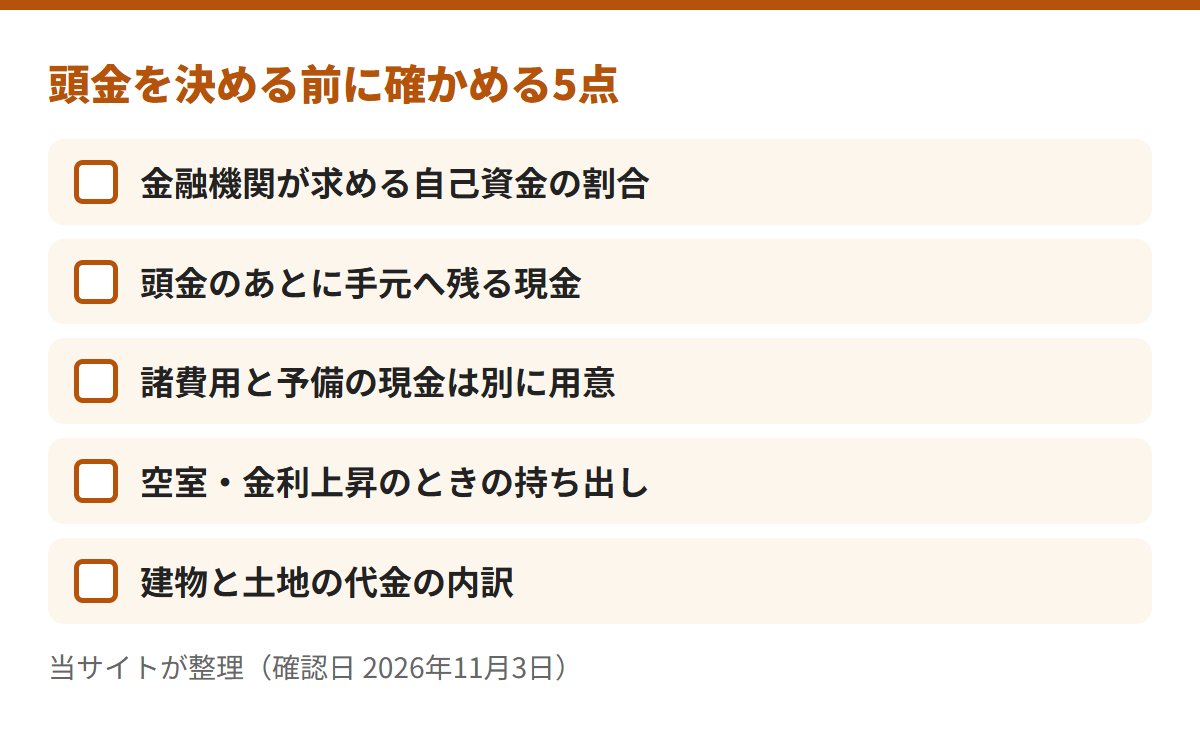
当サイトは、頭金の額よりも、頭金を払ったあとに手元へ残る現金から決めるのがよいと見ます。
- 頭金を払ったあと、諸費用と予備の現金が残るかを先に確かめる
- 空室と金利上昇のときの年の持ち出しを、同じ仮の数字で並べる
- 金融機関が求める自己資金の割合と、預け入れの条件を書面で確かめる
収入と貯蓄に余裕のある方には、慎重すぎる見方かもしれません。
不動産投資の頭金に関してよくある質問
住宅ローンのように、頭金は10%必要ですか?
投資用ローンの頭金の割合を決めた公的な資料は、確かめられませんでした。フラット35は投資用物件には使えないと、公式に書かれています。
頭金は多いほど有利ですか?
返済と総利息は減ります。一方で、手元の現金も減ります。両方を並べて見てください。
頭金を入れると、金利は下がりますか?
公式の資料では、確かめられませんでした。金融機関へ、条件を書面でご確認ください。
自己資金と頭金は同じですか?
金融庁の資料では、物件取得の一部を自己資金で賄うと書かれています。諸費用を含むかは、金融機関へご確認ください。
【まとめ】頭金は、払ったあとに手元へ残る現金で決める
頭金の割合に、公的な決まりは確かめられませんでした。
仮の例では、頭金を3割入れても、年の手残りは−30万円でした。
頭金そのものは、そのまま経費になりません。手元の現金が尽きない額かを、先に確かめます。
\ 診断で状況を整理する /
費用は公式でご確認ください
次に読む
比べる 不動産投資ローンの金利 › 金利が上がったときの返済を見る 別の道 少額で始める不動産投資 › 頭金を大きく用意しない方法を見る 次の疑問 RENOSYの評判 › 会社の条件を、公式の資料で確かめる※返済や収益を保証するものではありません。確認日は2026年11月3日です。
この記事は、公表された資料と数字をもとに仕組みや用語を説明したもので、特定の物件の購入をおすすめするものでも、今後の家賃や物件価格を予想するものでもありません。不動産投資には、空室や家賃の下落、金利の上昇、物件価格の下落などにより、投資した元本を割り込むおそれがあります。ご契約は、ご自身の判断と責任で行ってください。