この記事にはPR(広告)を含みます。
 読者
ワンルームは、いつ・いくらで売れるのでしょうか。税金も知りたいです。
 けんじ
売るときの数字を、国税庁などの原文と、仮の例の計算で確かめました。
| 仮の例(3,700万円・10年後に売る) | 金額 |
|---|---|
| 3,700万円で売る(10年の合計) | -38.7万円 |
| 2,600万円で売る(10年の合計) | -1,029.5万円 |
| 売却益の税率(長期・短期) | 20.315%・39.63% |
- 売る年の境目と、ローン残高との差で手元がどう変わるか
- 売却益の税金と、売却損が出たときの確定申告の扱い
- 買う前に確かめておく、出口の6項目
ワンルーム投資の売却は、いつがよい?税率が変わる「売る年の1月1日」
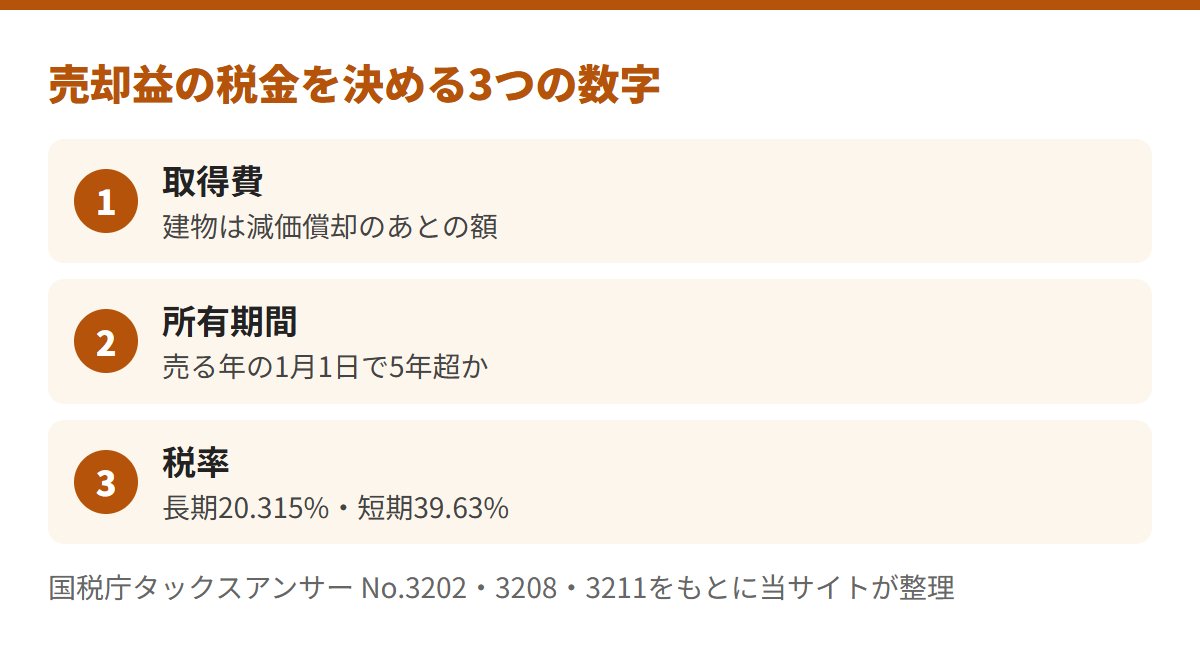
- 長期:売った年の1月1日で、所有期間が5年を超えるもの
- 短期:売った年の1月1日で、所有期間が5年以下のもの
- 税率(所得税+復興特別所得税+住民税):長期は20.315%、短期は39.63%
| 2021年6月に買った場合(仮) | 区分 |
|---|---|
| 2026年12月に売る | 2026年1月1日で4年半(短期) |
| 2027年1月に売る | 2027年1月1日で5年半(長期) |
同じ売却益でも、売る月が1ヶ月ずれるだけで、税率が約2倍違うことがあります。
「5年を超える」かどうかは、取得の日から数えます。取得の日は、引渡しを受けた日が原則で、契約の効力発生の日を選ぶこともできます(所得税基本通達33-9・36-12)。
ほかに、残債・売却価格・売るときの費用も、売る時期を左右します。
※出典:国税庁 No.3202・No.3208・No.3211(令和8年4月1日現在法令等)。復興特別所得税は所得税額の2.1%。取得の日は通達33-9・36-12。確認日:2026年10月28日。
ローン残高より安くしか売れないと、どうなる?10年後に2つの値段で売る
ここからは仮の数字の計算例です。実在の物件ではありません。
| 前提(すべて仮) | 内容 |
|---|---|
| 物件・借入 | 3,700万円・頭金なし・金利1.5%・35年 |
| 10年後のローン残高 | 約2,833万円 |
| 保有中の手残り(年) | -70.3万円(詳しい前提と同じ) |
| 3,700万円で売る | 2,600万円で売る | |
|---|---|---|
| ローン残高 | 2,832.7万円 | 2,832.7万円 |
| 仲介手数料(上限) | 128.7万円 | 92.4万円 |
| 印紙税(契約書) | 1.0万円 | 1.0万円 |
| 残高と費用を引いた手元 | 737.6万円 | -326.1万円 |
| 売却益の税(長期) | 約72.9万円 | かからない |
| 10年の手残りも足した合計 | -38.7万円 | -1,029.5万円 |
※元利均等返済で計算。10年の合計=年間の手残り-70.3万円×10年+売却後の手元。家賃の変動・修繕・節税・抵当権抹消の費用は含めていません。
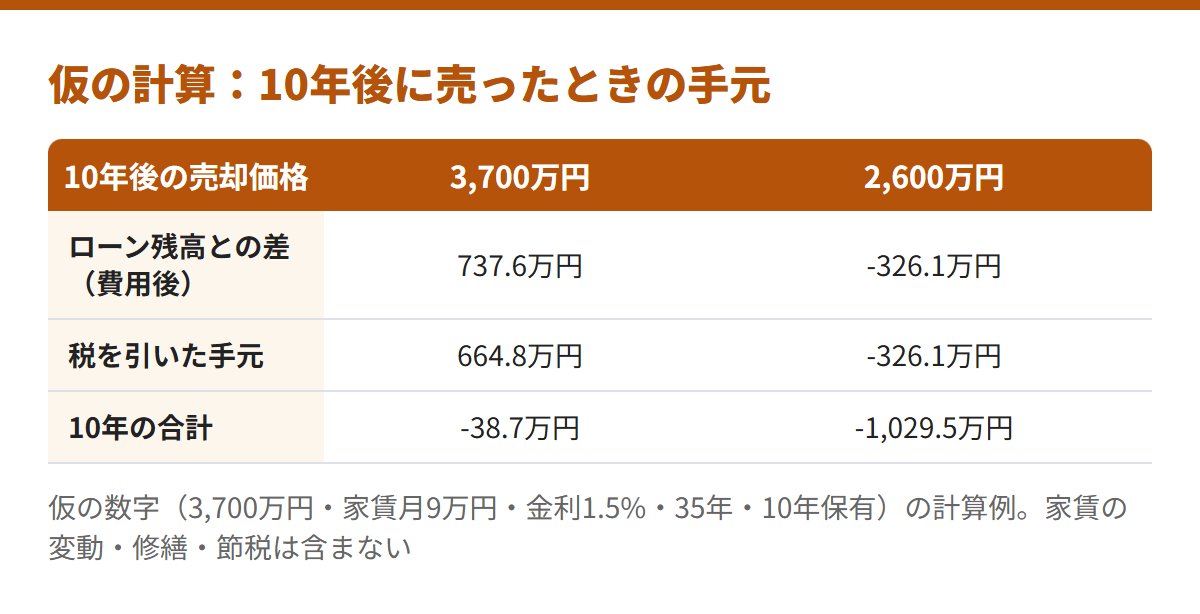
この前提では、買った値段と同じ3,700万円で売っても、10年の合計は-38.7万円です。
合計が0円になる売却価格は、約3,751万円でした。
2,600万円の場合は、ローンを完済するのに、手元から326.1万円が要ります。
- 仲介手数料:国土交通省の告示が上限を定めています。400万円を超える部分は3%(消費税別)。3,700万円なら上限128.7万円(当サイト計算)
- 印紙税:1,000万円超5,000万円以下の不動産売買契約書は1万円(令和9年3月31日までの軽減措置)
- 抵当権:ローンを完済したら、金融機関から受け取る書類で、法務局へ抵当権の抹消を申請する
売却価格の目安は、どこで調べる?
国土交通省の不動産情報ライブラリで、不動産の取引価格を調べられます。
レインズは不動産会社専用で、一般の方は使えないと公式に書かれています。
- 残債が売却価格を上回ると、不足分は手元の資金で返すことになります
- 売る価格は、買う前に決まりません
※出典:国土交通省 報酬告示(解説ページ)、国税庁 No.7108、法務局、レインズ。確認日:2026年10月28日。
売却益(譲渡所得)の税金はいくら?取得費は、買った値段ではない
- 譲渡所得=売った金額−(取得費+譲渡費用)。給与などと分けて計算する(分離課税)
- 建物の取得費は、所有期間中の減価償却費相当額を差し引いて計算する
- 譲渡費用は、仲介手数料・売買契約書の印紙代など、売るために直接かかった費用
| 10年後に同額で売る(仮) | 金額 |
|---|---|
| 売却価格 | 3,700万円 |
| 取得費(土地1,480万円+建物1,731.6万円) | 3,211.6万円 |
| 譲渡費用(仲介手数料・印紙税) | 129.7万円 |
| 譲渡所得 | 358.7万円 |
| 税(長期・20.315%) | 約72.9万円 |
※建物2,220万円(価格の60%)を、耐用年数47年・償却率0.022で10年分償却(年488,400円)。別の記事(ワンルーム投資はやめとけ)と同じ前提です。
同じ値段で売っても、償却した488.4万円は利益として税がかかります。
| 長期(5年超) | 短期(5年以下) | |
|---|---|---|
| 税率 | 20.315% | 39.63% |
| 同じ譲渡所得358.7万円の税 | 約72.9万円 | 約142.2万円 |
3,000万円の特別控除は、マイホームを売ったときの特例として案内されています。
※出典:国税庁 No.3202・No.3208・No.3211。仮の数字で、実際の申告は税務署や税理士へ。確認日:2026年10月28日。
売却損が出たら、確定申告で何ができる?給与との損益通算はできる?
- 損益通算の対象になる所得は、不動産所得・事業所得・譲渡所得・山林所得
- 居住用財産以外の土地建物等の譲渡損失は、土地建物等の譲渡所得以外の所得(給与など)と損益通算できない(No.2250の注7)
- マイホームの譲渡損失の特例(No.3390)は、住んでいた家屋などが対象。住宅ローン残高を下回る売却が要件
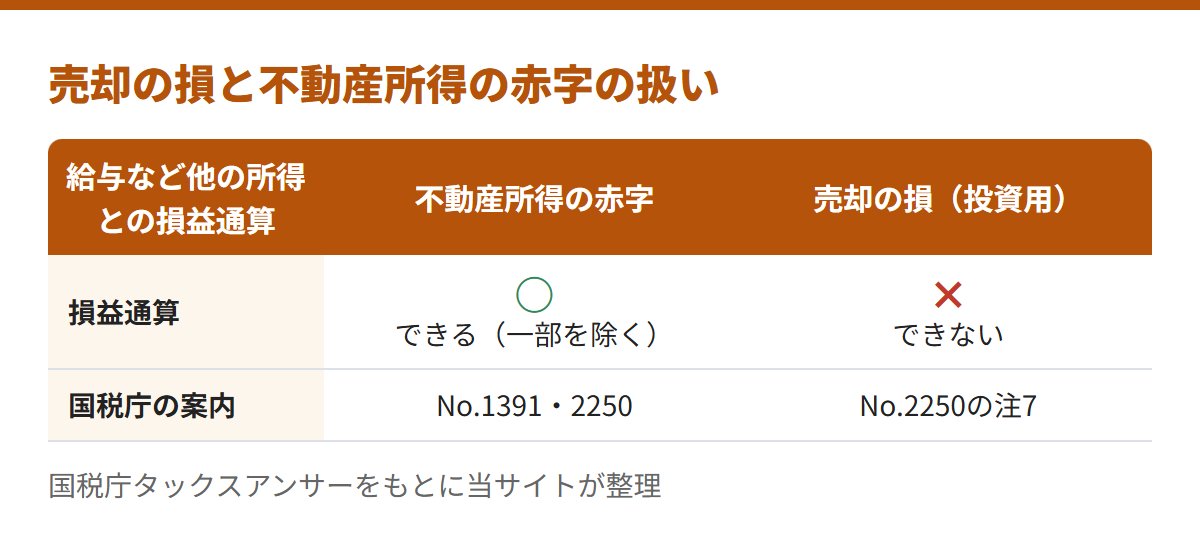
仮の例で2,600万円で売ると、譲渡損失は705.0万円です。
この損失は、給与などの他の所得から引けません。
投資用として買い、住んだことのない物件は、マイホームの特例の要件に当てはまりません。
不動産所得の赤字は、土地の借入利子の部分を除いて、他の所得と通算できます。
売却益が出た年の確定申告は?
- 申告の時期:売った年の翌年2月16日から3月15日
- 書類:確定申告書、分離課税用の申告書第三表、譲渡所得の内訳書(土地・建物用)
同じ年に別の土地建物の売却益がある場合の扱いは、税務署や税理士にご確認ください。
※出典:国税庁 No.2250・No.1391・No.3390・No.3102。確認日:2026年10月28日。
ワンルーム投資の出口戦略は、買う前に何を確かめればよい?
当サイトの判断
当サイトは、売る日の数字を、買う日に表にしてから決めるのがよいと見ます。
- 売る価格を2〜3通り置き、そのときの残債と手元を並べる(仮の例は664.8万円と-326.1万円)
- 売る年の1月1日で5年を超える年を、カレンダーに書いておく
- 貯蓄で持ち出しを支える年数を出す(仮の例は貯蓄300万円で約4.3年)
長く持って、返済を終えてから考える方には、慎重すぎる見方かもしれません。
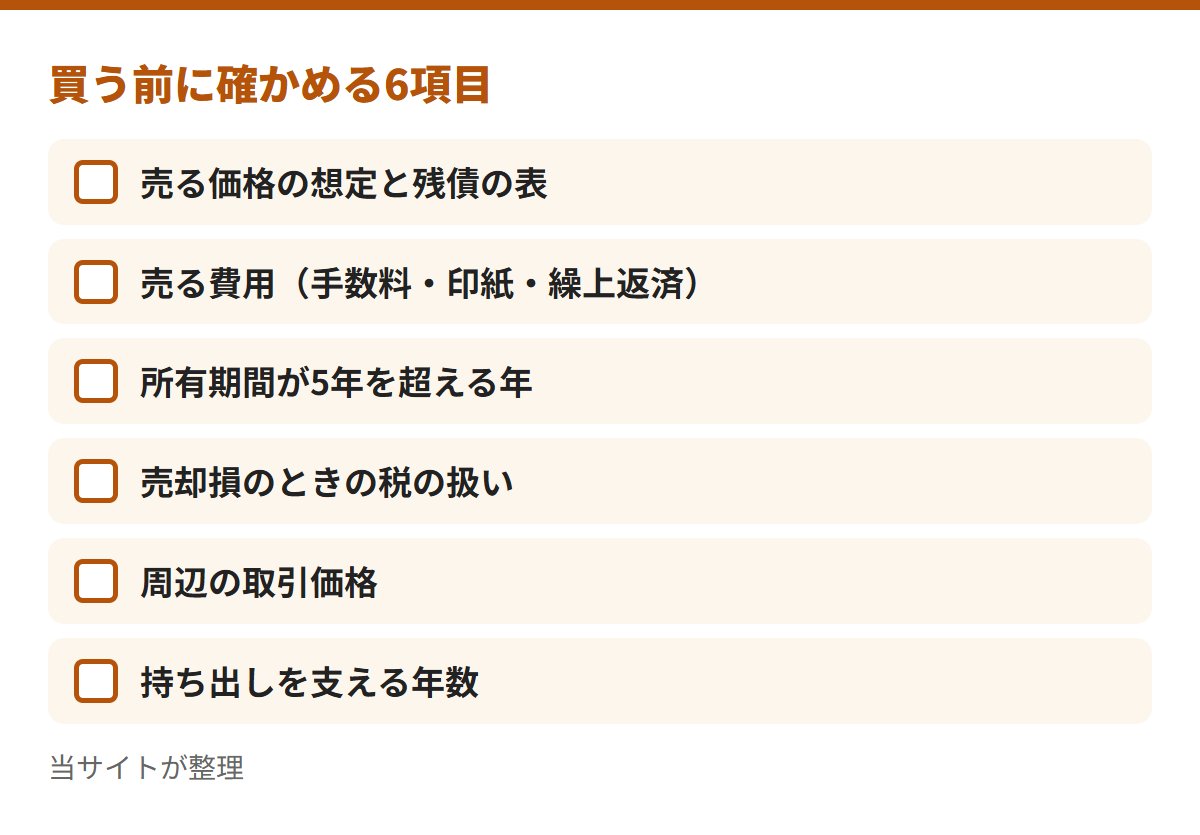
- 売る費用:仲介手数料・印紙税・ローンの繰上返済の手数料
- 周辺の取引価格と、同じ建物の売り出し状況
- 売却損が出たときの税の扱い(他の所得とは通算できない)
費用と収支の全体は、ワンルーム投資はやめとけと言われる理由にまとめました。
ローン条件は不動産投資ローンの金利と借入額で確かめられます。
会社を比べるなら、ワンルーム投資の大手の比べ方が参考になります。
ワンルーム投資の売却に関してよくある質問
ローンが残っていても、売れますか?
ローンを完済すると、金融機関から受け取った書類で、法務局へ抵当権の抹消を申請します。完済に必要な手続と手数料は、先に金融機関へご確認ください。
売却益が出たら、確定申告は必要ですか?
譲渡所得の申告は、売った年の翌年2月16日から3月15日です。必要かどうかは、税務署にご確認ください。
仲介手数料は、いくらまでですか?
国土交通省の告示の上限は、3,700万円の売却で128.7万円(税込・当サイト計算)です。上限であって、決まった額ではありません。
3,000万円の特別控除は、使えますか?
国税庁は、マイホームを売ったときの特例として案内しています。要件は、国税庁のページでご確認ください。
【まとめ】売る日の数字は、買う日に表にできる
仮の例では、同じ3,700万円で売っても、10年の合計は-38.7万円でした。
2,600万円で売ると、-1,029.5万円でした。
売却損は、給与などの他の所得と通算できません。
売る価格・残債・所有期間・費用を、買う前にご確認ください。
\ 診断で状況を整理する /
費用は公式でご確認ください
次に読む
費用を知る ワンルーム投資はやめとけと言われる理由 › 保有中の収支の6つの項目 会社を比べる ワンルーム投資の大手の比べ方 › 会社の条件を、公式の資料で見比べる 会社を調べる RENOSYの評判 › 公式の資料にある費用と条件※計算例はすべて仮の数字です。出典と確認日(2026年10月28日)は各節の末尾にあります。
この記事は、公表された資料と数字をもとに仕組みや用語を説明したもので、特定の物件の購入をおすすめするものでも、今後の家賃や物件価格を予想するものでもありません。不動産投資には、空室や家賃の下落、金利の上昇、物件価格の下落などにより、投資した元本を割り込むおそれがあります。ご契約は、ご自身の判断と責任で行ってください。