この記事にはPR(広告)を含みます。
 読者
不動産投資の固定資産税や不動産取得税は、いくらかかるのでしょうか。いつ払って、確定申告では経費にできますか。
 けんじ
総務省・国税庁・東京都主税局の原文で確かめました。金額は仮の数字による計算です。
| 税金 | 原文で確かめた答え |
|---|---|
| 買うときに1回 | 不動産取得税と登録免許税。仮の例(物件3,700万円・25㎡)で、軽減なしなら合計424,000円〜488,000円です |
| 持つ間は毎年 | 固定資産税と都市計画税。同じ仮の例で年100,000円です |
| 確定申告 | 賃貸に使う不動産なら、固定資産税・不動産取得税・登録免許税は必要経費です(国税庁)。固定資産税は業務用の部分だけです |
不動産投資の税金は、買うときと持つ間で何がかかる?
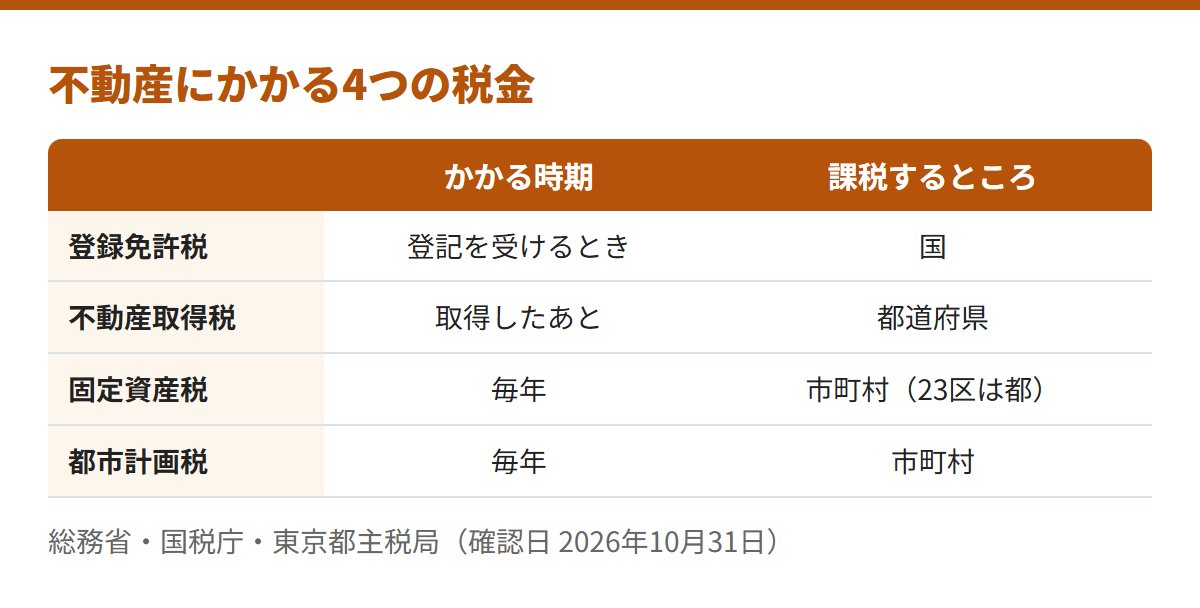
買うときに1回かかる税金と、持っている間は毎年かかる税金は、別の仕組みです。
- 不動産取得税:都道府県が、不動産を取得した人に課す。標準税率は本則4%、住宅と土地は3%(令和9年3月31日まで)(総務省)
- 固定資産税:1月1日現在の所有者に課す。標準税率は1.4%(総務省)
- 都市計画税:原則として市街化区域内の土地・家屋が対象。制限税率は0.3%で、課すかどうかは市町村の条例で決まる(総務省)
- 登録免許税:登記を受けるときの税。売買による土地の所有権の移転は1,000分の20、令和11年3月31日までの登記は1,000分の15(国税庁 No.7191)
※出典:総務省 不動産取得税・固定資産税・都市計画税、国税庁 No.7191。確認日:2026年10月31日。
固定資産税は、いつ払う?いつの持ち主に課税される?
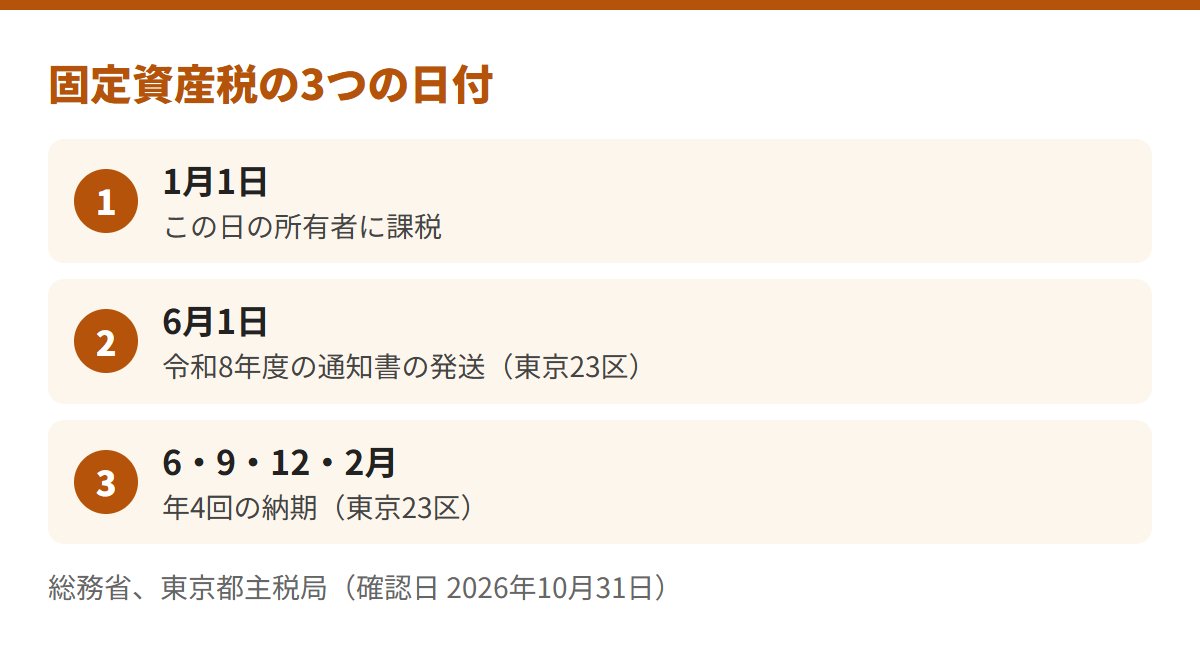
固定資産税は、その年の1月1日(賦課期日)の所有者に課されます。1月2日以降に売買しても、納税義務者は変わりません(東京都主税局)。
東京23区の令和8年度は、納税通知書が6月1日に発送され、納期は6月・9月・12月・2月の年4回です。23区以外は、市町村の窓口でご確認ください。
※出典:東京都主税局 固定資産税・都市計画税、同 Q&A、総務省、東京都主税局 不動産取得税。確認日:2026年10月31日。
固定資産税はいくら?都市計画税とあわせて、仮の数字で計算
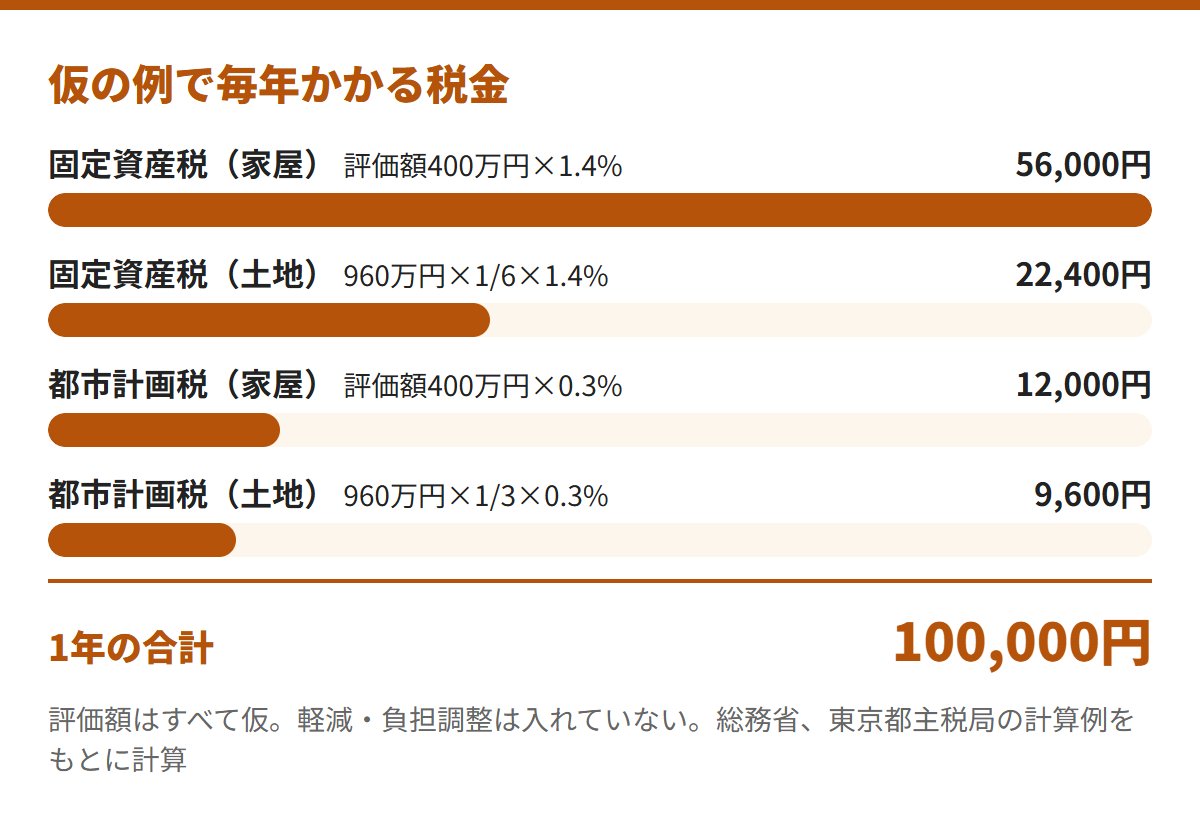
物件3,700万円・25㎡の新築区分マンションを、仮の例にしました。評価額は、年10万円になるように置いた仮の数字です。家屋が400万円、土地の持分が960万円です。
| 固定資産税 | 都市計画税 | |
|---|---|---|
| 家屋 | 56,000円 | 12,000円 |
| 土地(住宅用地の特例) | 22,400円 | 9,600円 |
| 合計 | 78,400円 | 21,600円 |
2つあわせて年100,000円で、これは仮の評価額での計算です。
- 住宅用地は、住宅1戸につき200㎡までの部分(小規模住宅用地)の課税標準が、固定資産税は価格の1/6、都市計画税は1/3(東京都主税局)
- 住宅用地の例に、アパート等の敷地が挙がっている。共同住宅の一室など、独立して区画された部分が複数あるときは、その数を戸数とする
- 新築住宅の減額:床面積の要件を満たすと、新たに課税される年度から3年度分(3階建以上の耐火・準耐火は5年度分)、家屋分の固定資産税が1/2になる。貸家(共同住宅)の下限は、共用部分のあん分を足して40㎡以上(東京都の表)。都市計画税は対象にならない
- 土地・家屋の価格は3年に1度の評価替え(令和6年度が基準年度)。土地には負担調整措置がある
仮の例の25㎡は、共用部分のあん分を足しても貸家の下限40㎡に届かないものとして、この減額は入れていません。対象の広さなら、家屋分が1/2になります。
- 評価額は仮です。実際の額は、毎年の納税通知書と課税明細書でご確認ください
- 負担調整措置・23区の都市計画税の軽減・免税点・市町村ごとの税率は入れていません
※出典:東京都主税局 固定資産税・都市計画税、同 Q&A、総務省 固定資産税・都市計画税。確認日:2026年10月31日。標準税率1.4%・制限税率0.3%で計算しました。
不動産取得税はいくら?いつ払う?買ったあとに1回
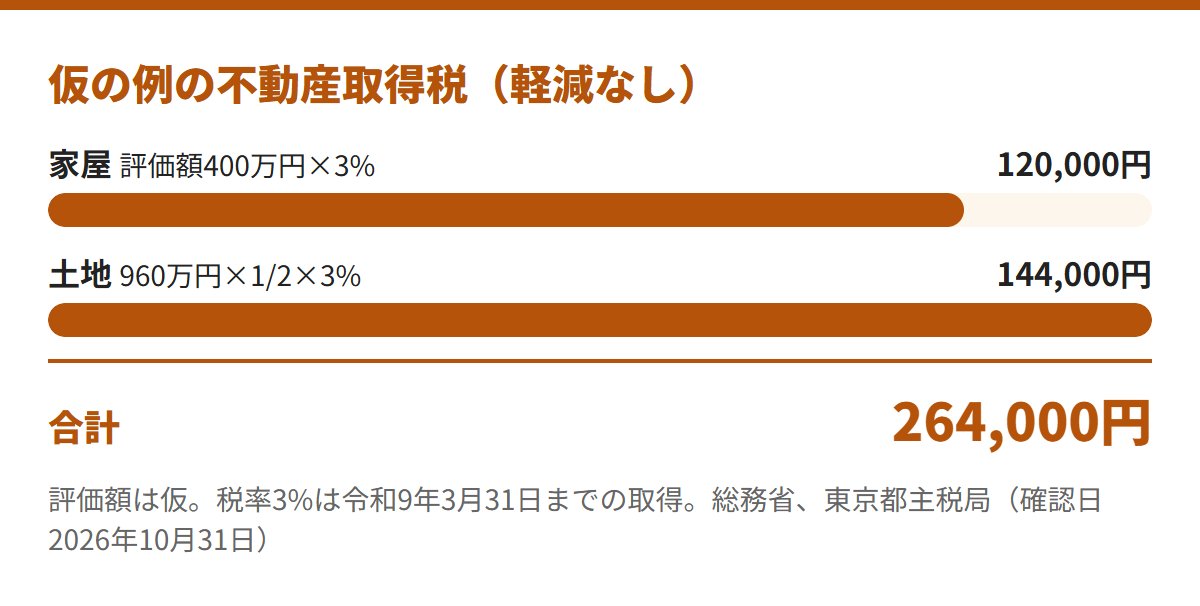
不動産取得税は、取得した不動産の価格(課税標準額)に税率をかけて求めます。価格は、固定資産課税台帳に登録された評価額で、購入価格ではありません(東京都主税局)。
- 令和9年3月31日までの取得なら、宅地等の課税標準額は価格の1/2。税率は土地と住宅が3%、住宅でない家屋は4%
- 免税点(令和8年4月1日以降の取得):土地16万円、家屋は新築66万円・売買など34万円
- 取得した日から30日以内に都税事務所へ申告する。30日以内に登記を申請した場合は、原則として申告は不要
- 納税通知書は毎月7日前後に発送され、納期限は原則として発送月の末日。口座振替は使えない
仮の例では、家屋が120,000円、土地が144,000円で、軽減なしなら合計264,000円です。
※出典:東京都主税局 不動産取得税、同 Q&A、総務省。確認日:2026年10月31日。取得から通知書が届くまでの期間は、確かめていません。
不動産取得税の軽減は使える?新築と中古、賃貸用で分かれるところ
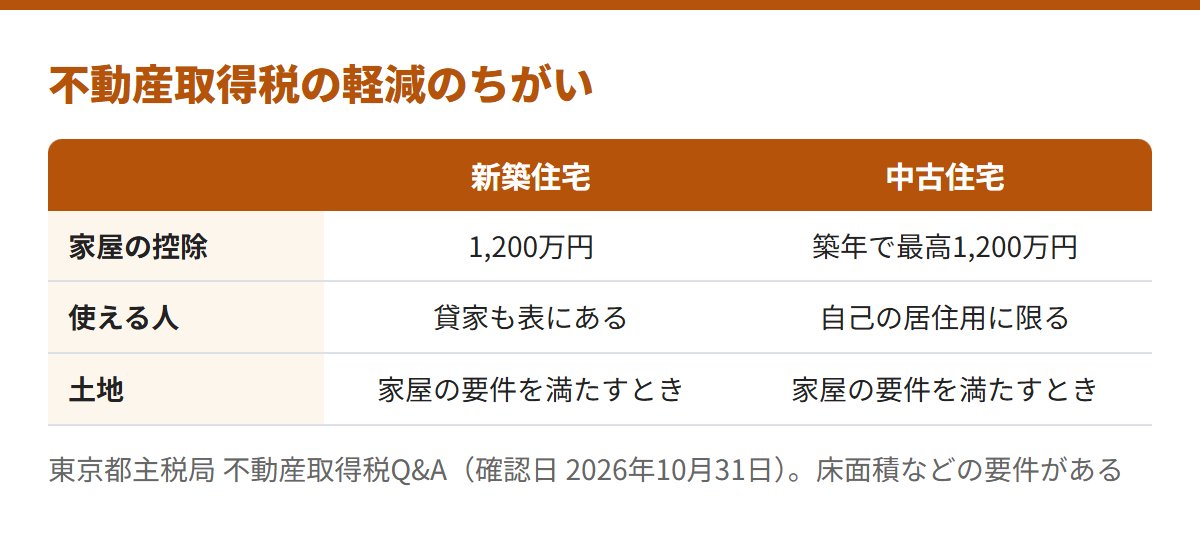
新築住宅は、床面積の要件を満たせば、家屋の価格から1,200万円が控除されます。要件の表には、貸家も載っています。
中古住宅の控除は、個人が自己の居住用に取得した住宅であることが要件です。賃貸に出す目的の中古には、この控除は使えません。
仮の例の25㎡は、共用部分のあん分を足しても、貸家(マンションなど)の下限40㎡(令和8年3月31日以前の取得の表)に届かないものとして、この控除は入れていません。令和8年4月1日以降の貸家の欄は、東京都の表から読み取れませんでした。
要件を満たす広さの場合の計算は、東京都の例に沿うと、家屋は400万円−1,200万円で0円になります。土地は、当初税額144,000円から、45,000円か「土地1㎡当たりの価格×住宅の床面積の2倍(200㎡限度)×3%」の大きいほうを引きます。最大でも99,000円以下になります。
- 軽減の要件と手続きは、取得した不動産の所在地を所管する都税事務所へ確認するよう、東京都が案内しています
※出典:東京都主税局 不動産取得税Q&A(Q12〜Q18)、住宅とその敷地に係る軽減制度。確認日:2026年10月31日。
登記のときの登録免許税は、いくらかかる?
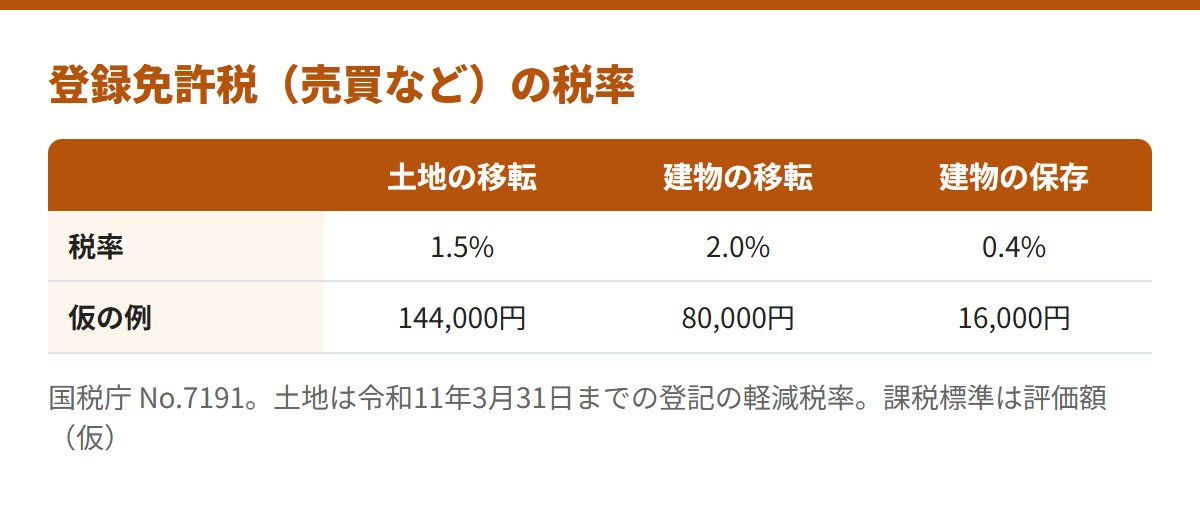
登録免許税の課税標準は、固定資産課税台帳に登録された価格があれば、原則としてその価格です(国税庁 No.7191)。
仮の例では、土地の移転が144,000円、建物の移転が80,000円です。建物の所有権の保存の登記は、1,000分の4で16,000円です。
住宅用家屋の軽減税率は、個人が自己の居住の用に供した場合の登記が対象です。賃貸に使う場合は、原文の要件にあたりません。
※出典:国税庁 No.7191。確認日:2026年10月31日。司法書士などへの報酬、抵当権の設定にかかる税は、入れていません。
固定資産税や不動産取得税は、確定申告で経費になる?いつの年に入れる?
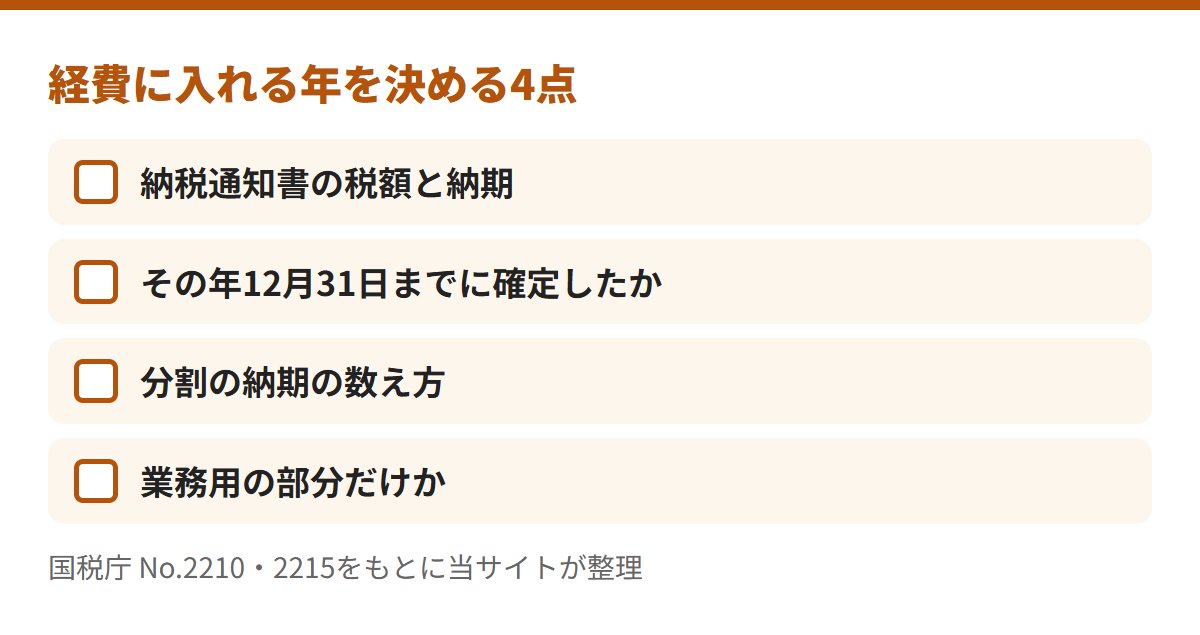
国税庁は、業務の用に供される資産にかかる固定資産税・登録免許税・不動産取得税を、必要経費に算入すると示しています(No.2215)。
土地や建物の登録免許税も、必要経費に算入するとされています。
固定資産税は、業務用の部分に限って必要経費になります(No.2210)。
どの年の経費になる?
その年12月31日までに、納付すべきことが具体的に確定した税額が、その年の必要経費です。
固定資産税のように納期が分割されている税は、各納期の開始日の属する年か、実際に納付した日の属する年のどちらでもよいとされています(No.2215)。
※出典:国税庁 No.2215・No.2210。確認日:2026年10月31日。都市計画税は、確かめた資料に記載が見つかりませんでした。
当サイトの判断
当サイトは、買う前に、買うときの税金と毎年の税金を、評価額から表にしておくのがよいと見ます。
- 売買の資料にある評価額(固定資産税評価額)を、仲介の会社に尋ねる
- 軽減が使えるかを、都税事務所の案内で確かめる
個別の税額は、税務署や税理士へご相談ください。
不動産投資の固定資産税・不動産取得税に関してよくある質問
固定資産税は、買った年から払いますか?
1月1日の所有者に課されるので、年の途中で買った年の通知は、前の所有者に届きます。日割りの精算は当事者の合意です。
不動産取得税は、確定申告で控除や還付がありますか?
確かめた国税庁の資料では、不動産所得の必要経費に算入するとされています。ほかの控除や還付は、この記事では確かめていません。
不動産取得税の軽減は、賃貸用でも使えますか?
新築の控除は、貸家の表があります。中古の控除は、自己の居住用に限られます。要件は東京都の原文でご確認ください。
【まとめ】買うときの税金と毎年の税金を、評価額から先に表にする
仮の例では、買うときに424,000円〜488,000円(軽減なし)、持つ間に年100,000円です。
賃貸に使う不動産では、これらは必要経費に入ります。軽減や特例は、床面積・用途・期限の要件があります。
\ 診断で状況を整理する /
費用は公式でご確認ください
次に読む
収支を知る ワンルーム投資はやめとけと言われる理由 › 保有中の収支を6つに分けて見る 借入を知る 不動産投資ローンの金利 › 金利と借入額で返済がどう変わるか 会社を比べる ワンルーム投資の大手の比べ方 › 会社の条件を、公式の資料で見比べる※この記事は、国と東京都の資料を確かめて整理したもので、税額を示すものではありません。個別のご相談は、税務署・都税事務所・税理士へお願いします。計算は仮の数字による概算です。確認日は2026年10月31日です。
この記事は、公表された資料と数字をもとに仕組みや用語を説明したもので、特定の物件の購入をおすすめするものでも、今後の家賃や物件価格を予想するものでもありません。不動産投資には、空室や家賃の下落、金利の上昇、物件価格の下落などにより、投資した元本を割り込むおそれがあります。ご契約は、ご自身の判断と責任で行ってください。