この記事にはPR(広告)を含みます。
 読者
不動産投資を法人化すると、税金は安くなりますか。会社員のままでも、副業の規則や会社への知られ方は問題になりませんか。
 けんじ
国税庁・総務省・日本年金機構・厚生労働省などの原文で確かめました。特定の会社名は挙げていません。
| 迷うこと | 原文で確かめた答え |
|---|---|
| 法人化は、いくらからか | 公的な目安はありません。仮の概算では、税・報酬・年金を足した法人が個人を下回るのは、不動産所得が約697万円(本業400万円)・約432万円(本業800万円)から |
| 会社員の場合 | 副業の可否は、会社の就業規則しだいです。住民税の通知は、市町村の条例や運用で変わります |
| 仮の数字(物件3,700万円) | 帳簿が−38.2万円の赤字で、法人化で下げる税の元になる黒字がありません |
不動産投資の法人化は、いくら利益が出たら考える?目安は?
この表で法人が下回るのは、不動産所得が約697万円から(仮・本業400万円の場合。800万円なら約432万円)です。
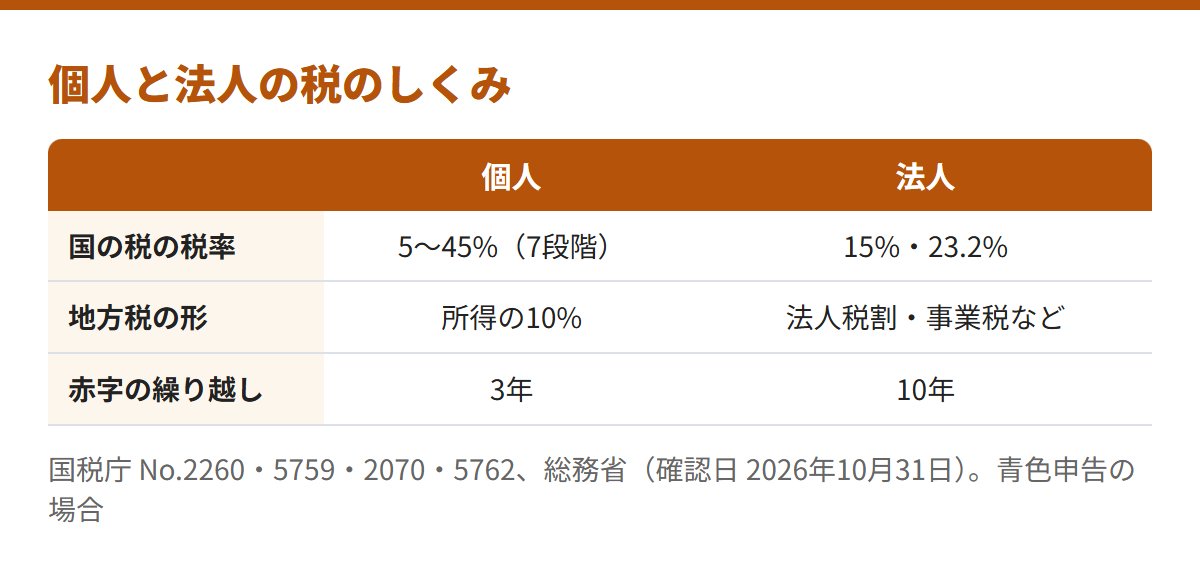
- 所得税は、課税される所得金額に応じて5%から45%の7段階。復興特別所得税として基準所得税額の2.1%が加わる(国税庁 No.2260)
- 個人住民税の所得割は、所得の10%(総務省)
- 法人税は、資本金1億円以下などの普通法人で、年800万円以下の部分が15%、超える部分が23.2%(No.5759。例外あり)
- 法人には、地方法人税(10.3%)、法人税割(7%)、事業税、事業税の37%の特別法人事業税、均等割もかかる
次の表は、これらの税率を足した概算です。本業の課税所得が400万円と800万円の、仮の2例で比べました。
| 個人A(本業400万円) | 個人B(本業800万円) | 法人の税 | 税+報酬・年金(仮) | |
|---|---|---|---|---|
| 不動産所得100万円 | 304,201円 | 334,830円 | 293,900円 | 1,033,100円 |
| 不動産所得200万円 | 608,400円 | 771,760円 | 517,800円 | 1,257,000円 |
| 不動産所得400万円 | 1,248,962円 | 1,645,620円 | 965,600円 | 1,704,800円 |
| 不動産所得800万円 | 2,894,582円 | 3,393,340円 | 1,959,840円 | 2,699,040円 |
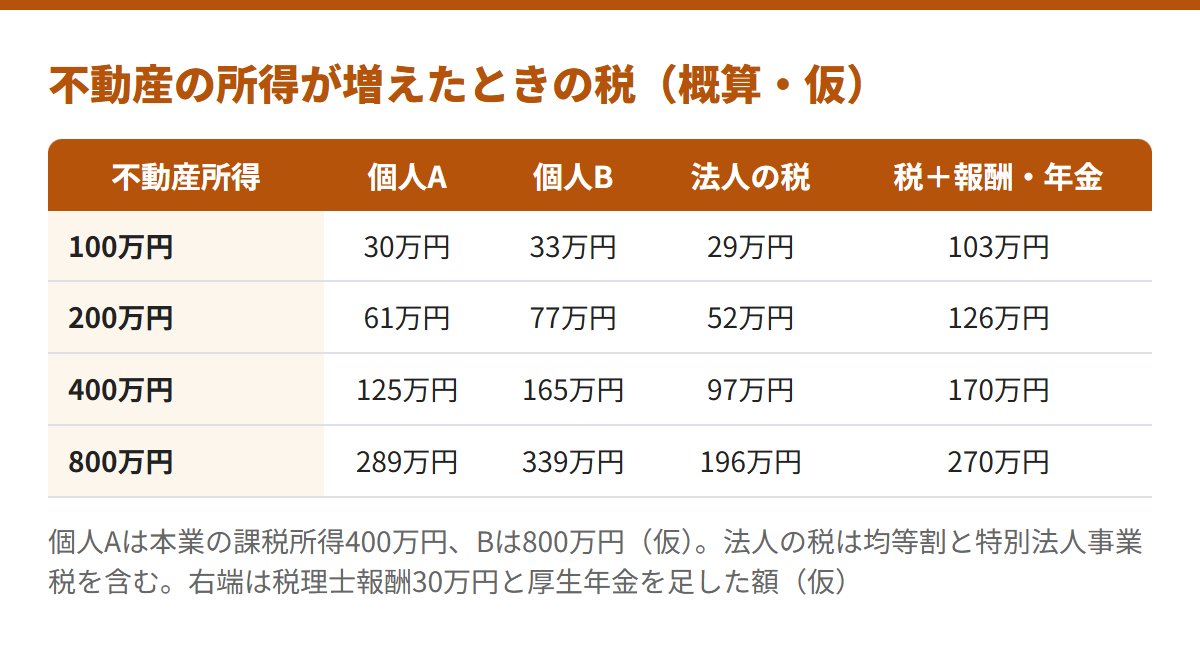
不動産所得が400万円のとき、個人Aの税は約125万円、法人の税は約97万円、報酬と年金を足すと約170万円です。
- 表の数字だけでは、法人が有利とは言えません。税理士報酬は年30万円、厚生年金は年439,200円(仮)で、健康保険は含みません
- 法人に残した利益は法人のお金です。個人へ払い出す役員報酬は給与所得として課税されます(No.1901)。この税も表に入っていません
※出典:国税庁 No.2260、No.5759、総務省 個人住民税・法人住民税、国税庁 地方法人税、東京都主税局・特別法人事業税(東京都の標準税率:事業税は年400万円以下3.5%、800万円以下5.3%、超7%)。確認日:2026年10月31日。概算では、個人の所得控除の違いと、法人の事業税の損金算入は考えていません。
個人と法人で、同じ不動産の収支だと税金はどう違う?仮の数字で比べる
物件3,700万円・家賃月90,000円・金利1.5%・35年・空室年1ヶ月は、すべて仮の数字です。
帳簿の不動産所得は−381,846円の赤字、手元のお金は−703,459円です。
| 個人のまま | 法人で持つ場合 | |
|---|---|---|
| 赤字の扱い | 給与と損益通算できる(土地分の利息を除く16.2万円) | 法人の欠損金として繰り越す |
| 繰り越せる期間 | 3年(青色申告) | 10年(青色申告) |
個人のままなら、本業の課税所得が400万円(仮)の人で、税が約49,491円減る計算です(概算)。
法人で持つと、赤字は法人の中に残り、均等割7万円は毎年かかります。手元のお金は−773,459円です(社会保険や報酬は入れていません)。
この仮の例では、法人化で下げる税の元になる黒字が、そもそもありません。
※すべて仮の数字で、実在の物件ではありません。出典:国税庁 No.2250(損益通算)、No.2070(個人の繰越3年)、No.5762(法人の欠損金10年)、総務省 法人住民税。確認日:2026年10月31日。
法人化すると、何が有利で、何が増える?デメリットは?
- 赤字の繰り越しが、個人の3年より長い10年(国税庁 No.2070・5762)
赤字でも毎年かかるものは?
法人住民税の均等割は、赤字でも払う税です(総務省)。資本金等が1,000万円以下・従業者50人以下なら年7万円です。
社会保険は、どうなる?
法人の事業所は、事業主だけでも、強制適用事業所です。厚生年金保険料率は18.3%で、半分ずつ負担します。標準報酬月額20万円(仮)なら、月36,600円、年439,200円です。
物件を売るとき、持ち替えるときは?
個人が長期(譲渡した年の1月1日で所有5年超)で売る場合は、所得税・復興特別所得税15.315%と住民税5%(合計20.315%)です(国税庁 No.3208)。法人が売ったときの扱いは、確かめていません。
個人の物件を法人に移すと、売買の登記になり、登録免許税(土地は令和11年3月31日まで1,000分の15、建物は1,000分の20)と、不動産取得税(標準税率は本則4%)がかかります。
※出典:国税庁 No.3208・No.7191・No.1901、総務省 法人住民税・不動産取得税、日本年金機構 適用事業所・保険料。確認日:2026年10月31日。
法人の設立と毎年の費用は、いくらかかる?
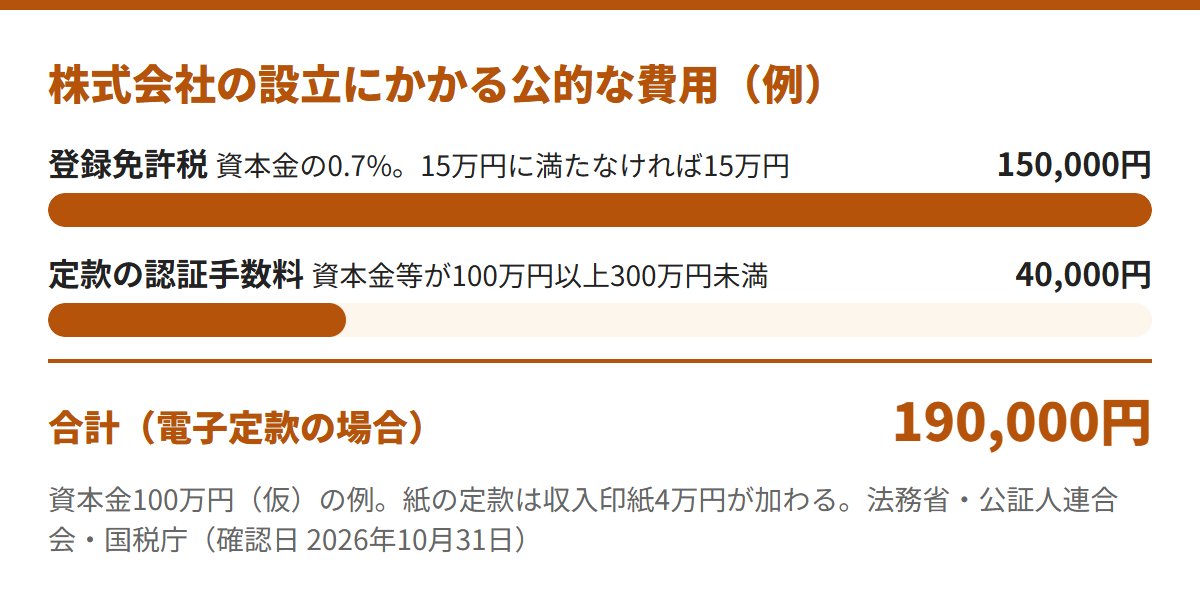
- 登録免許税は、資本金の額の1,000分の7。15万円に満たなければ15万円(資本金が約2,143万円までは15万円。国税庁 No.7191)
- 定款の認証手数料は、資本金等が100万円未満で3万円、100万円以上300万円未満で4万円、それ以外は5万円。紙の定款は収入印紙4万円が加わる
資本金100万円(仮)を電子定款で設立すると、この2つで190,000円です。毎年は、赤字でも均等割の年7万円です。
※出典:国税庁 No.7191、日本公証人連合会、総務省 法人住民税。確認日:2026年10月31日。
サラリーマンが法人化すると、会社にばれる?副業禁止にあたる?
- 厚生労働省のモデル就業規則は、勤務時間外に他の会社等の業務に従事できると定めている
- 会社が禁止・制限できるのは、労務提供上の支障、企業秘密の漏洩、会社の信用を損なう行為、競業による利益の侵害がある場合とされている
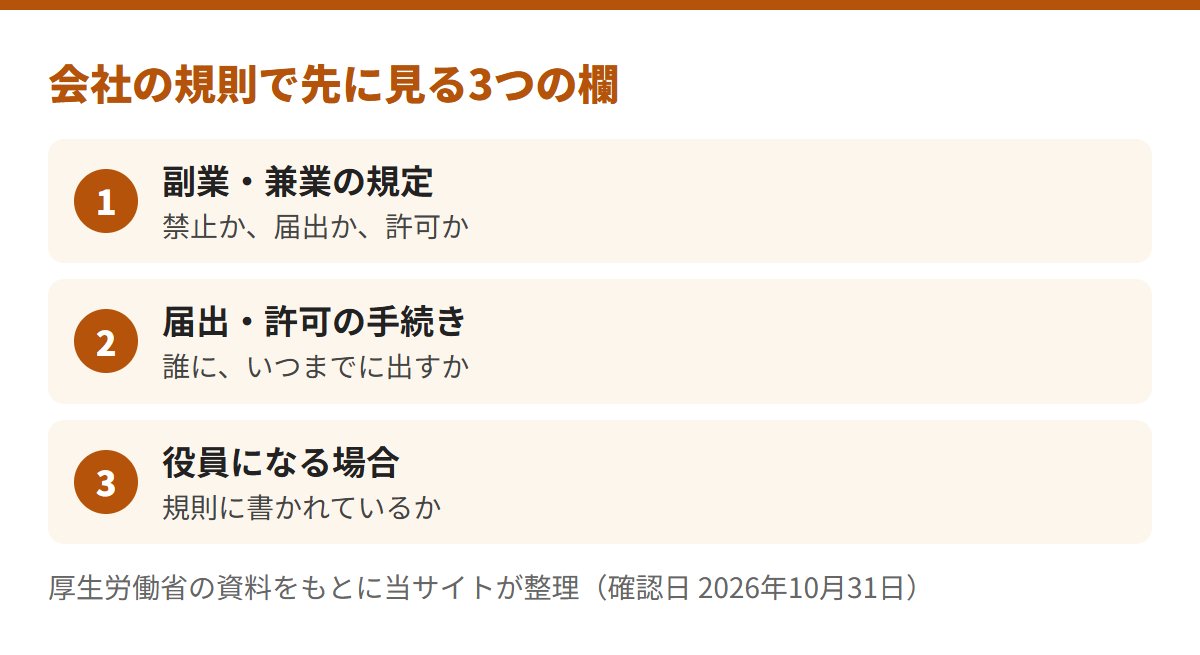
不動産の賃貸や、自分の法人の役員になることが「副業・兼業」にあたるかは、確かめた資料に書かれていませんでした。
会社に知られるかを考える前に、就業規則の副業の欄と、届出・許可の要否を確かめるのが先です。
給与を2か所から受けると、何が起きる?
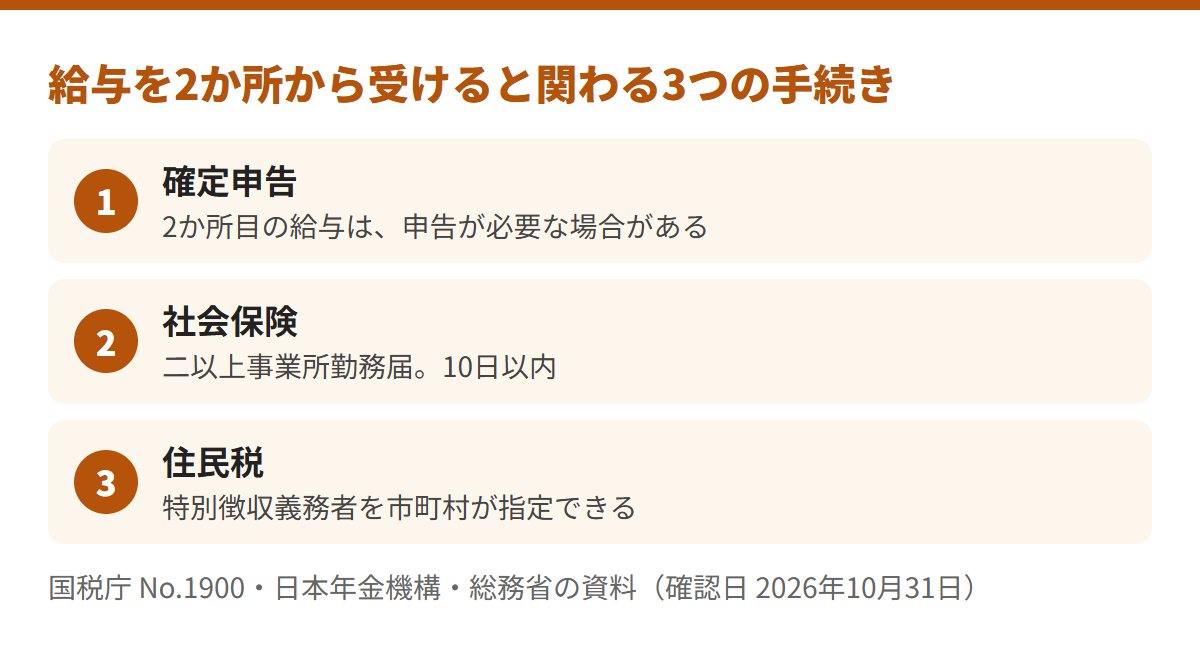
- 確定申告:年末調整されない給与がある場合などは、申告が必要になることがあります(国税庁 No.1900)。同族会社から不動産の賃貸料などを受ける場合も同じです(No.1901)
- 社会保険:2か所以上の適用事業所に使用されるときは、10日以内に「二以上事業所勤務届」を出し、報酬月額を合算して標準報酬月額が決まります(日本年金機構)
- 住民税:給与を支払う者が2以上のとき、市町村は、そのすべて、または一部を特別徴収義務者に指定でき、按分もできます(総務省の資料)
住民税の通知は、会社に届く?
給与以外の所得の住民税をどう扱うかは、市町村の条例しだいです。申告と住民税の選び方は、不動産投資の確定申告でまとめています。
- 総務省の資料は古く、現在の取扱いは市区町村の窓口でご確認ください
※出典:厚生労働省 副業・兼業と就業規則、国税庁 No.1900・No.1901、日本年金機構、総務省の資料。公務員など別の法令で兼業が定められている方の扱いは、確かめていません。確認日:2026年10月31日。
法人化を見送る人は、何を比べている?
法人化しない人が多いのかを示す公的な統計は、確かめた資料に見つかりませんでした。理由になりうるのは、帳簿が黒字にならない間は下げる税の元がないこと、赤字でも均等割がかかること、社会保険や登記の費用が増えることです。
当サイトの判断
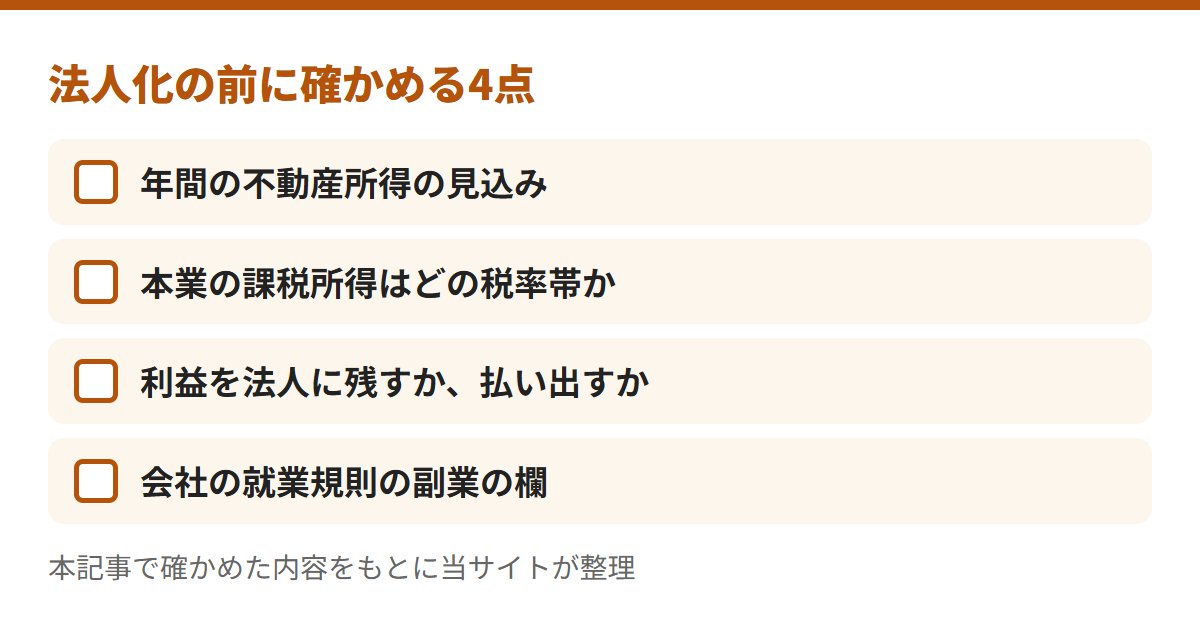
当サイトは、法人化の前に、年間の不動産所得の見込みと、会社の副業の規則を先に確かめるのがよいと見ます。
- ご自身の物件の収支表で、帳簿の所得が黒字になる見込みを見る
- 本業の課税所得の税率帯を、源泉徴収票などで確かめる
利益が大きくなる見込みがある方には、早めに税理士へご相談になる意味があります。
不動産投資の法人化に関してよくある質問
副業禁止の会社でも、法人化できますか?
できるかは、会社の就業規則しだいです。不動産賃貸や法人の役員が副業にあたるかは、資料に書かれていませんでした。
【まとめ】法人化の前に、利益の見込み・費用・会社の規則を確かめる
公的な目安はありません。税・報酬・年金を足した仮の概算では、法人が下回るのは不動産所得が約697万円からでした。
ただし、均等割・社会保険・設立や売却の費用、会社の規則や通知の確認が増えます。仮の数字では、帳簿が赤字のため、下げる税の元がありませんでした。
\ 診断で状況を整理する /
費用は公式でご確認ください
次に読む
会社を比べる ワンルーム投資の大手の比べ方 › 会社の条件を、公式の資料で見比べる 費用を知る ワンルーム投資はやめとけと言われる理由 › 保有中の収支の6つの項目 借入を知る 不動産投資ローンの金利 › 金利と借入額で返済がどう変わるか※この記事は、国の資料を確かめて整理したもので、税額や、法人化が有利になるかを示すものではありません。個別のご相談は、税務署や税理士へお願いします。計算は仮の数字による概算です。確認日は2026年10月31日です。
この記事は、公表された資料と数字をもとに仕組みや用語を説明したもので、特定の物件の購入をおすすめするものでも、今後の家賃や物件価格を予想するものでもありません。不動産投資には、空室や家賃の下落、金利の上昇、物件価格の下落などにより、投資した元本を割り込むおそれがあります。ご契約は、ご自身の判断と責任で行ってください。