この記事にはPR(広告)を含みます。
 読者
不動産投資の経費は、どこまで認められるのでしょうか。食事代や旅行も入りますか。
 けんじ
国税庁の原文と条文で、認められる線を確かめました。
| 迷うこと | 原文で確かめた答え |
|---|---|
| 経費の上限額 | 条文・資料に、金額の定めは見つかりませんでした |
| 線引きの基準 | 業務に必要か、家事と明らかに区分できるか |
| 食事代・自宅家賃・旅行 | 条件つきです。区分できる部分が論点になります |
- 経費がどこまで認められるかを決める、条文と国税庁の考え方
- 修繕積立金・仲介手数料・減価償却・利息など、迷いやすい項目の扱い
- 食事代・自宅家賃・旅行・領収書の扱いと、計算例
不動産投資の経費は、どこまで認められる?いくらまで?
- 必要経費は、収入を得るために直接要した費用と、その業務について生じた費用(所得税法37条)
- その年に債務が確定した金額が対象。年内に債務の成立・給付の原因・金額の算定がそろうこと(国税庁 No.2210)
- 家事上の経費は、必要経費に算入されない(所得税法45条1項1号)
「いくらまで」という上限の金額は、確かめた範囲では見つかりませんでした。
不動産所得は、総収入金額から必要経費を引いて計算します(国税庁 No.1370)。
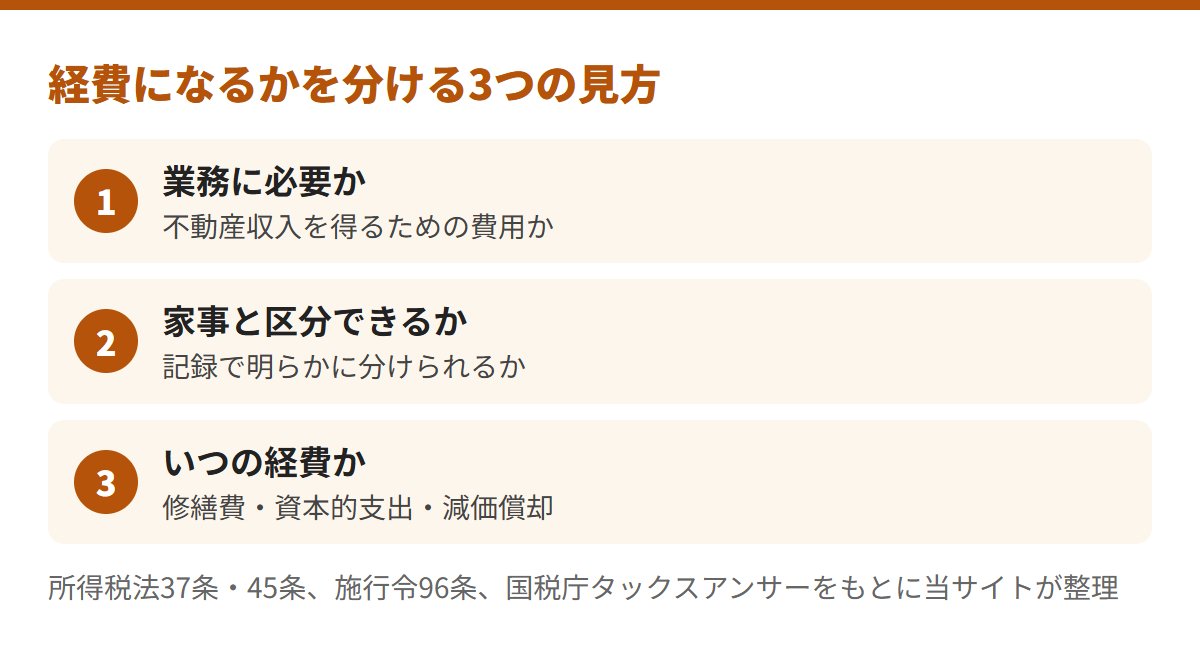
線は金額ではなく、業務に必要か、区分できるかで引かれます。
※出典:所得税法(e-Gov法令検索)第37条・第45条、国税庁 No.2210、国税庁 No.1370。確認日:2026年10月29日。
不動産投資で経費にできるものは?迷いやすい項目
| 項目 | 原文で確かめた扱い |
|---|---|
| 租税公課 | 固定資産税・不動産取得税・登録免許税・印紙税など(手引き) |
| 損害保険料 | 賃貸している建物等の火災保険料(同) |
| 借入金利子 | 建物等を取得するための借入金の利子(同) |
| 減価償却費 | 建物・附属設備・構築物など。土地は対象外(No.2100) |
| 修繕費 | 賃貸している建物等の修繕のための費用(同) |
| 給料賃金・地代 | 管理や集金に従事する使用人の給料。敷地の地代(同) |
| 貸倒金・雑費 | 回収不能の未収賃貸料(事業として行う貸付けに限る)。他に当てはまらない業務上の費用(同) |
| 修繕積立金 | 原則は修繕が終わった年。要件を満たせば払った年(質疑応答事例) |
| 購入時の仲介手数料 | 取得価額に入る。払った年の全額は経費にならない(質疑応答事例) |
修繕費と資本的支出は、どこで分かれる?
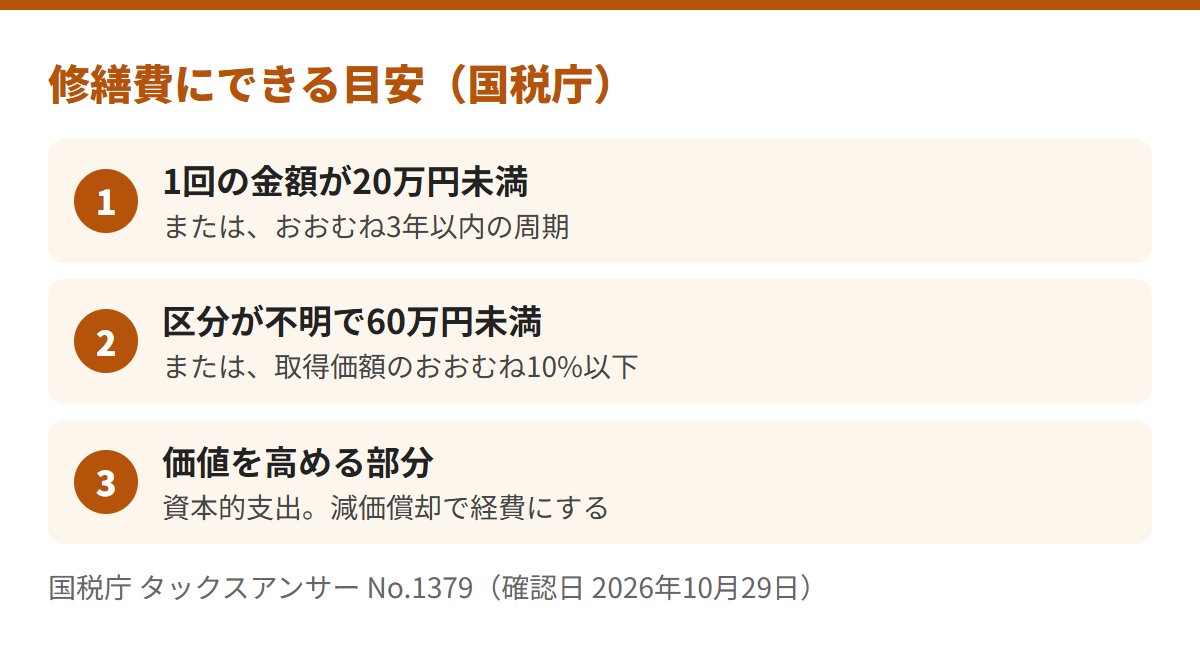
名目ではなく、実質で判定すると書かれています(No.1379)。
購入時にかかった費用は、その年に経費にできる?
仲介手数料は取得価額に入り、建物分は減価償却費として少しずつ経費になります。
- 令和4年4月1日以後に取得した貸付用の資産は、主要な業務として行う貸付けを除き、少額の全額経費の特例の対象外です(No.2100の注4)。主要な業務に当たるかは、税務署や税理士にご確認ください
※出典:No.2210・No.1370・No.1379・No.2100・No.2250、令和7年分 収支内訳書(不動産所得用)の書き方、修繕積立金の質疑応答事例、仲介手数料の質疑応答事例、清算金の質疑応答事例。確認日:2026年10月29日。
不動産投資の食事代・自宅家賃・旅行は、経費になる?
- 家事関連費は、主たる部分が業務に必要で、その部分を明らかに区分できる場合の、その部分だけ(施行令96条1号)
- 「主たる部分」は、業務に必要な部分が50%を超えるかで判定。50%以下でも、明らかに区分できる部分は算入できる(通達45-2)
- 青色申告の承認を受けている人は、記録で業務に直接必要と明らかな部分も算入できる(施行令96条2号)
食事代は経費になる?
日々の自分の食事は家事上の経費に当たると考えられ、業務のための飲食は、必要性と区分で個別に決まります。
国税不服審判所の平成25年7月9日裁決(クリニックの事業所得の事案)では、税理士らと食事をしながらの打合せ代は、食事が「たまたま生じたにすぎず」、業務に必要な部分も区分されていないとして、経費と認められませんでした。業務上の取引のない知人との飲食は、私的な交際とされました。同じ所得税法45条は不動産所得にも使われます。
自宅家賃は経費になる?
国税庁は、家賃を、家事と業務の両方にかかわる費用の例に挙げています(No.2210)。
旅行は経費になる?
通達は、事業を営む者の海外渡航を、業務に直接必要な場合に限ると書いています(37-16)。
観光渡航の許可を得て行う旅行などは、原則として直接必要に当たらないとされています(37-19)。
業務に必要な旅行と、そうでない旅行を併せたときは、期間の比などであん分します(37-21)。
旅行は、目的と記録で線が決まります。
- 通達37-16〜37-21は、事業を営む者を対象に書かれています。事業的規模でない場合の扱いは、確かめられませんでした
- 自宅の一部を使う割合や、交通費・車の費用の基準は、確かめられませんでした
※出典:所得税法施行令(e-Gov法令検索)第96条、所得税基本通達45-1・45-2、同37-16〜37-22、国税庁 No.2210。確認日:2026年10月29日。
経費は年にいくら?仮の数字で、帳簿と手元のお金を比べる
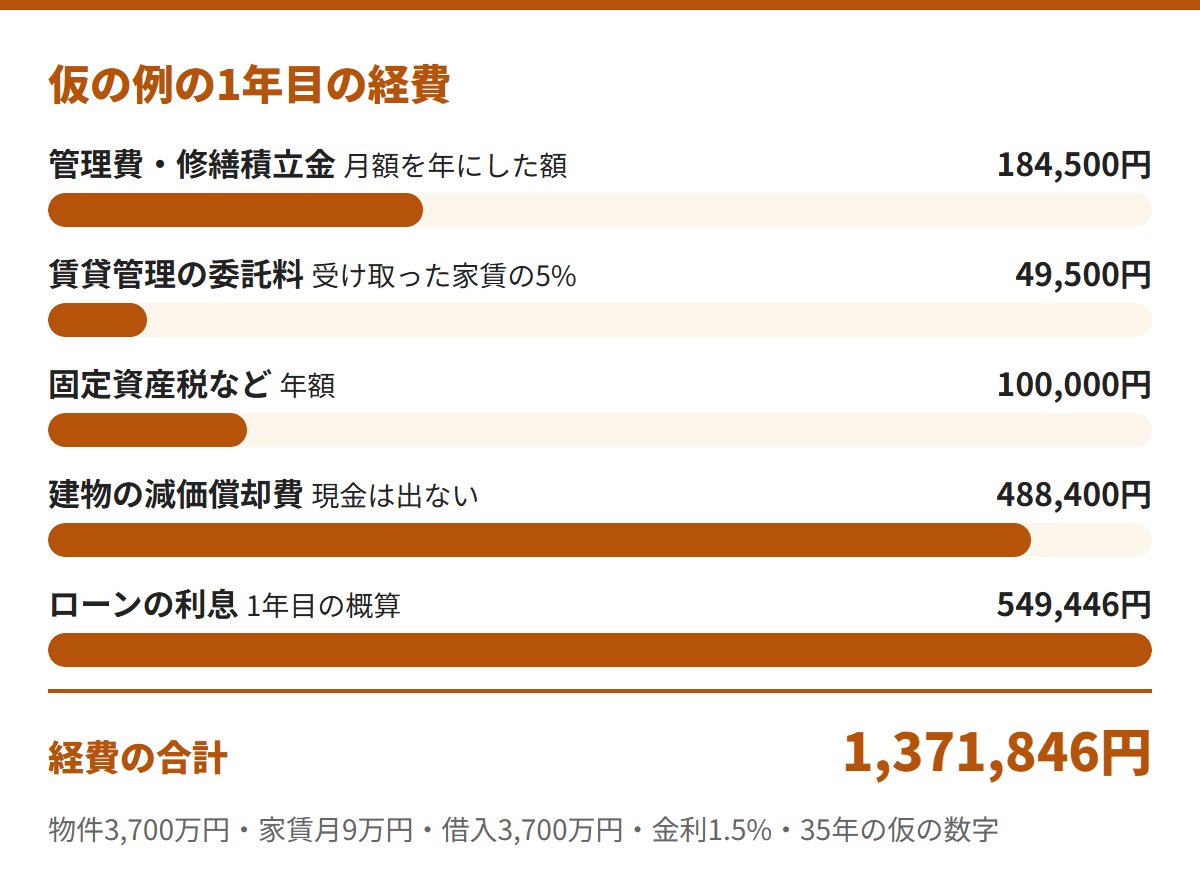
物件3,700万円・家賃月90,000円・金利1.5%・35年・建物60%・空室年1ヶ月は、すべて仮の数字です。
| 金額 | |
|---|---|
| 家賃収入(空室1ヶ月) | 990,000円 |
| 経費の合計 | 1,371,846円 |
| 帳簿の不動産所得 | −381,846円 |
| ローン返済のうち元本 | 810,013円 |
| 手元のお金 | −703,459円 |
帳簿は−38.2万円、手元は−70.3万円で、32.2万円ずれます。
元本の返済81.0万円は経費に入れていません。減価償却費48.8万円は現金が出ない経費です。
土地分の利息22.0万円は、赤字と通算できません(No.2250)。通算できる赤字は16.2万円です。
※すべて仮の数字。耐用年数47年(鉄筋コンクリート造・住宅用)・償却率0.022は国税庁の耐用年数表・償却率表で確認。利息を建物と土地へ按分する割合も仮です。元本は必要経費にならないと国税庁の手引きに書かれています。確認日:2026年10月29日。
不動産投資の経費に、領収書は必要?いつまで保存する?
- 不動産所得のある人は、収入と経費の記帳が必要(国税庁 No.2080)
- 白色申告の場合:収入と経費を記した法定帳簿は7年、請求書・領収書などは5年(同)
- 青色申告の場合:帳簿と決算関係書類は7年。領収証・預金通帳なども7年で、前々年分の事業所得と不動産所得が300万円以下なら5年。請求書・契約書などは5年(国税庁「暮らしの税情報」令和8年度版)
- 隠蔽・仮装に基づく申告では、帳簿書類で明らかでない費用は必要経費にならない(所得税法45条3項)
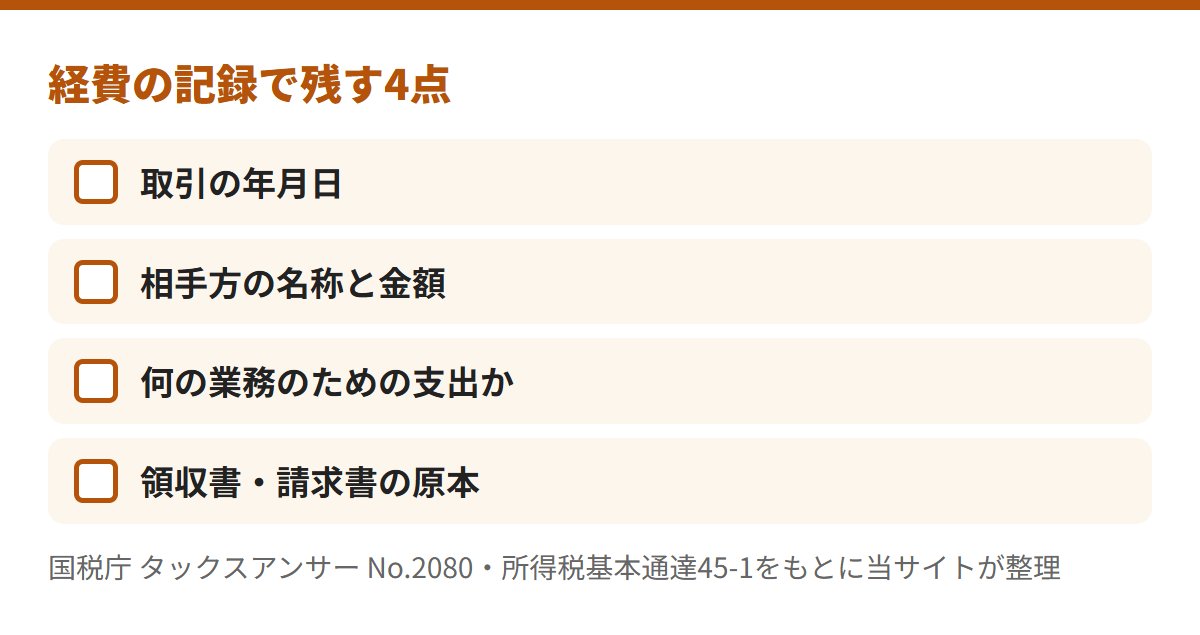
領収書は、何の業務のための支出かを書き添えて残せます。
※出典:国税庁 No.2080、国税庁「記帳や帳簿等保存・青色申告」、所得税法第45条第3項。確認日:2026年10月29日。
サラリーマンの不動産投資でも、確定申告で経費は使える?
- 給与以外の所得の合計が20万円を超える場合などは申告が必要(No.1900)
- 不動産所得の赤字は損益通算の対象。土地分の借入金利息は通算できない(No.2250)
- 事業的規模の目安は、貸室がおおむね10室以上、または独立家屋がおおむね5棟以上(No.1373)
青色申告特別控除の金額と条件は、不動産投資の確定申告にまとめました。
※出典:No.1900・No.2250・No.1373(令和8年4月1日現在法令等)。確認日:2026年10月29日。
不動産投資で経費にできないものは?一覧で確かめる
| 経費にならないもの | 国税庁の手引きの記載 |
|---|---|
| 税金・保険料 | 所得税・復興特別所得税、住民税、相続税、国民健康保険税、国民年金の保険料 |
| ペナルティ | 延滞税・加算税などの国税、地方税の延滞金・加算金、罰金、科料、過料、交通反則金 |
| ローンの元本 | 借入金の返済額のうち元本に相当する部分 |
| 自用部分・家事分 | 建物の一部を貸す場合の自用部分に対応する費用、水道料・電気料に含まれる家事分 |
| 生計を一にする親族への家賃 | 経費になりません(No.2210) |
「裏ワザ」は、条文や国税庁の資料に書かれていませんでした。
当サイトの判断
当サイトは、経費の線引きを、支出の前に決めておくのがよいと見ます。
- 支出のたびに、業務に必要か、区分できるかをメモする
- 迷う支出は、税務署か税理士にご相談する
少額の支出だけなら、記録の手間が大きく見えるかもしれません。
※出典:令和7年分 収支内訳書(不動産所得用)の書き方、No.2210。確認日:2026年10月29日。
投資そのものを検討するときは、ワンルーム投資の大手の比べ方が参考になります。
不動産投資の経費に関してよくある質問
購入時の仲介手数料は、その年に全額を経費にできますか?
取得価額に入るため、払った年の全額は経費になりません。建物分は減価償却費として経費になります(国税庁の質疑応答事例)。
【まとめ】経費の線は、必要性と区分で決まる
食事代・自宅家賃・旅行は区分、購入時の費用や大きな修理は取得価額や資本的支出が論点です。
迷うときは、税務署や税理士にご相談ください。
\ 診断で状況を整理する /
費用は公式でご確認ください
次に読む
費用を知る ワンルーム投資はやめとけと言われる理由 › 保有中の収支の6つの項目 会社を比べる ワンルーム投資の大手の比べ方 › 会社の条件を、公式の資料で見比べる 別の道 不動産クラウドファンディングの税金 › 分配金の税金と確定申告※法令の条文と国税庁の案内を整理したもので、個別の支出が経費になるかを判断するものではありません。個別のご相談は、税務署や税理士へ。出典と確認日(2026年10月29日)は各節の末尾にあります。
この記事は、公表された資料と数字をもとに仕組みや用語を説明したもので、特定の物件の購入をおすすめするものでも、今後の家賃や物件価格を予想するものでもありません。不動産投資には、空室や家賃の下落、金利の上昇、物件価格の下落などにより、投資した元本を割り込むおそれがあります。ご契約は、ご自身の判断と責任で行ってください。