この記事にはPR(広告)を含みます。
 読者
不動産投資は節税になると聞きます。「ならない」「嘘」という声もあって、迷っています。
 けんじ
国税庁の原文で仕組みを確かめて、仮の数字で計算しました。
| 迷うこと | 確かめた答え |
|---|---|
| 節税と言われる仕組みは | 減価償却費で帳簿が赤字になり、他の所得と通算して税が減ることです |
| 「ならない」と言われるのは | 手元のお金は増えず、売るときに償却分が取得費から引かれるためです |
| この記事の仮の例では | 10年で戻る税が約38.8万円、売るときの税が約80.9万円でした |
不動産投資の節税の仕組みは?損益通算と減価償却を原文で確かめる
- 不動産所得は、総収入金額から必要経費を引いて計算する。必要経費に減価償却費がある(No.1370)
- 定額法の償却費は、取得価額×定額法の償却率(No.2106)
- 不動産所得が赤字なら、他の黒字の所得から差し引ける。これが損益通算(No.1391)
- 土地を取得するための借入金の利子にあたる部分は、通算できない(No.1391・2250)
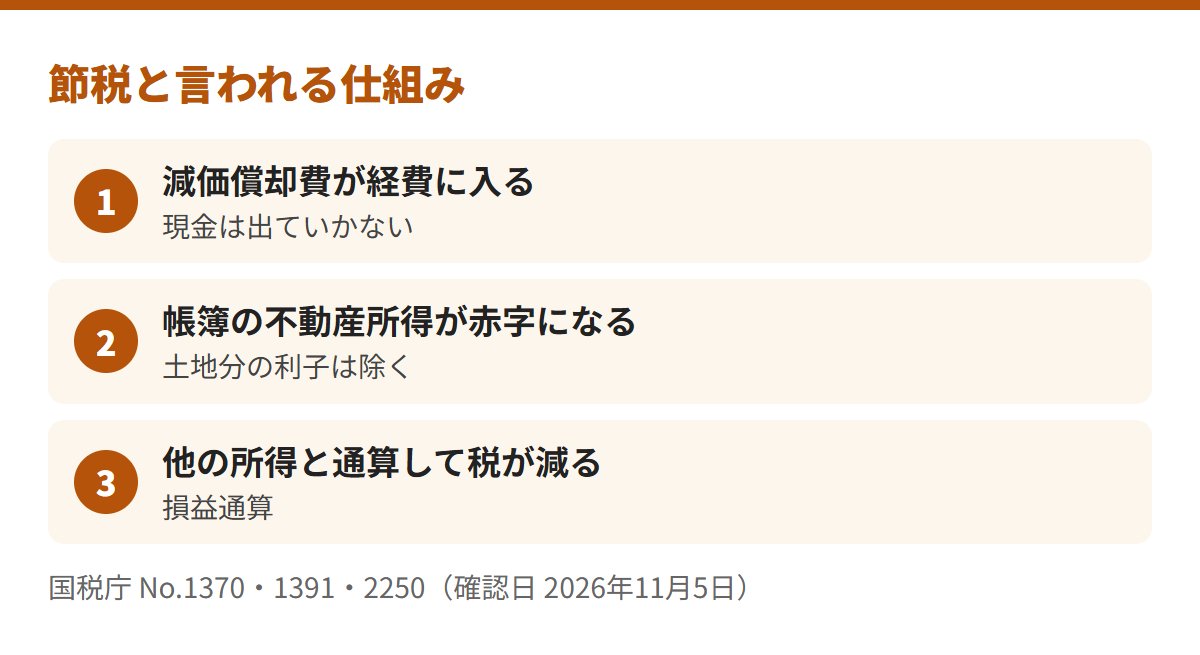
節税と言われる中心は、減価償却費です。
建物の償却費は、お金が出ていかない経費です。
その分、帳簿の不動産所得が小さく、赤字になることがあります。
赤字は給与などと通算でき、税が減ります。
- 税が減ることと、手元のお金が増えることは別の話です。次の節から数字で確かめます
- 国外の中古建物には、別の通算の制限があります(No.1391)。この記事は国内の物件の話です
※出典:国税庁 No.1370、No.2106、No.1391、No.2250。確認日:2026年11月5日。
不動産投資の節税は、どのくらい?サラリーマンのシミュレーション
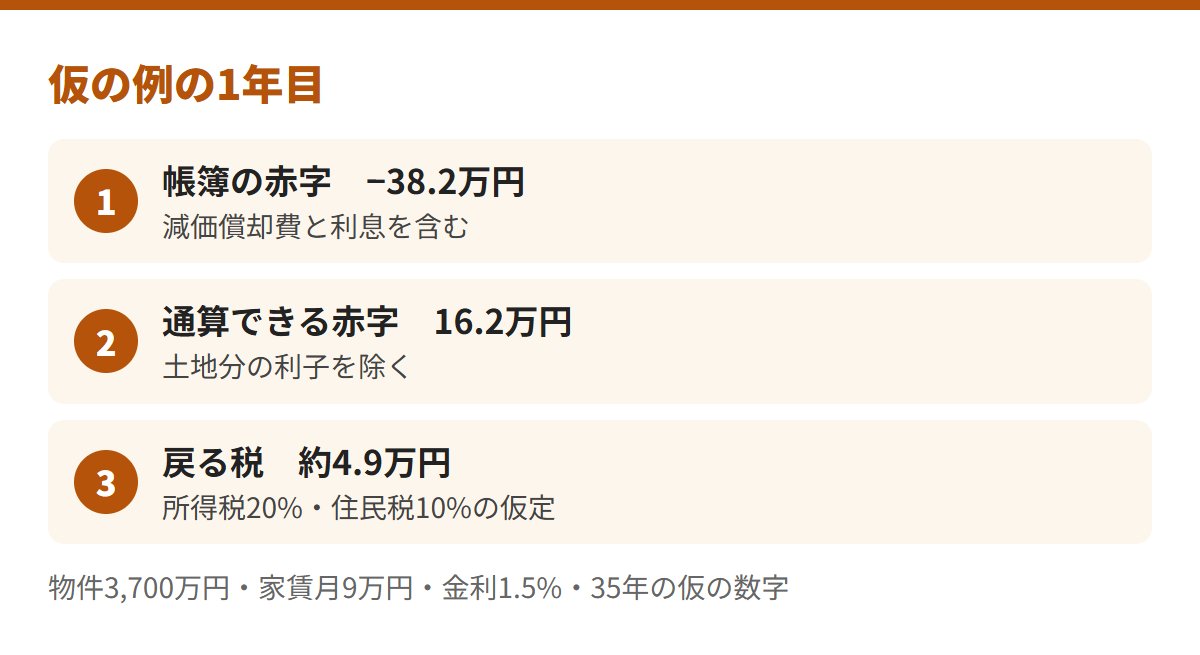
ワンルーム投資の記事と同じ仮の数字(物件3,700万円・家賃月90,000円・金利1.5%・35年)で計算します。
| 仮の計算(1年目) | 金額 |
|---|---|
| 建物の価格(仮に6割) | 2,220.0万円 |
| 減価償却費(47年・償却率0.022) | 年488,400円 |
| 帳簿の不動産所得 | −38.2万円 |
| うち土地分の利子(通算不可) | 22.0万円 |
| 通算できる赤字 | 16.2万円 |
| 戻る税(所得税20%・住民税10%と仮定) | 約4.9万円 |
戻る税は約4.9万円で、年70.3万円の持ち出しは変わりません。
持ち出しは、税が戻ったあとも約65.4万円です。
税率が高い人は、戻る額がもう少し大きくなります。年収別は年収の記事にまとめました。
- すべて仮の数字です。実在の物件ではありません
- 申告した年の所得税と、翌年度の住民税が減ります。住民税は税率を一律10%と仮定しました
- 年の途中で取得すると、償却費は使った月数の分になります(No.2106)。ここでは1年分で計算しました
※当サイトの計算(すべて仮)。復興特別所得税2.1%を加えた所得税率20%と住民税10%の合計は30.42%。出典:国税庁 No.1370・1391・2250・2106、償却率表。確認日:2026年11月5日。
減価償却で節税する?築20年の中古は耐用年数が短くなる
- 鉄筋コンクリート造・住宅用の法定耐用年数は47年で、定額法の償却率は0.022
- 中古資産は、使える期間を見積もれないとき、簡便法を使える(省令第3条)
- 法定耐用年数の一部を経過した資産は、法定耐用年数から経過年数を引いた年数に、経過年数の20%を足す
- 全部を経過した資産は、法定耐用年数の20%。いずれも2年に満たなければ2年
築20年なら、(47−20)+20×0.2で31年です。
償却率表の31年は0.033で、47年の0.022より大きくなります。
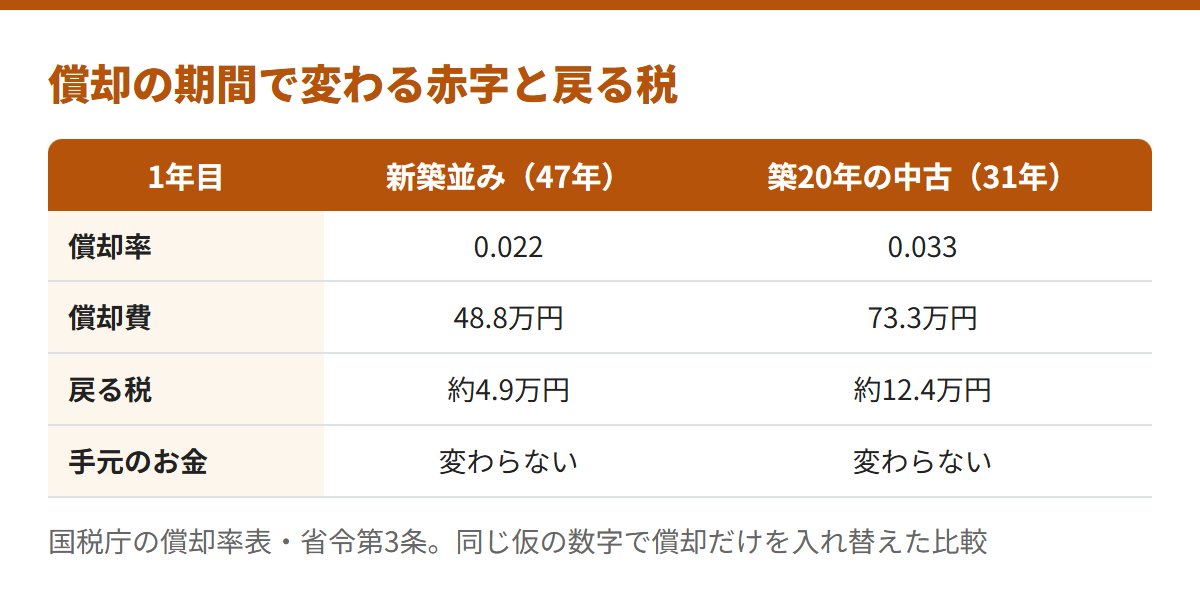
同じ仮の数字なら、償却費が24.4万円増え、戻る税は約7.4万円増えます。
ただし、手元のお金は変わらず、持ち出しは約58.0万円です。
31年を過ぎると償却費はなくなります。仮の例の32年目は、帳簿が58.6万円の黒字です。
- 償却だけを入れ替えた比較です。実際の中古は、価格も家賃も違います
- 資本的支出が取得価額の50%を超える場合は、簡便法を使えないことがあります(省令第3条)
- 32年目は、家賃と費用が変わらない仮定です。目安にとどめてください
※出典:減価償却資産の耐用年数等に関する省令(e-Gov)第3条、国税庁 耐用年数表、償却率表。確認日:2026年11月5日。
不動産投資の節税は「嘘」「ならない」と言われるのはなぜ?
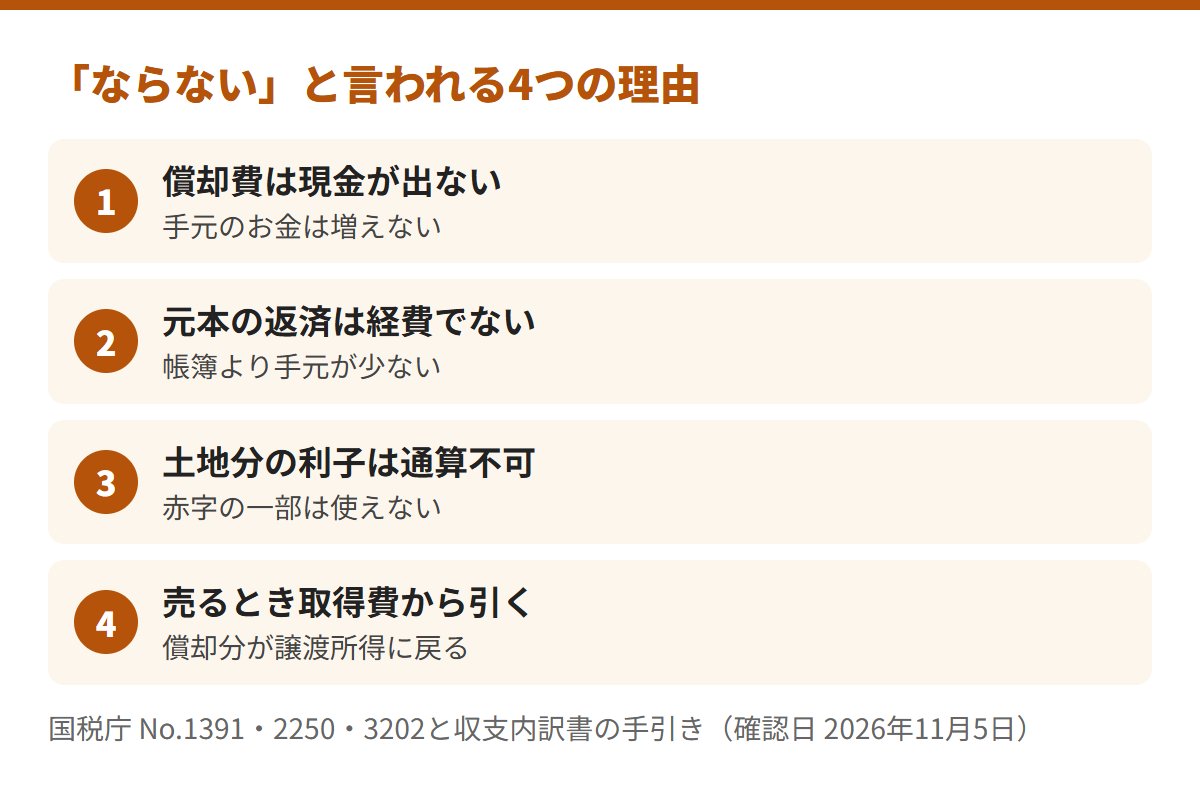
税は減っても、お金の収支は別に動くためです。
仮の例の1年目で、帳簿は−38.2万円、手元は−70.3万円です。
差の32.2万円は、元本の返済と償却費の差です。
- 償却費は、お金が出ていかない経費です
- 元本の返済は、必要経費に入りません(収支内訳書の手引き)
- 土地分の利子は、赤字と通算できません(No.2250)
- 売るとき、償却分は取得費から引かれます(No.3202)
「節税になる」は、税の額の話として正しく読めます。
「ならない」は、手元のお金の話として読めます。
けんじどちらの話をしているのかを、先に分けて読むと迷いにくくなりました。
※出典:No.1391・No.2250・No.3202、令和7年分の収支内訳書(不動産所得用)の書き方。確認日:2026年11月5日。
売るときに、節税した分はどうなる?10年持った例で計算
- 譲渡所得は、売った金額から取得費と譲渡費用を引いて計算する
- 建物の取得費は、所有期間中の減価償却費相当額を差し引いて計算する
- 譲渡した年の1月1日で所有期間が5年を超えると長期。税率は所得税15%・住民税5%に、復興特別所得税2.1%(No.3208)
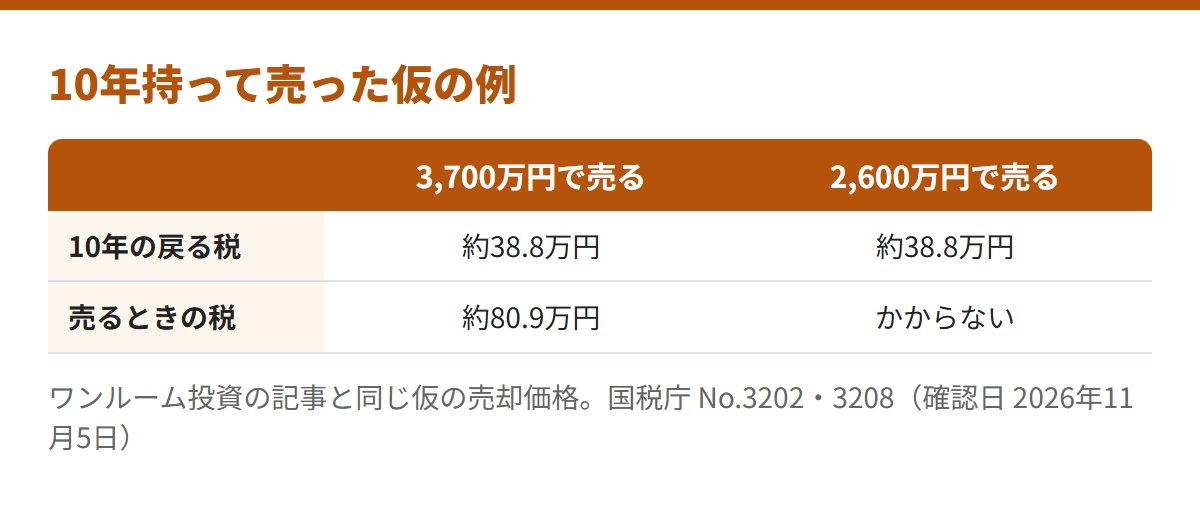
| 3,700万円で売る | 2,600万円で売る | |
|---|---|---|
| 売却価格 | 3,700.0万円 | 2,600.0万円 |
| 取得費(10年分の償却を引いた建物+土地) | 3,211.6万円 | 3,211.6万円 |
| 譲渡費用(仮) | 90.0万円 | 90.0万円 |
| 譲渡所得 | 398.4万円 | −701.6万円 |
| 売るときの税 | 約80.9万円 | かからない |
10年で戻る税の合計は約38.8万円で、売るときの税は約80.9万円です。
持ち出しの合計は、戻る税を足しても約664.6万円です。
取得時と同じ価格で売れた、という前提の例です。
- 利息が減るため、戻る税は年ごとに少しずつ小さくなる計算です。家賃と費用は10年変わらない仮定です
- 売って損が出る場合の税の扱いは、確かめていません。税務署や税理士にご確認ください
- 総合課税と譲渡所得は税率が違います。税率次第で、得にも損にもなりえます
※当サイトの計算(すべて仮)。売却価格・譲渡費用・建物の割合は、ワンルーム投資の記事と同じ仮。出典:国税庁 No.3202・No.3208。確認日:2026年11月5日。
節税を目的に買う前に、何を確かめる?
当サイトの判断
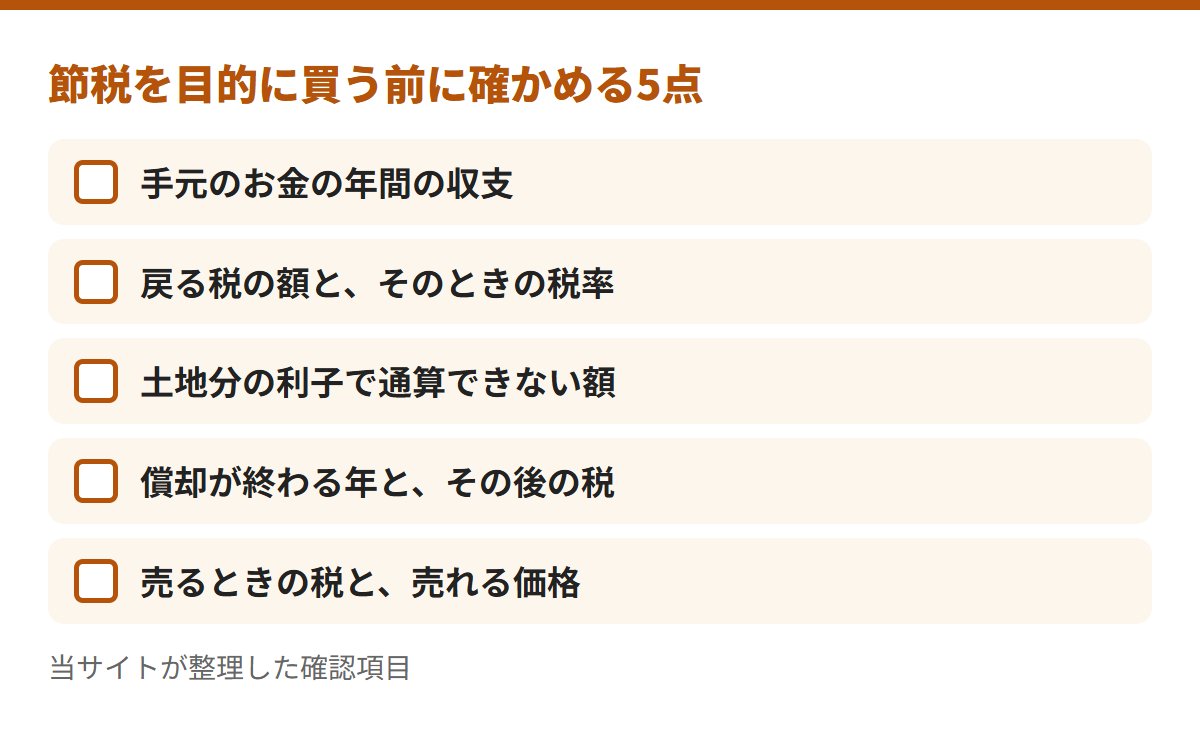
当サイトは、節税の額より先に、手元のお金の年間の収支を確かめるのがよいと見ます。
- 戻る税と、持ち出しの額を並べて見る
- 償却が終わる年と、売るときの税まで見る
節税の話を先に聞くと、収支の確認が後になりやすいかもしれません。
借入と年収の関係は年収の記事、申告の流れは確定申告の記事で整理しています。
経費の線引きは経費の記事にあります。
不動産投資の節税に関してよくある質問
不動産投資で、税金が戻ってくることはありますか?
赤字が出て損益通算できれば、給与から引かれた所得税が還付されることがあります。土地分の利子は通算できません。
減価償却が終わると、どうなりますか?
償却費の経費がなくなり、帳簿が黒字になることがあります。仮の例の32年目は、黒字の計算でした。
節税目的で買うのはお勧めですか?
当サイトは、お勧めしません。仮の例では、戻る税より持ち出しのほうが大きいためです。
【まとめ】節税は税の話、手元のお金は別の話
節税の仕組みは、減価償却費と損益通算です。
仮の例では、税は戻っても、手元のお金は減りました。
売るとき、償却分は取得費から引かれます。
買う前に、手残りと売るときの税を並べてみてください。
\ 診断で状況を整理する /
費用は公式でご確認ください
次に読む
次の疑問 サラリーマンの不動産投資に確定申告は要る?不要な場合と還付金の目安 › 赤字のときの申告と、還付の流れを確かめる 比べる ワンルーム投資の大手はどこ?上場3社・非上場2社の免許と手数料 › 会社の免許と手数料を、公式の資料で比べる 会社を見る RENOSYの評判を、公式の収支例と5万円の条件で確かめる › 会社の収支例と条件を、公式の資料で確かめる※節税や運用の結果を保証するものではありません。個別の申告は税務署や税理士へ。確認日は2026年11月5日です。
この記事は、公表された資料と数字をもとに仕組みや用語を説明したもので、特定の物件の購入をおすすめするものでも、今後の家賃や物件価格を予想するものでもありません。不動産投資には、空室や家賃の下落、金利の上昇、物件価格の下落などにより、投資した元本を割り込むおそれがあります。ご契約は、ご自身の判断と責任で行ってください。