この記事にはPR(広告)を含みます。
 読者
不動産投資は相続税の対策になると聞きました。本当に税金は減りますか。
 けんじ
国税庁と裁判所の原文で確かめました。金額は仮の数字です。
| 迷うこと | 確かめた答え |
|---|---|
| なぜ下がると言われるか | 土地・建物の評価の決め方、賃貸にしたときの評価減、借入の債務控除、小規模宅地等の特例が重なるためです |
| 仮の数字では | 相続税の総額が180万円から23万円、特例ありで0万円になる計算です。実際の税額ではありません |
| 気をつけること | 評価の差だけを狙った購入は、国税庁の新ルールや裁判で否認された例があります。空室や売却の損も残ります |
不動産投資は、なぜ相続税の対策になると言われるの?
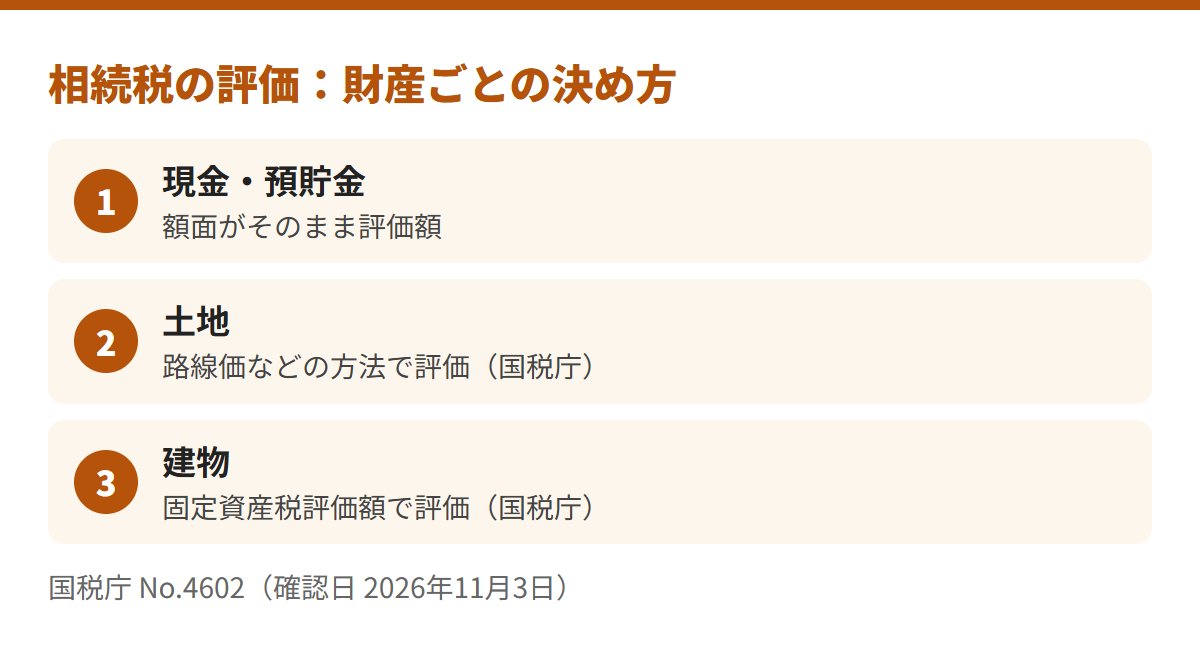
相続税は、財産を「評価額」に直して計算します。
現金や預貯金は、額面がそのまま評価額です。
土地と建物は、決められた方法で評価します。買った値段と同じとは限りません。
- 宅地は、路線価方式(路線価に補正率と面積を乗じる)か、倍率方式で評価する(No.4602)
- 家屋は、固定資産税評価額に1.0を乗じて評価する(No.4602)
- 基礎控除の算式は「3,000万円+600万円×法定相続人の数」(No.4152)
- 評価額が下がることと、税が減ることは同じではありません。基礎控除の範囲なら、相続税がかからない方もいます
※出典:国税庁 No.4602・No.4152。確認日:2026年11月3日。
賃貸にすると、相続税の評価はどこまで下がる?
人に貸している土地は貸家建付地、建物は貸家として評価します。
国税庁の算式は次のとおりです(No.4614・No.4602のQ&A)。
- 貸家建付地=自用地の価額−自用地の価額×借地権割合×借家権割合×賃貸割合(No.4614)
- 貸家=固定資産税評価額−固定資産税評価額×借家権割合×賃貸割合(No.4602のQ&A)
- 借家権割合は100分の30(財産評価基準書・令和7年分・東京都)
- 小規模宅地等の特例:貸付事業用宅地等は、限度面積200㎡・減額割合50%(No.4124)
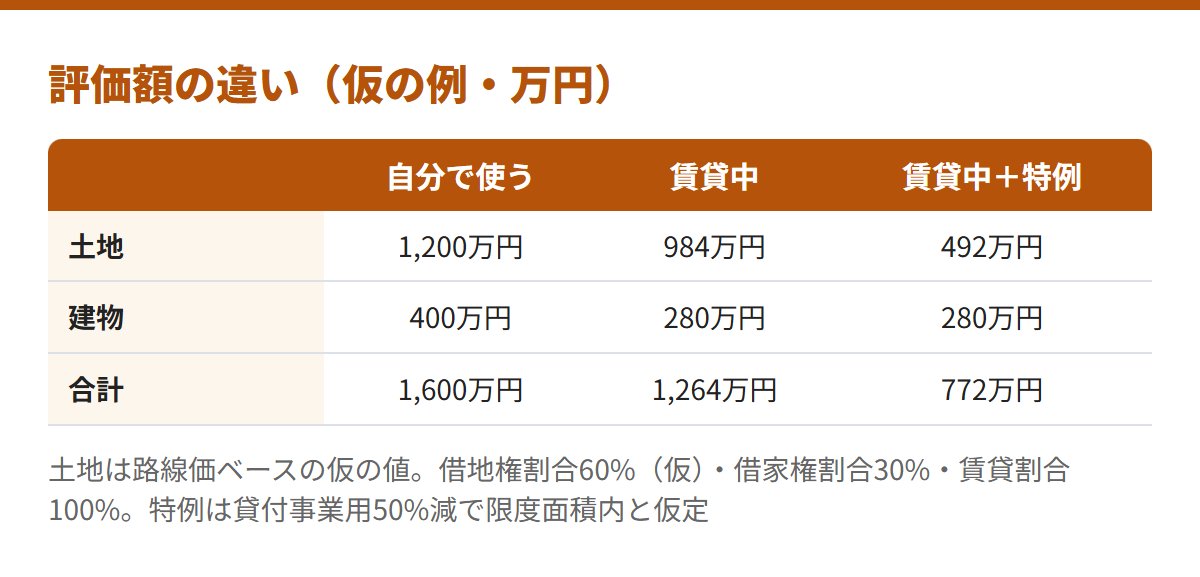
仮の前提は表のとおりです。土地1,200万円、建物400万円、借地権割合60%です。
| 項目 | 仮の数字 | ひとこと |
|---|---|---|
| 土地(自用地の価額) | 1,200万円 | 固定資産税評価額960万円を、路線価ベースに置き直した仮の値(約1.25倍と仮置き) |
| 建物(固定資産税評価額) | 400万円 | 固定資産税の記事と同じ仮の値 |
| 借地権割合 | 60% | 路線価図の数字は地域ごと。仮の値 |
| 借家権割合・賃貸割合 | 30%・100% | 全室が賃貸中と仮定 |
貸家建付地は984万円、貸家は280万円で、合計1,264万円です。
特例の要件を満たせば、土地はさらに半分の492万円になります。
- 3年以内に新たに貸付事業を始めた宅地等は、原則として特例の対象外です。3年を超えて特定貸付事業を行っていた場合は除かれます(No.4124)
- 特例は、申告期限まで事業を続け、宅地等を持ち続けることなどが要件です。個別の可否は税理士へ
※出典:国税庁 No.4614・No.4602 Q&A・No.4124・財産評価基準書 借家権割合。確認日:2026年11月3日。金額は仮の数字です。
借入で買うと、相続税はいくら変わる?(仮の試算)
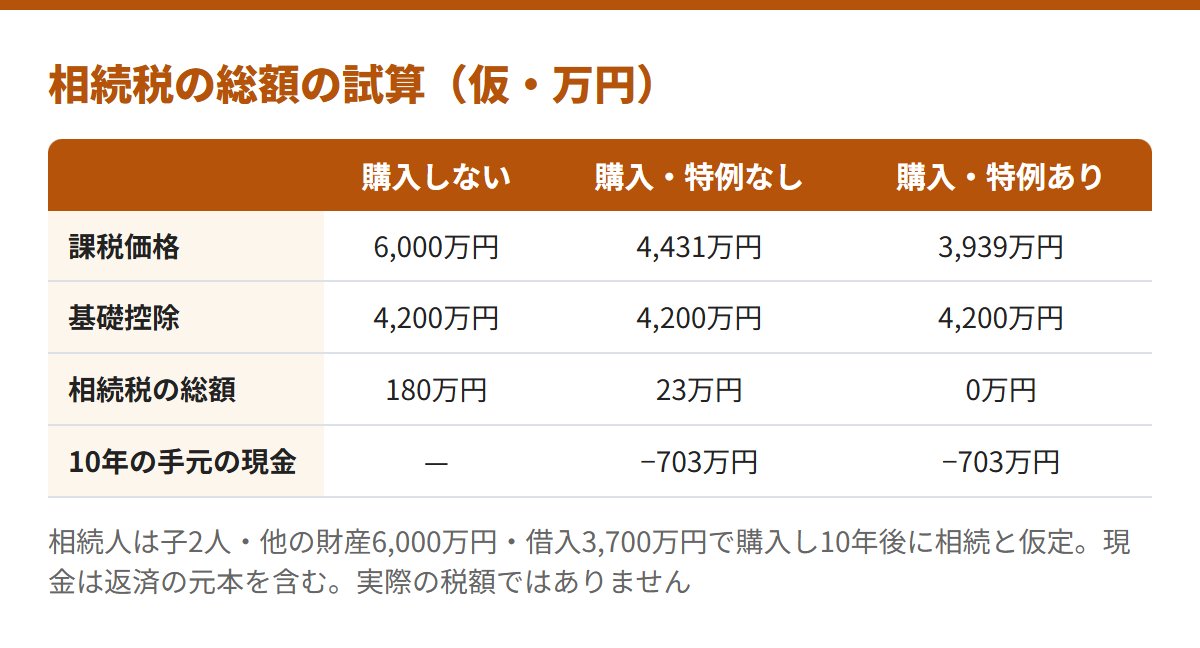
相続人は子2人、他の財産は6,000万円と仮定します。
借入3,700万円で物件を買い、10年後に相続が起きた場合です。
借入の残りは、債務として財産から差し引けます(No.4126)。
| 場合 | 課税価格 | 基礎控除 | 相続税の総額 |
|---|---|---|---|
| 購入しない | 6,000万円 | 4,200万円 | 180万円 |
| 購入・特例なし | 4,431万円 | 4,200万円 | 23万円 |
| 購入・特例あり | 3,939万円 | 4,200万円 | 0万円 |
10年後の残債は2,833万円、評価額は10年間変わらず、他の財産は持ち出しのあとで6,000万円と置いています。
仮の例では、相続税の総額が180万円から23万円へ下がる計算です。
同じ仮の例の、10年の手元の現金です。家賃から費用と返済を引いています。
| 場合 | 相続税の総額 | 10年の手元の現金 |
|---|---|---|
| 購入しない | 180万円 | — |
| 購入・特例なし | 23万円 | −703万円 |
| 購入・特例あり | 0万円 | −703万円 |
税の差は、特例なしで157万円、特例ありで180万円です。持ち出しは約703万円で、税の差より大きい計算です。
返済には元本の約867万円も含まれ、残債を減らします。
- 上の差は、書類の上の評価の差です。空室、修繕、売却の損、所得税の変化は含んでいません
- 返済と家賃の関係はワンルーム投資の記事、金利は金利の記事をご覧ください
※出典:国税庁 No.4155(税率)・No.4152・No.4126。確認日:2026年11月3日。税額は速算表からの計算で、金額は仮の数字です。
ワンルームやタワマンの節税は、いまも通用する?
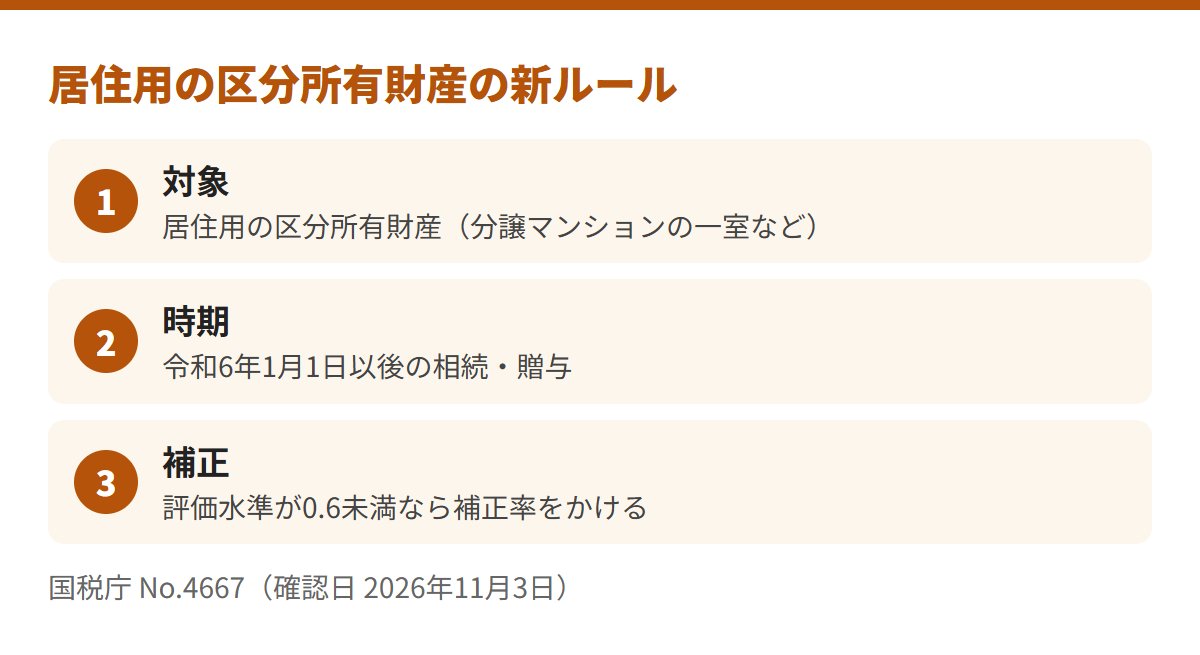
令和6年1月1日以後に相続・贈与で取得した居住用の区分所有財産は、評価の方法が変わりました。
- 評価乖離率=A+B+C+D+3.220(Aは築年数、Bは総階数指数、Cは所在階、Dは敷地持分狭小度)
- 評価水準=1÷評価乖離率。0.6未満なら、評価乖離率に0.6を掛けた値が補正率
- 0.6以上1以下は補正せず、従来の方法で評価する
- 対象外の例:事業用テナント、登記がされていない一棟所有の賃貸マンション、地階を除く総階数が2以下のもの
- 個々の部屋の補正率は、築年数・階数・敷地持分で変わります。国税庁の資料や税理士でご確認ください
※出典:国税庁 No.4667。確認日:2026年11月3日。
節税目的だけで買うと、何が危ないの?
評価の差を主な目的にした購入は、裁判で否認された例があります。
- 最高裁判所第三小法廷・令和4年4月19日判決(令和2年(行ヒ)第283号・相続税更正処分等取消請求事件)。結果は棄却
- 通達の方法による画一的な評価が、実質的な租税負担の公平に反する事情がある場合は、通達評価額を上回る価額によっても平等原則に違反しない、という趣旨
- 事案では、被相続人が借入れで不動産を購入していた。購入と借入れがなければ、課税価格の合計額は6億円を超えていた
- 被相続人らは、相続税の負担が減る結果になることを知り、期待して購入と借入れを実行した、と認定された
- 判決は個別の事案です。ほかの購入が同じ扱いになるとは言えません
- 評価の差だけを目的にした借入購入は、否認される可能性があります。専門家にご相談ください
※出典:裁判所 判例・国税庁 財産評価基本通達 総則。確認日:2026年11月3日。
空室・家賃下落・売却のとき、相続はどうなる?
| 仮の例 | 金利1.5% | 金利2.5% |
|---|---|---|
| 毎月の家賃 | 90,000円 | 90,000円 |
| 毎月の返済 | 113,288円 | 132,273円 |
| 差(管理費・税は含まず) | −23,288円 | −42,273円 |
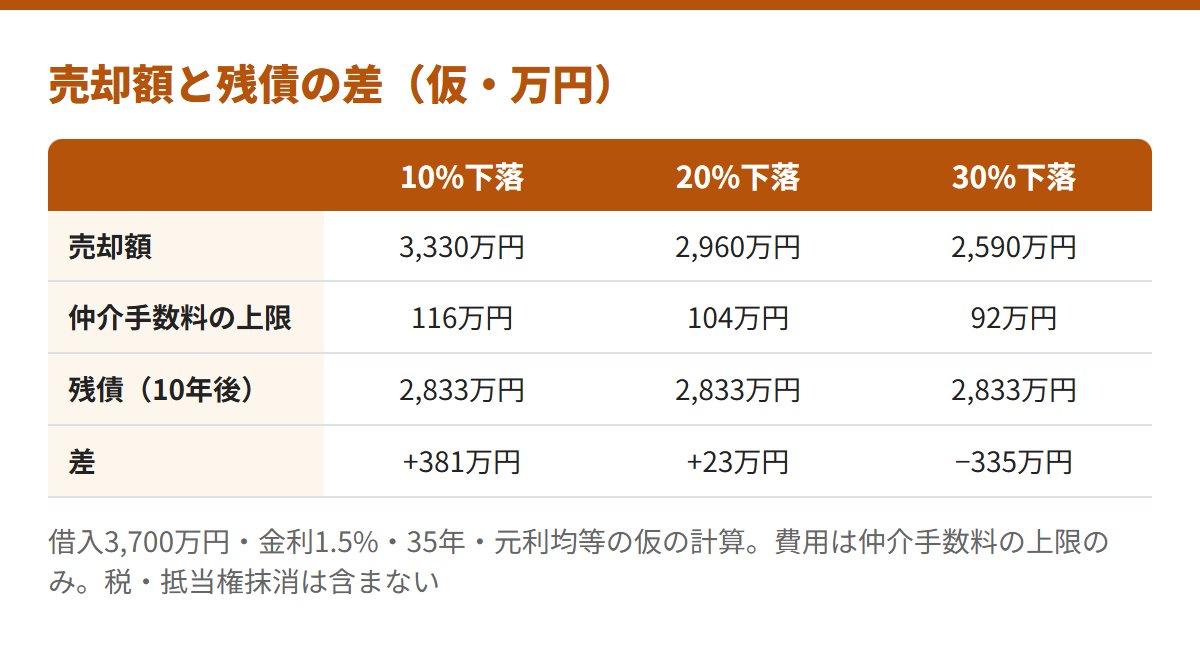
10年後の残債は2,833万円。仲介手数料の上限(92万円)まで含めると、価格が30%下がったとき、335万円足りません。
- 不動産は、現金と違い、相続人で分けにくい財産です
- 特例は、原則として申告期限までに分割され、適用に相続人全員の同意が要ります(No.4124)
※出典:国税庁 No.4124、国土交通省 報酬の告示(1970年)。確認日:2026年11月3日。仲介手数料の上限は(価格×3%+6万円)×1.1で、当サイトの計算です。金額は仮の数字です。
生前贈与とは何が違う?暦年贈与の持ち戻し
暦年課税の贈与は、相続開始前の一定期間分が、相続財産に加算されます。
| 相続開始の日 | 加算される期間 |
|---|---|
| 令和8年12月31日まで | 相続開始前3年以内 |
| 令和9年1月1日〜令和12年12月31日 | 令和6年1月1日から死亡の日まで |
| 令和13年1月1日以降 | 相続開始前7年以内 |
- 贈与を受けた年に贈与税がかからなくても、加算の期間なら相続税の対象になります
- 加算された贈与財産に対応する贈与税額は、相続税額から控除されます
※出典:国税庁 No.4161。確認日:2026年11月3日。
当サイトの判断
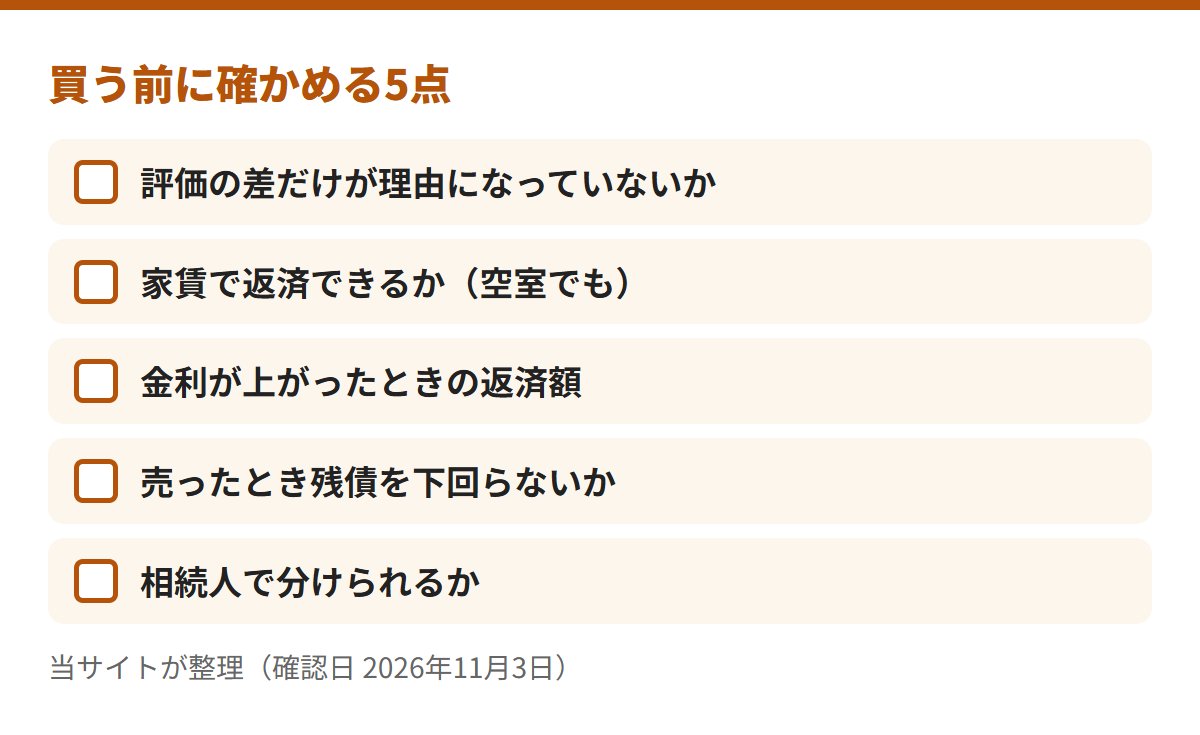
当サイトは、相続税の評価の差だけでなく、買ったあとの収支と売却の損まで並べてから決めるのがよいと見ます。
- 評価の差が、買う理由のすべてになっていないかを見る
- 空室と金利上昇のときの収支を、同じ仮の数字で並べる
- 個別の税額は、税理士・税務署へ相談する
個別の判断は、税理士・税務署・金融機関へご相談ください。
不動産投資の相続税対策に関してよくある質問
不動産投資をすれば、相続税は安くなりますか?
評価の差や借入の控除で下がる計算になる場合があります。ただし、収支や売却の損は別に残ります。個別の税額は税理士へご相談ください。
借入が評価額より大きいと、税はゼロになりますか?
そうとは言えません。借入と購入で負担を減らす意図が認められた事案で、通達の評価が否認された最高裁判決があります。
小規模宅地等の特例は、投資用のワンルームにも使えますか?
貸付事業用宅地等は、要件を満たす場合に限度面積200㎡・減額50%です。区分所有の敷地持分ごとの可否は、原文では確かめられませんでした。
【まとめ】評価の差だけで決めず、収支と売却まで並べる
相続税の評価は下がる仕組みがありますが、買ったあとの損は別に残ります。
仮の例では、総額が180万円から23万円へ下がる一方、月の差は23,288円、価格30%下落で335万円不足です。
個別の評価と特例の可否は、公式の資料だけでは確かめられません。
\ 診断で状況を整理する /
費用は公式でご確認ください
次に読む
比べる ワンルーム投資の大手の比べ方 › 会社の条件を、公式の資料で見比べる 別の道 不動産クラウドファンディングのおすすめ › 少額から始める方法と条件を見る 次の疑問 不動産投資の固定資産税と不動産取得税 › 持ったときにかかる税を見る※相続税額や特例の適用を示すものではありません。個別のご相談は、税理士・税務署へお願いします。確認日は2026年11月3日です。
この記事は、公表された資料と数字をもとに仕組みや用語を説明したもので、特定の物件の購入をおすすめするものでも、今後の家賃や物件価格を予想するものでもありません。不動産投資には、空室や家賃の下落、金利の上昇、物件価格の下落などにより、投資した元本を割り込むおそれがあります。ご契約は、ご自身の判断と責任で行ってください。