 読者
投資用ローンの団信は、付けないと借りられませんか。金利はどれだけ上がりますか。
 けんじ
オリックス銀行の公式の説明と国税庁の原文で確かめました。金額は仮の数字です。
| 迷うこと | 確かめた答え |
|---|---|
| 団信は付くか | オリックス銀行の不動産投資ローンは加入が条件、東京スター銀行の投資用借換ローンは任意加入です |
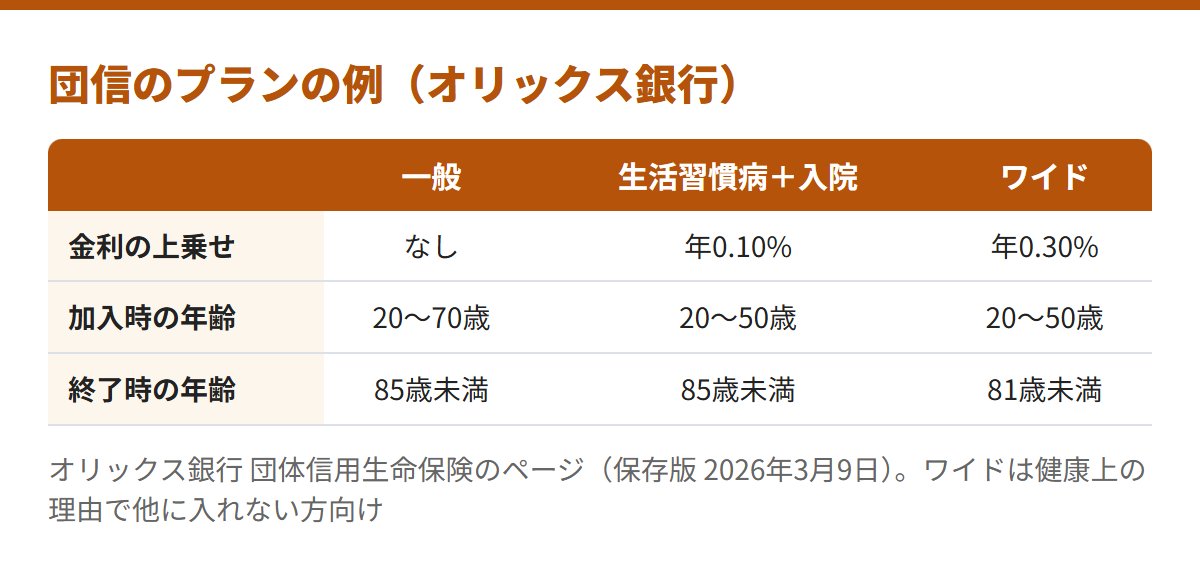
| 金利はどうなるか | 同行の一般の団信は上乗せなし。生活習慣病+入院は年0.10%、ワイドは年0.30%の上乗せです |
| 税はどうなるか | 生命保険料控除・経費のどちらも、団信の保険料を対象とする記載は確かめられませんでした |
投資用ローンでも団信は付く?「団信なし」で借りられる?
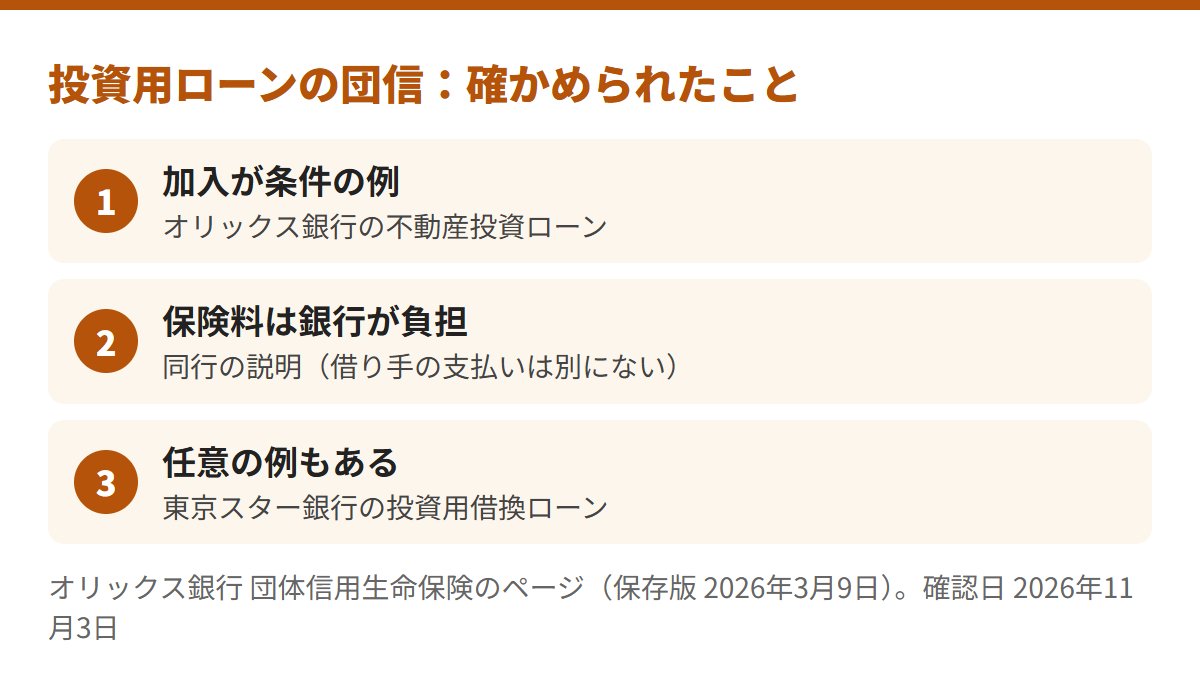
投資用ローンの団信は、銀行や商品ごとに扱いが分かれます。
- 不動産投資ローンを利用するにあたり、団体信用生命保険に加入していただくと案内されている
- 団信は、死亡または所定の高度障害状態になったとき、保険金を借入の返済に充てる団体保険
- 加入できる金額の上限は1億円。同じ銀行の他のローンで加入済みなら、残高を合算して1億円以内
「団信なし」で借りられるかは、商品ごとに違います。公式の説明で確かめられた2つを並べます。
| 商品 | 団信 | 金利の上乗せ |
|---|---|---|
| オリックス銀行 不動産投資ローン | 加入が条件 | 一般は上乗せなし。生活習慣病+入院は年0.10%、ワイドは年0.30% |
| 東京スター銀行 投資用借換ローン | 任意加入(最大6億円) | 加入する場合は金利を上乗せ。率は確かめていません |
ほかの銀行は、各行の商品説明書でご確認ください。
金利との関係は金利の記事に整理しました。
- 公式の商品ページは、確認日に開けませんでした。保存版(2026年3月9日)と、同日に開けたよくあるご質問を照らし合わせ、一致した部分だけを書いています
- クレディセゾンなど、ほかの会社の現在の扱いは、原文で確かめられませんでした
※出典:オリックス銀行 団体信用生命保険(保存版 2026年3月9日)、東京スター銀行 投資用借換ローン。確認日:2026年11月3日。東京スター銀行は借換ローンのページで、購入時のローンは確かめていません。
保険料は誰が払う?金利はどれだけ上乗せ?
オリックス銀行は、保険料を、保険契約者である銀行が負担すると説明しています。
そのうえで、プランによって、借入金利に上乗せがあります。
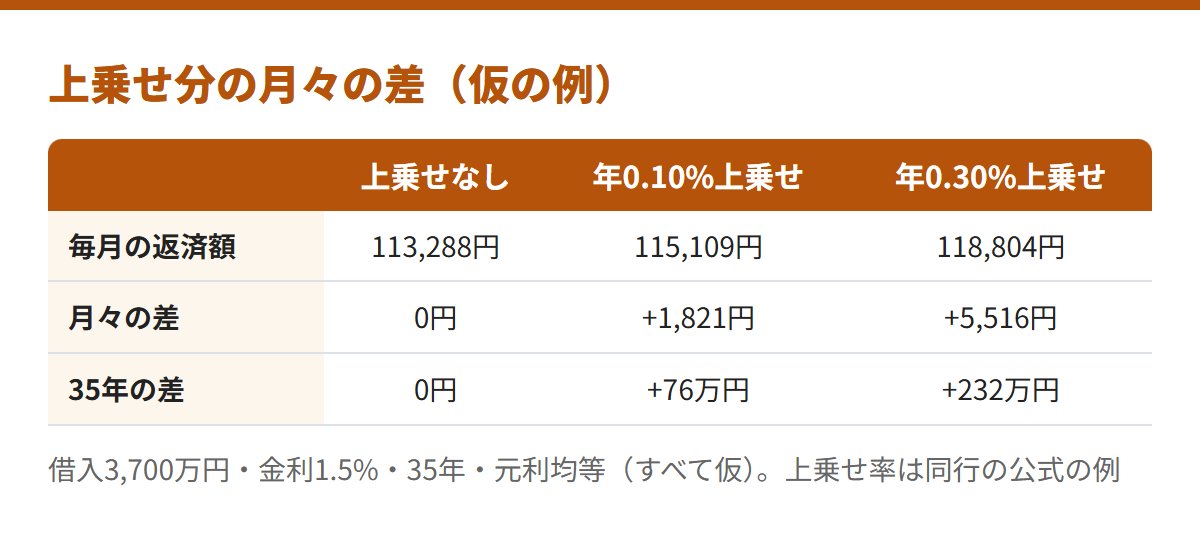
上乗せの差を、仮の数字で並べます。借入3,700万円・金利1.5%・35年・元利均等です。
| 上乗せ | 毎月の返済額 | 月々の差 | 35年の差 |
|---|---|---|---|
| 上乗せなし | 113,288円 | 0円 | 0円 |
| 年0.10%上乗せ | 115,109円 | +1,821円 | +76万円 |
| 年0.30%上乗せ | 118,804円 | +5,516円 | +232万円 |
月々の違いは、1,821円から5,516円までです。
- 上乗せの率は、同行の公式の例です。ほかの会社や商品の数字ではありません
- 金利1.5%は仮です。実際の金利は、各行の最新の金利一覧でご確認ください
※出典:オリックス銀行 よくあるご質問・団体信用生命保険(保存版)。確認日:2026年11月3日。金額は仮の数字です。
健康や年齢で入れないときはどうなる?
オリックス銀行は、プランごとに加入できる年齢を決めています。
- 一般の団信:加入時は満20歳以上70歳以下、終了時は満85歳未満
- 生活習慣病+入院:加入時は満20歳以上50歳以下、終了時は満85歳未満
- ワイド団信:健康上の理由などで、ほかのプランに入れない方向け。加入時は満20歳以上50歳以下、終了時は満81歳未満
入れない場合の選び方の一つとして、ワイド団信が用意されています。上乗せの率は、前の見出しの表のとおりです。
- 健康状態の告知の項目と、審査の結果ごとの扱いは、公式の資料(PDF)を読み取れず、確かめられませんでした
- 団信に入れなかったときに融資そのものがどうなるかも、公式で確かめられませんでした。申込前に銀行へご確認ください
※出典:オリックス銀行 団体信用生命保険(保存版 2026年3月9日)・よくあるご質問。確認日:2026年11月3日。
法人名義だと団信は?
オリックス銀行は、資産管理会社の名義での借入の申込は可能と説明しています。
資産運用・管理のみを目的として設立された法人であるなど、銀行所定の要件があります。
法人名義のときに、団信の被保険者が誰になるか、保険料の扱いがどうなるかは、公式の資料で確かめられませんでした。
- この点は、銀行の窓口(住宅ローンプラザ)で、申込の前に確かめるのがよいと考えます
法人の仕組み自体は法人化の記事をご覧ください。
※出典:オリックス銀行 よくあるご質問(法人名義)。確認日:2026年11月3日。
団信の保険料は経費や生命保険料控除になる?
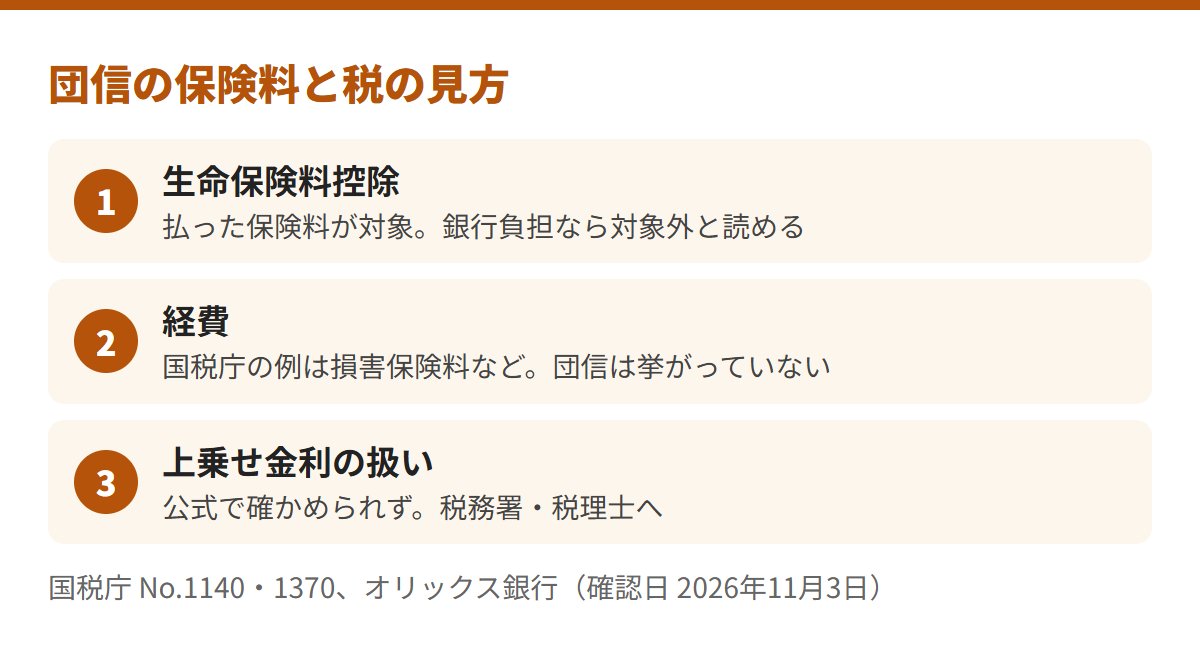
国税庁は、生命保険料控除を、納税者が保険料を支払った場合の控除と説明しています(No.1140)。
オリックス銀行は、保険料を銀行が負担すると案内しています。この場合、借り手が払う保険料はなく、控除の対象にはならないと読めます。
経費については、国税庁は不動産所得の必要経費の主なものとして、固定資産税・損害保険料・減価償却費・修繕費を挙げています(No.1370)。団信は、その例に挙がっていません。
- 金利に上乗せされた分が、借入金の利子として経費に入るかは、国税庁の資料で確かめられませんでした。税務署・税理士にご確認ください
- 上は条件の文からの読み取りです。個別の取扱いを示すものではありません
経費の線引きは経費の記事、申告の流れは確定申告の記事をご覧ください。
※出典:国税庁 No.1140・No.1141・No.1370、オリックス銀行。確認日:2026年11月3日。
死亡・高度障害になったとき、何が起きる?生命保険の代わりになる?
オリックス銀行は、被保険者が死亡または所定の高度障害状態になったとき、生命保険会社が支払う保険金を、債務の返済に充てる仕組みと説明しています。
その場合の連絡は、家族または本人が電話で行い、来社は要らないと案内されています。
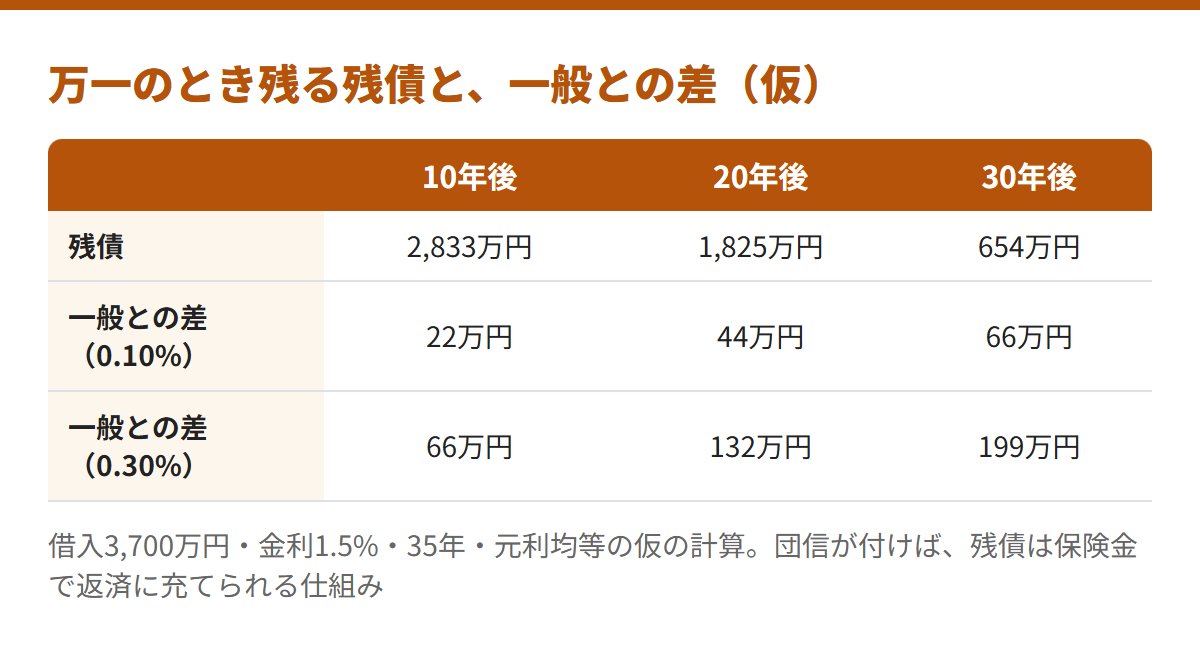
仮の例では、借入3,700万円の残債は、10年後に2,833万円、20年後に1,825万円、30年後に654万円です。
団信がなければ、この残債が家族に残ります。団信が付けば、保険金で返済に充てられる仕組みです。
団信の保険金は、借入の返済に充てられます。遺された家族の生活費や教育費を、直接まかなう仕組みとは、公式の説明に書かれていません。
生命保険の代わりになるかは、借入の返済分だけ、と読めます。生活費の備えは、別にお考えください。
オリックス銀行では、一般の団信への加入が条件です。選べるのは、補償を広げるプランにするかどうかで、比べる相手は一般の団信との差です。20年での差は、44万円から132万円までです。
補償を広げるかは、一般の団信との差と、健康上の事情を並べてお決めください。
- 保険金が支払われない場合(免責)と、高度障害状態の定義は、公式の資料(PDF)を読み取れず、確かめられませんでした。約款でご確認ください
- 物件と家賃収入の扱いは、相続の手続きに関わるため、ここでは書きません。専門家へご相談ください
※出典:オリックス銀行 団体信用生命保険(保存版 2026年3月9日)・よくあるご質問(死亡・高度障害のとき)。確認日:2026年11月3日。金額は仮の数字です。
当サイトの判断
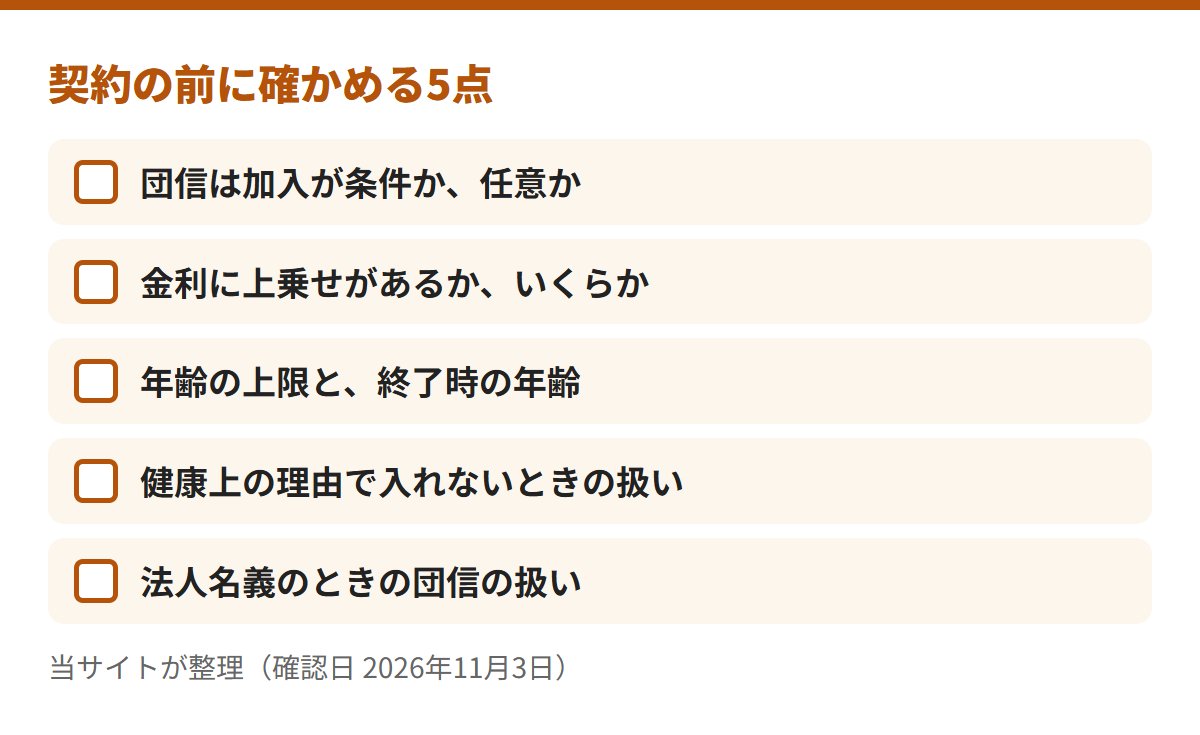
当サイトは、契約の前に、団信が加入条件か、上乗せがいくらかを先に確かめるのがよいと見ます。
- 団信が条件か任意かを、商品説明書で確かめる
- 上乗せの有無を、金利の数字として見比べる
- 補償を広げるプランは、一般の団信との差を、同じ仮の数字で見る
個別の判断は、金融機関・税務署・税理士へご相談ください。
不動産投資ローンの団信に関してよくある質問
団信は、どのローンにも付きますか?
オリックス銀行の不動産投資ローンは加入が条件、東京スター銀行の投資用借換ローンは任意加入です。ほかの商品は、商品説明書でご確認ください。
上乗せされる金利は、どの銀行も同じですか?
同じではありません。オリックス銀行の例でも、プランにより、上乗せの率が分かれます。
健康に不安があると、団信には入れませんか?
同行には、健康上の理由で他に入れない方向けのワイド団信があります。告知の細かな条件は確かめられませんでした。
【まとめ】団信は商品ごとに確かめ、一般の団信との差で選ぶ
投資用ローンの団信は、銀行や商品ごとに扱いが分かれます。
仮の例では、一般の団信との差は大きいほど35年で広がり、最大で232万円です。残債は、10年後でも2,833万円あります。
告知の細かな条件と、免責、法人名義の扱いは、公式の資料では確かめられませんでした。
\ 診断で状況を整理する /
費用は公式でご確認ください
次に読む
比べる ワンルーム投資の大手の比べ方 › 会社の条件を、公式の資料で見比べる 別の道 不動産投資ローンの金利 › 金利の上がり方と返済額を見る 次の疑問 不動産投資の確定申告 › 経費と申告の流れを見る※融資の可否や税額を示すものではありません。個別のご相談は、金融機関・税務署・税理士へお願いします。確認日は2026年11月3日です。
この記事は、公表された資料と数字をもとに仕組みや用語を説明したもので、特定の物件の購入をおすすめするものでも、今後の家賃や物件価格を予想するものでもありません。不動産投資には、空室や家賃の下落、金利の上昇、物件価格の下落などにより、投資した元本を割り込むおそれがあります。ご契約は、ご自身の判断と責任で行ってください。