この記事にはPR(広告)を含みます。
 読者
不動産投資の利回りは、何%あればよいのでしょうか。広告の数字をそのまま信じてよいですか。
 けんじ
公式の資料で確かめ、仮の数字で計算してみました。
| 迷うこと | 確かめた答え |
|---|---|
| 広告の「利回り」 | 費用を引く前の数字です。1年間の予定家賃収入を、物件の価格で割ります |
| 仮の数字では | 表面利回り2.9%、実質利回り1.8%、返済後の手残りは年−703,459円です |
| 何%から良いか | 「◯%以上」と決めた公的な資料は、確かめた範囲では見つかりませんでした |
広告に書いてある利回りは、何を数えた数字?
不動産の広告の「利回り」には、書き方のルールがあります。
- 買った物件を賃貸する場合の「利回り」は、1年間の予定賃料収入を、その物件の取得対価で割った割合として表示する
- 予定した賃料収入が得られることを、保証するものではない旨を明示する
- 公租公課など、物件を維持するために必要な費用を引く前の数字である旨を明示する
広告の利回りは、表面利回りと同じ考え方の数字です。
表面利回り=年間の予定家賃収入÷物件の価格×100
仮の例では、家賃月9万円×12ヶ月=1,080,000円です。
価格は3,700万円なので、1,080,000円÷3,700万円で約2.9%になります。
- この条文は「予定」の収入の割合を定めたものです。空室でどれだけ減るかや、費用の引き方までは書かれていません
- 費用を引いた数字は、ご自身で計算し直す必要があります
※出典:不動産公正取引協議会連合会 不動産の表示に関する公正競争規約・同施行規則(2022年9月1日付の変更版)(19ページ)、規約の紹介ページ。確認日:2026年11月3日。金額は仮の数字です。
実質利回りは、どう計算する?
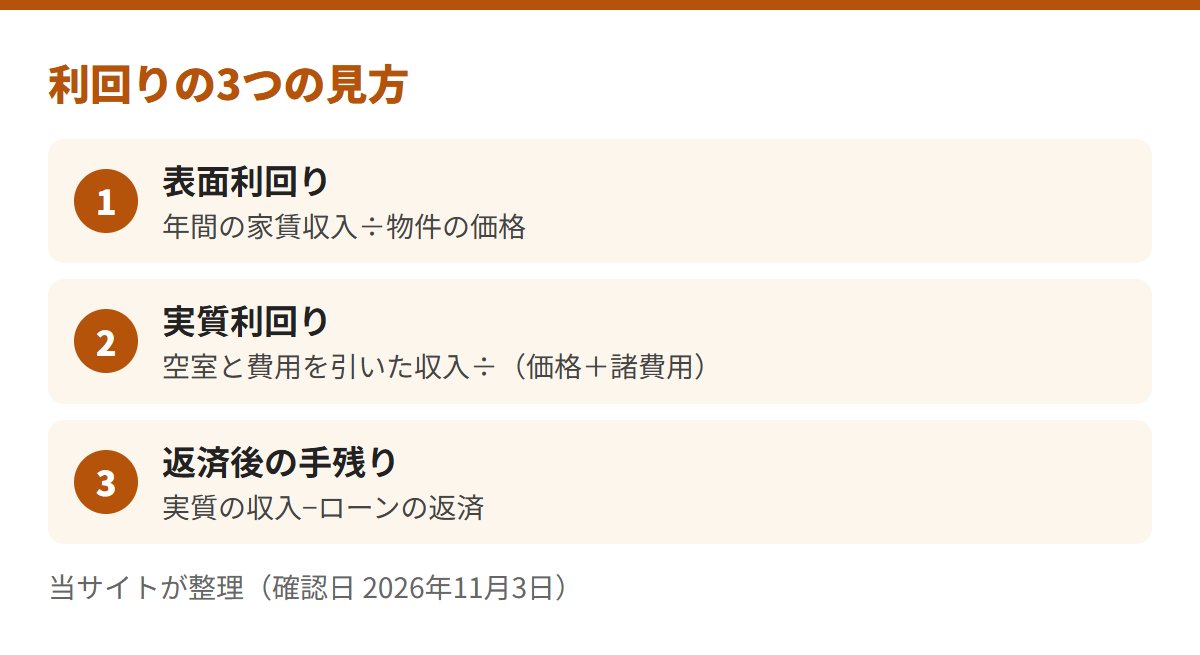
実質利回りは、費用を引いたあとの利回りです。
実質利回り=(年間の家賃収入−年間の費用)÷(物件の価格+購入時の諸費用)×100
この式は当サイトの整理です。上の条文には、実質利回りの決め方は書かれていません。
資料によって引く費用が違うことがあるため、何を引いた数字かを確かめてください。
| 項目 | 内容 |
|---|---|
| 引くもの | 空室で入らなかった家賃、管理費・修繕積立金、賃貸管理の委託料、固定資産税などの税 |
| 分母に足すもの | 購入時にかかった諸費用(仲介手数料・登記・税など) |
| 引かないもの | ローンの返済、所得税・住民税。返済後の手残りは、次の見出しで別に出します |
- 実質利回りに、ローンの返済は入りません。利回りが同じでも、借りた額や金利で手残りは変わります
- 税の扱いは経費の記事をご覧ください
同じ物件の表面利回りと実質利回り、手残りはどう違う?(仮の試算)
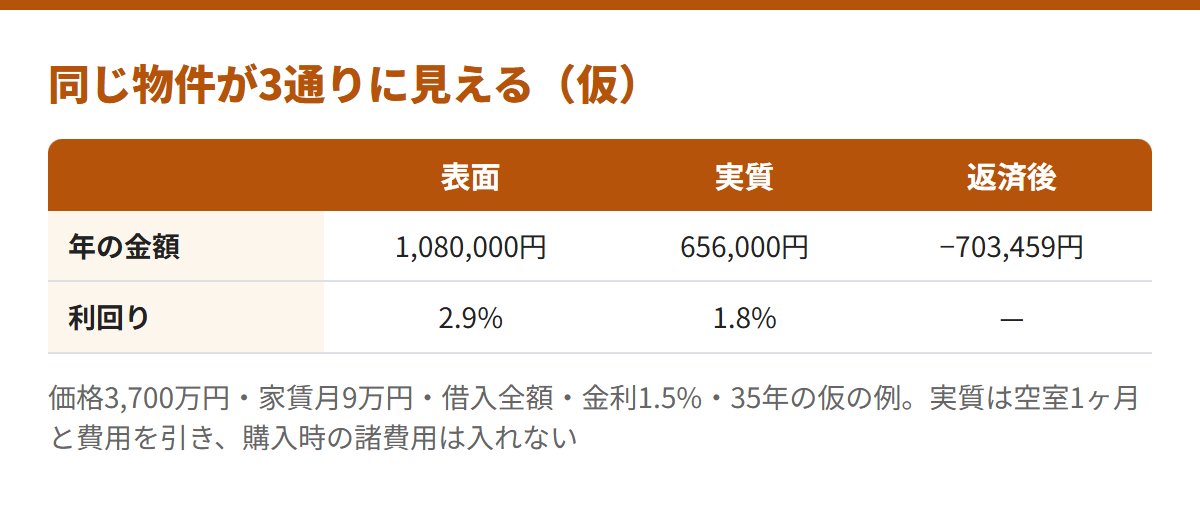
仮の前提は、ワンルーム投資の記事と同じです。
| 前提(すべて仮) | 内容 |
|---|---|
| 物件価格・専有面積 | 3,700万円・25㎡ |
| 家賃 | 月9万円(満室で年1,080,000円) |
| 借入 | 3,700万円(頭金なし)・年1.5%・35年・元利均等 |
| 空室・費用 | 空室1ヶ月、管理費7,000円+修繕積立金8,375円(月)、委託料は家賃の5%、固定資産税等100,000円(年) |
| 年間の収支(仮) | 金額 | 利回り |
|---|---|---|
| 年間の家賃収入(満室) | 1,080,000円 | 表面利回り 2.9% |
| 空室1ヶ月分を引く | 990,000円 | |
| 管理費・修繕積立金 | −184,500円 | |
| 賃貸管理の委託料 | −49,500円 | |
| 固定資産税など | −100,000円 | |
| 費用を引いた収入 | 656,000円 | 実質利回り 1.8% |
| ローンの返済 | −1,359,459円 | |
| 返済後の年間の手残り | −703,459円 | — |
同じ物件が、2.9%にも、1.8%にも、年−703,459円にも見えます。
購入時の諸費用は、この前提では入れていません。
仮に価格の7%(2,590,000円)がかかるとすると、実質利回りは約1.7%です。
- この諸費用の割合は仮の数字です。実際の額は、契約書や重要事項説明書でご確認ください
- 返済の額は元本を含みます。金利の違いは金利の記事をご覧ください
※計算はすべて仮の数字で、実在の物件ではありません。修繕積立金は、国土交通省ガイドラインの平均335円/㎡・月(地上20階未満・延床5,000㎡未満)を使っています。確認日:2026年11月3日。
利回りは何%あればよい?目安・最低ライン・理想に決まりはある?
「◯%以上なら安心」という一律のラインは、確かめた範囲の公的資料にはありませんでした。
解説記事では、表面利回り5%前後などの目安が挙がることがあります。
ただし、その根拠となる公的資料は確かめられませんでした。物件の費用や金利で、必要な数字は変わります。
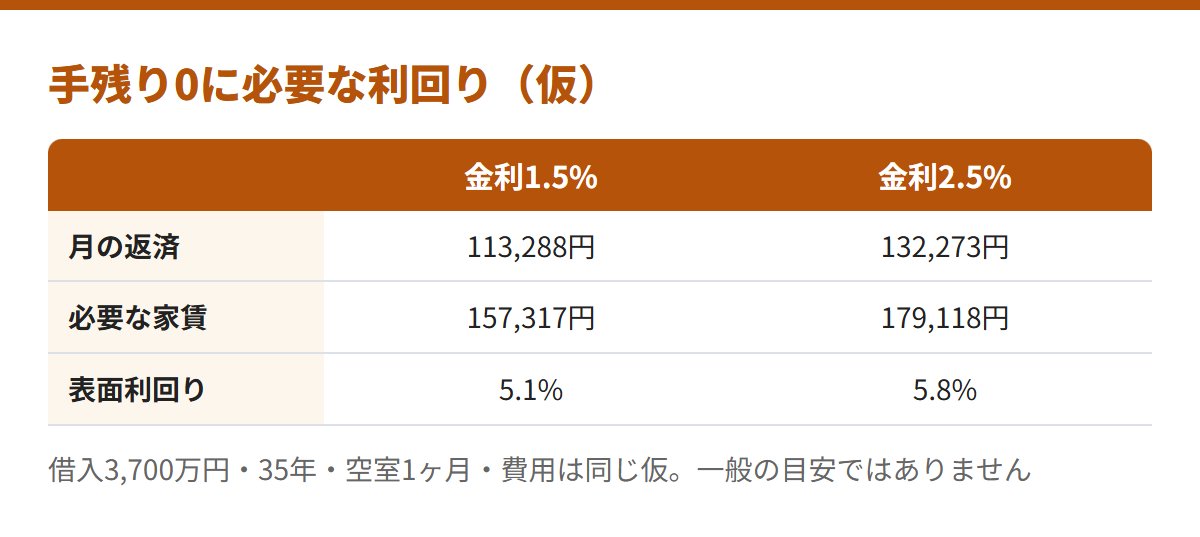
そこで、同じ仮の前提で「返済と費用を払うと手元が0になる線」を逆算しました。
| 借入3,700万円・35年(仮) | 金利1.5% | 金利2.5% |
|---|---|---|
| 月の返済 | 113,288円 | 132,273円 |
| 手残り0に必要な家賃(月) | 157,317円 | 179,118円 |
| そのときの表面利回り | 5.1% | 5.8% |
この仮の前提では、表面利回り約5.1%で、手残りがようやく0になります。
金利が2.5%なら、約5.8%が必要です。
- 上の数字は、この仮の前提だけの線です。一般の目安や、買ってよい基準ではありません
- 「理想」の数字は、空室・修繕・金利上昇があっても手残りが残るか、をご自身で決めるものです
※当サイトの計算です。空室1ヶ月・費用は上の表と同じ。頭金を入れると借入が減り、線は下がります。確認日:2026年11月3日。
利回りの相場は?公的な調査で確かめる
日本不動産研究所が、投資家の「期待利回り」を調べて公表しています。
- 調査時点は2025年4月1日。アセット・マネージャー、保険会社、銀行など175社に送り、151社が回答した
- 賃貸住宅一棟のワンルームタイプの期待利回りは、東京・城南で3.7%(前回3.8%)、大阪で4.3%、名古屋で4.5%、福岡で4.5%
- 集計の代表値は、中央値を使っている
- これは投資家が期待する利回りの調査です。売り出されている物件の表面利回りとは別の数字です
- 調査は賃貸住宅一棟が対象で、区分の1室ではありません。「期待利回り」の定義は、この資料の概要では確かめられませんでした
- 最新の回は、日本不動産研究所のサイトでご確認ください
※出典:日本不動産研究所 第52回 不動産投資家調査(2025年4月現在)・日本不動産研究所。確認日:2026年11月3日。
空室が増えると、利回りはどれだけ下がる?
表面利回りは、空室が増えても変わりません。
費用を引いた実質利回りと手残りは、空室の月数で変わります。
| 空室(年) | 年の家賃収入 | 費用を引いた収入 | 実質利回り | 返済後の手残り |
|---|---|---|---|---|
| 空室なし | 1,080,000円 | 741,500円 | 2.0% | −617,959円 |
| 1ヶ月 | 990,000円 | 656,000円 | 1.8% | −703,459円 |
| 2ヶ月 | 900,000円 | 570,500円 | 1.5% | −788,959円 |
| 3ヶ月 | 810,000円 | 485,000円 | 1.3% | −874,459円 |
表面利回りは、どの行でも2.9%のままです。
空室が1ヶ月増えるごとに、手残りは約85,500円ずつ減ります。
空室の月も、ローンの返済と管理費・修繕積立金は続きます。
- 空室の月数は仮の数字です。実際の入居の状況は、物件や時期で変わります
- 家賃保証や管理会社の条件はサブリースの記事をご覧ください
当サイトの判断
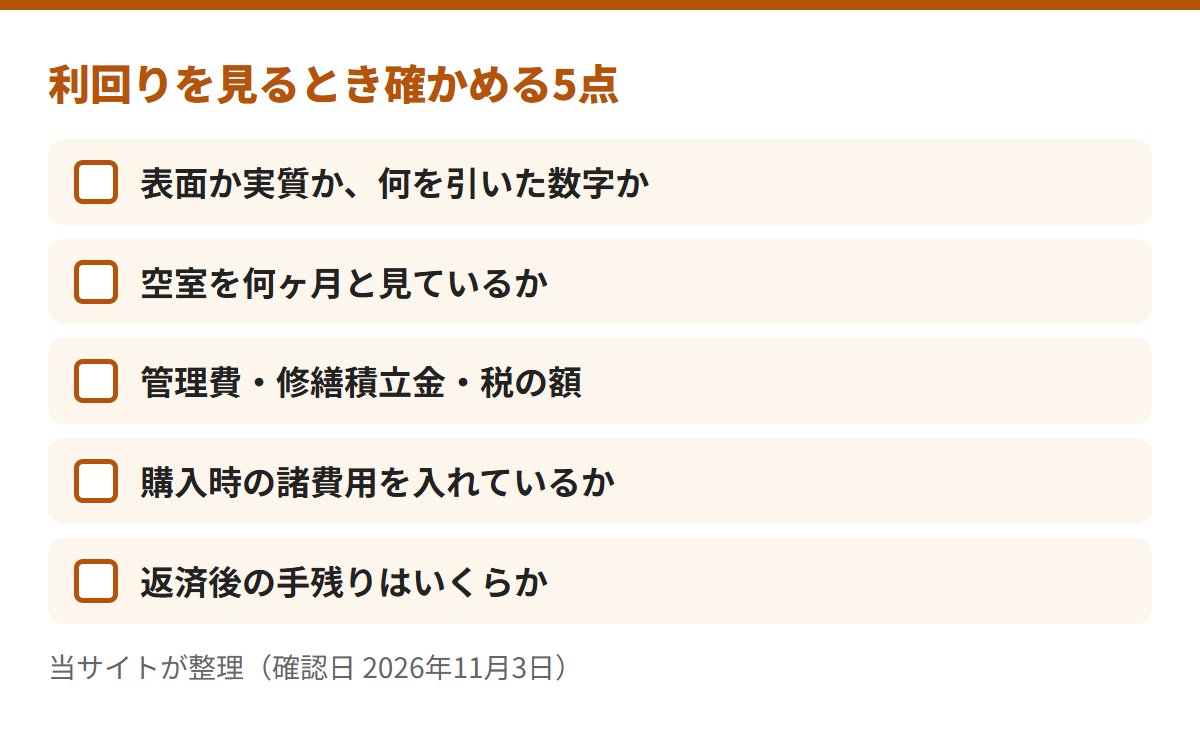
当サイトは、広告の利回りを見たら、実質利回りと返済後の手残りまで自分で計算し直してから決めるのがよいと見ます。
- 何を引いた数字かを、広告や資料で確かめる
- 空室と金利上昇のときの手残りを、同じ仮の数字で並べる
- 費用は、管理費・修繕積立金・税の一覧表で確かめる
個別の判断は、税理士・金融機関・専門家へご相談ください。
不動産投資の利回りに関してよくある質問
表面利回りと実質利回りは、どちらを見ればよいですか?
広告の数字は費用を引く前です。実質利回りは、ご自身の費用の見込みで計算し直したものを、返済後の手残りとあわせて見ます。
利回りは高いほど良いですか?
そうとは言えません。数字が高い理由が、価格・家賃・築年・立地・費用のどれにあるかを、資料で確かめます。
戸建ての利回りも、同じ式で計算しますか?
式は同じです。引く費用の中身が物件ごとに違うため、費用の一覧で確かめてください。
利回りの相場は、どこで見られますか?
日本不動産研究所の不動産投資家調査があります。ただし投資家の期待利回りで、物件の表面利回りとは別の数字です。
【まとめ】利回りは、広告の数字から手残りまで順にたどる
広告の利回りは、費用を引く前の数字です。
仮の例では、表面2.9%、実質1.8%、返済後は年−703,459円でした。
「◯%なら良い」という一律の線は、確かめた範囲では見つかりませんでした。
\ 診断で状況を整理する /
費用は公式でご確認ください
次に読む
計算の元 ワンルーム投資はやめとけ › 同じ仮の数字で、収支と節税の注意点を見る 比べる ワンルーム投資の大手の比べ方 › 会社の条件を、公式の資料で見比べる 返済 不動産投資ローンの金利 › 金利が上がったときの返済を見る※利回りや収益を保証するものではありません。確認日は2026年11月3日です。
この記事は、公表された資料と数字をもとに仕組みや用語を説明したもので、特定の物件の購入をおすすめするものでも、今後の家賃や物件価格を予想するものでもありません。不動産投資には、空室や家賃の下落、金利の上昇、物件価格の下落などにより、投資した元本を割り込むおそれがあります。ご契約は、ご自身の判断と責任で行ってください。