この記事にはPR(広告)を含みます。
 読者
不動産投資は、年収がいくらあればできるのでしょうか。600万円と800万円で、何が変わるのかも知りたいです。
 けんじ
国の資料で確かめて、仮の数字で年収別に計算しました。
| 迷うこと | 確かめた答え |
|---|---|
| 国の決まりは | 年収の下限を定めた資料は、確かめた範囲で見つかりませんでした |
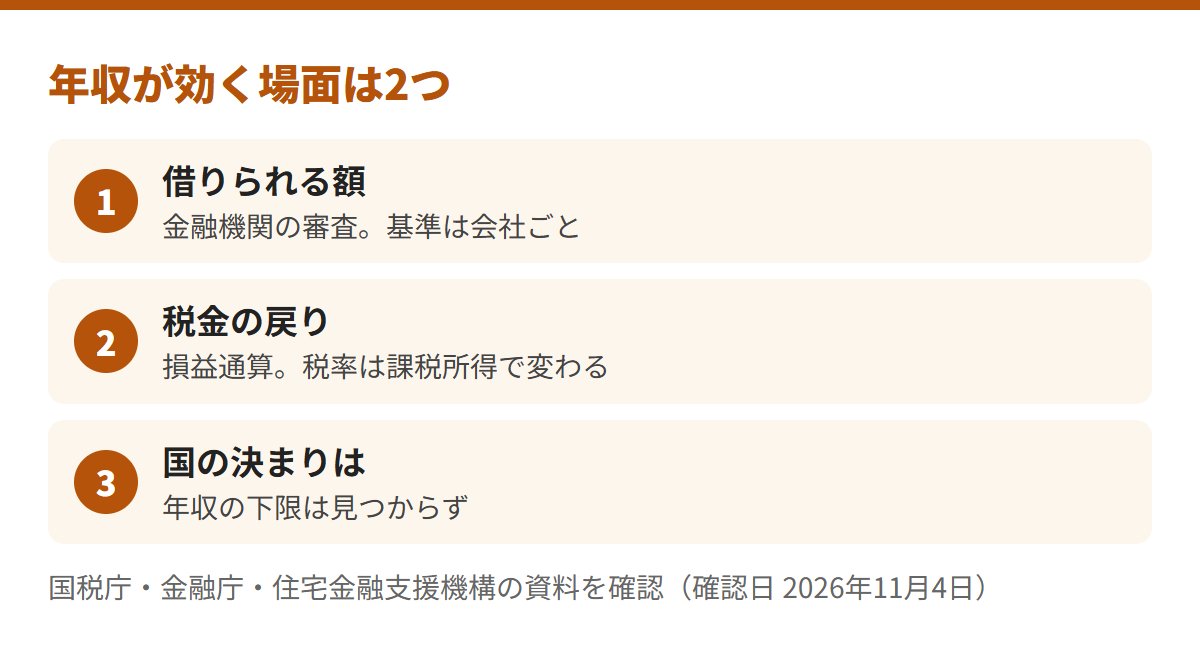
| 年収が効くのは | 金融機関の審査と、損益通算で戻る税の額の2つです |
| 年収で変わるのは | 仮の例で、税の戻りが年2.5万円〜4.9万円の幅で変わります |
| 年収で変わらないのは | 現金の手残り(−70.3万円)。赤字は年収と関係ありません |
不動産投資は年収いくらからできる?国の決まりはあるのか
- 国税庁のタックスアンサーは、不動産所得の計算を案内している。年収の下限の記載はない
- 住宅金融支援機構は、フラット35を投資用物件の取得資金には使えないとしている
- 金融庁のレポートは、借入者の年収の分布を載せている。基準の記載はない
確かめた範囲では、年収の下限を定めた公的な決まりは見つかりませんでした。
各社が公表している年収の線は、次のとおりです。
| 会社・商品 | 書かれている年収の線 |
|---|---|
| RENOSY | 面談特典の条件。昨年の個人年収500万円以上(会社員は上場企業等に半年以上勤務。公務員・医師など)。現金購入なら金融資産3,000万円以上。「提携金融機関で融資を受けられる」との判断も条件で、基準は非公開 |
| JPリターンズ | 面談特典の条件。年収700万円以上、勤続2年以上。未満でも、提携金融機関の融資で購入した場合は進呈の可能性あり |
| オリックス銀行 | 投資用マンションローンの優遇金利コース。前年度の税込み年収550万円以上・25歳以上55歳未満などが要件(2026年10月28日の確認) |
詳しくは、RENOSYの記事とJPリターンズの記事をご覧ください。
- RENOSY・JPリターンズの線は、特典の条件です。購入できる年収の下限とは書かれていません
- オリックス銀行の公式ページは、今回は開けませんでした。数字は10月28日に確認したものです
- フラット35は居住用です。投資用の基準としては使えません
※出典:RENOSY公式(プレゼント適用条件詳細)、JPリターンズ公式、オリックス銀行、住宅金融支援機構 フラット35、国税庁 No.1391。確認日:2026年11月4日。
年収の何倍まで借りられる?返済負担率と銀行の公表条件
- 年収400万円未満は総返済負担率30%以下、400万円以上は35%以下
- 総返済負担率は、ほかのローンやカードローンも含めて計算する
- 投資用物件の取得資金には、フラット35は使えない
年収の何倍まで、という公的な目安は、公式に記載がありません。
参考に、仮の例(借入3,700万円・年の返済136万円)を、年収で割ってみます。
| 年収 | 400万円 | 600万円 | 800万円 | 1000万円 |
|---|---|---|---|---|
| 借入÷年収 | 9.3倍 | 6.2倍 | 4.6倍 | 3.7倍 |
| 年の返済÷年収 | 34.0% | 22.7% | 17.0% | 13.6% |
これは当サイトの割り算で、審査の基準ではありません。
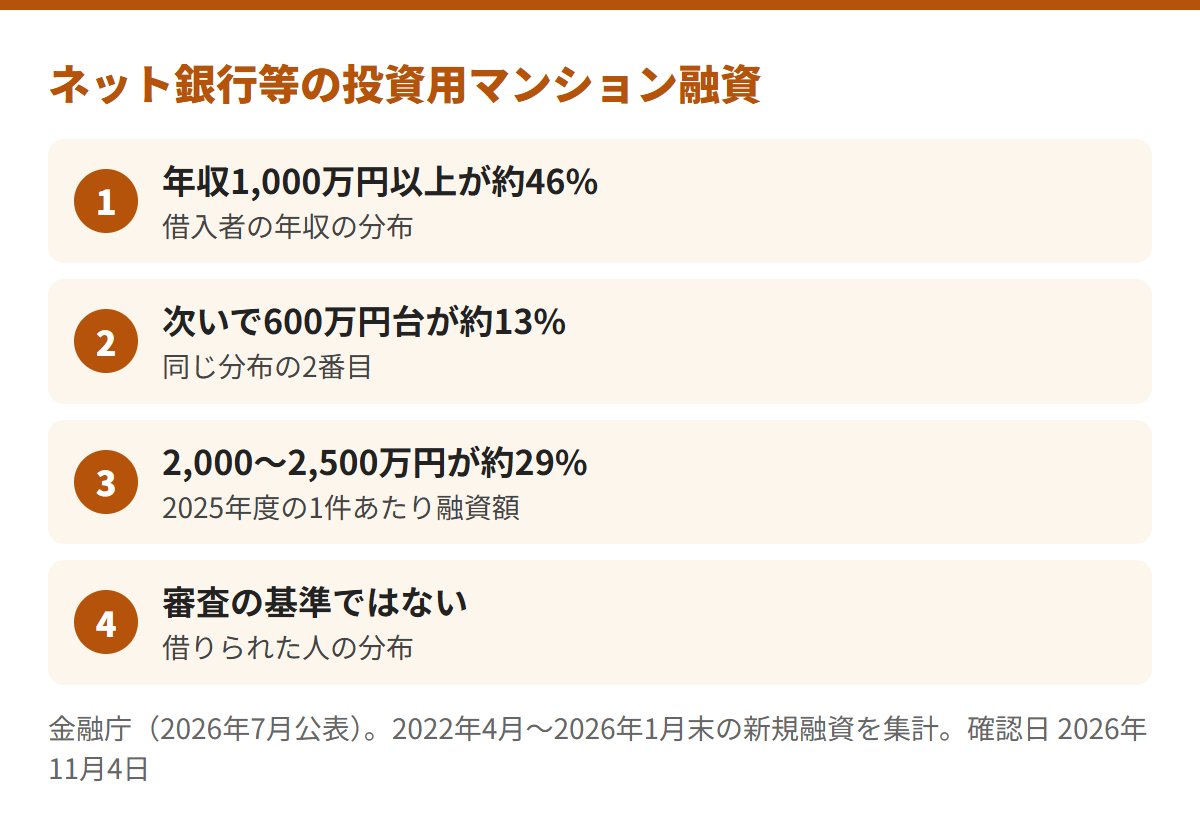
金融庁は、ネット銀行等の借入者の年収の分布を載せています。
- 分布は、借りられた人の年収です。借りられる年収の線ではありません
- フラット35の割合は居住用の基準です。いまの住宅ローンがあると、投資用の審査でも返済が重なる点は、各社の審査で確かめます
- 審査の基準は、会社ごとに非公開のものがあります
※出典:住宅金融支援機構 フラット35、金融庁(2026年7月)30〜31ページ。年収は借入者個人のもので、家計収入や資産は含まれない(注35)。確認日:2026年11月4日。
年収600万円と800万円で、借入と税率は何が変わる?
同じ仮の物件で、年収だけを変えて並べます。
- 給与所得控除は164.0万円(収入×20%+44万円)。給与所得は436.0万円
- 社会保険料は、収入の15%の90.0万円と仮定
- 基礎控除は68.0万円(令和7年分。合計所得が336万円超489万円以下)
- 課税所得は278.0万円。所得税の税率は10%
| 年収 | 400万円 | 600万円 | 800万円 | 1000万円 |
|---|---|---|---|---|
| 課税所得(仮) | 128.0万円 | 278.0万円 | 427.0万円 | 597.0万円 |
| 所得税の税率 | 5% | 10% | 20% | 20% |
| 所得税と住民税の合計 | 15.1% | 20.2% | 30.4% | 30.4% |
住民税は、課税所得に標準税率を掛けます。復興特別所得税も足した合計です。
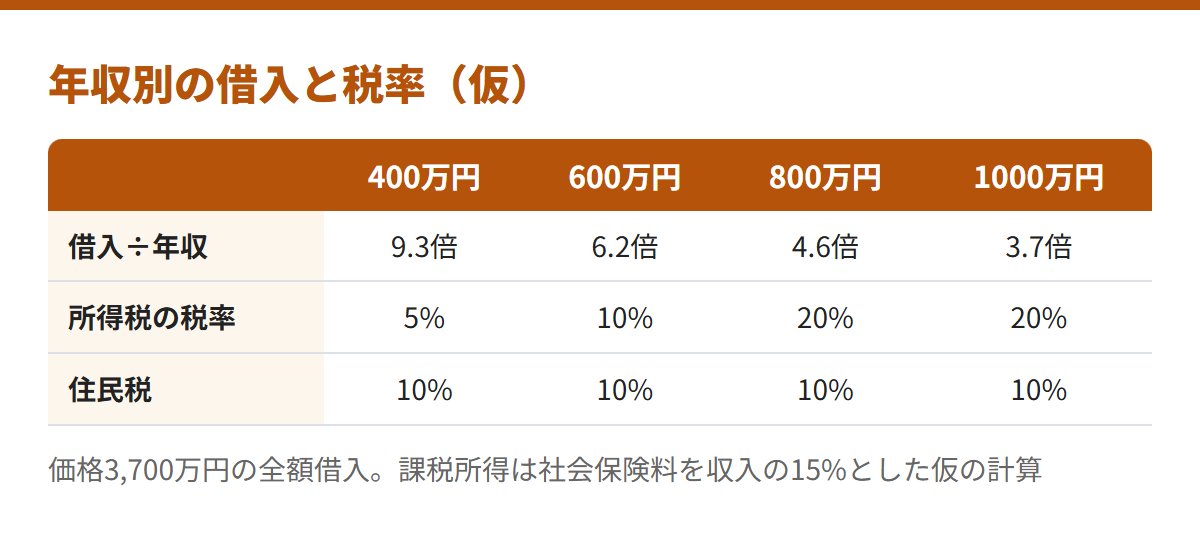
年収600万円は10%、800万円は20%になりました。
税率が20%になるのは、課税所得が330万円以上のときです。
- 独身・扶養なし・社会保険料は収入の15%という仮の前提です。配偶者控除や生命保険料控除などで、課税所得は変わります
- 令和8年分から基礎控除などが変わります(施行は2026年12月1日)。この計算は令和7年分の規定です
- 住民税は、所得税と控除の額が違います。この記事は課税所得に標準税率を掛けた簡易計算です
※出典:国税庁 No.2260、No.1410、No.1199、総務省(個人住民税)。復興特別所得税は基準所得税額の2.1%(No.2260)。住民税の標準税率は道府県民税4%と市町村民税6%(指定都市は2%と8%)。確認日:2026年11月4日。
年収で節税額はどう変わる?同じ仮の数字で税率別に計算
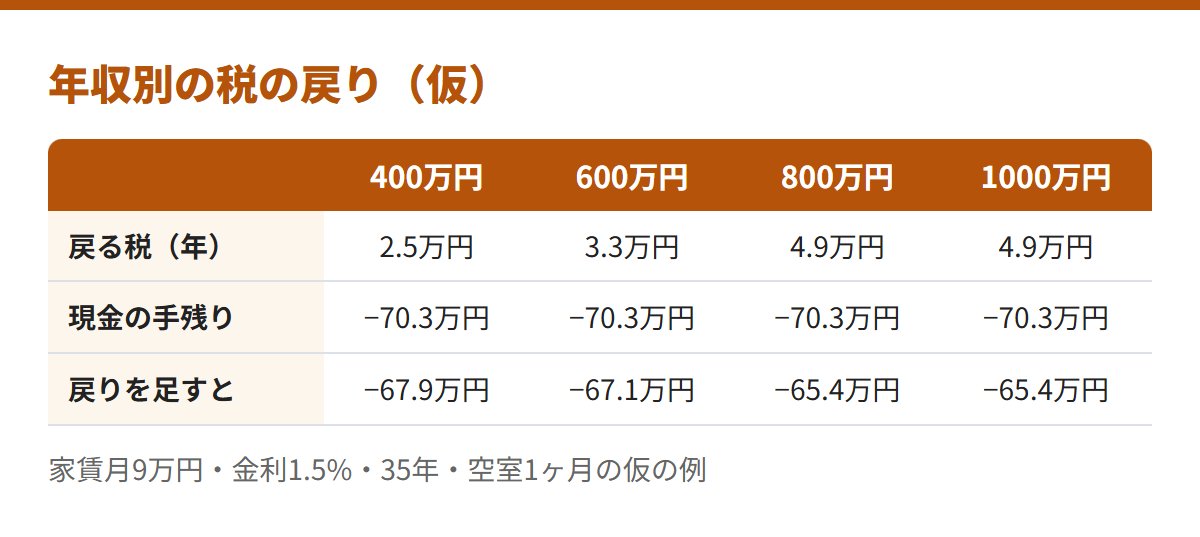
前提は、ワンルーム投資の記事と同じ仮の数字です。
- 不動産所得が赤字なら、他の黒字の所得から差し引ける(損益通算。No.1391)
- 土地を取得するための借入金の利子の部分は、通算できない(No.2250・2210)
- 借入金の返済のうち、元本の部分は必要経費にならない(収支内訳書の手引き)
| 仮の計算(年) | 金額 |
|---|---|
| 帳簿の不動産所得 | −38.2万円 |
| うち土地分の利子(通算不可) | 22.0万円 |
| 通算できる赤字 | 16.2万円 |
| 現金の手残り | −70.3万円 |
現金の手残りと帳簿の差は、元本の返済81.0万円と、減価償却費48.8万円の差です。
元本は経費に入らず、減価償却費は現金が出ていかないためです。
| 年収 | 400万円 | 600万円 | 800万円 | 1000万円 |
|---|---|---|---|---|
| 通算できる赤字 | 16.2万円 | 16.2万円 | 16.2万円 | 16.2万円 |
| 戻る所得税 | 0.8万円 | 1.7万円 | 3.3万円 | 3.3万円 |
| 翌年度の住民税の減少 | 1.6万円 | 1.6万円 | 1.6万円 | 1.6万円 |
| 戻る税の合計 | 2.5万円 | 3.3万円 | 4.9万円 | 4.9万円 |
| 戻りを足した手残り | −67.9万円 | −67.1万円 | −65.4万円 | −65.4万円 |
年収で変わるのは戻る税の額です。現金の手残り−70.3万円は、どの年収でも同じです。
04の記事の約5万円は、所得税20%・住民税10%の仮の例で、年収800万円の列と同じ額です。
けんじ税率が高いほど戻りは大きいのですが、持ち出しは減りませんでした。
- 節税を目的に買うことは、当サイトはお勧めしません。戻る税より、現金の持ち出しのほうが大きい仮の例です
- 土地分の利子の按分(建物6割)と、赤字の額は仮です
- 所得税は申告した年に、住民税は翌年度に減ります。詳しくは税務署か税理士にご確認ください
申告の流れは、確定申告の記事で整理しています。
※当サイトの計算(すべて仮)。出典:No.1391・No.2250・No.2210・収支内訳書(不動産所得用)の手引き 令和7年分2ページ。確認日:2026年11月4日。
年収が低いと不利?買う前に確かめること
年収が低いと、借りられる額が小さくなる場合があります。
ただ、借りられるかと、続けられるかは別の話です。
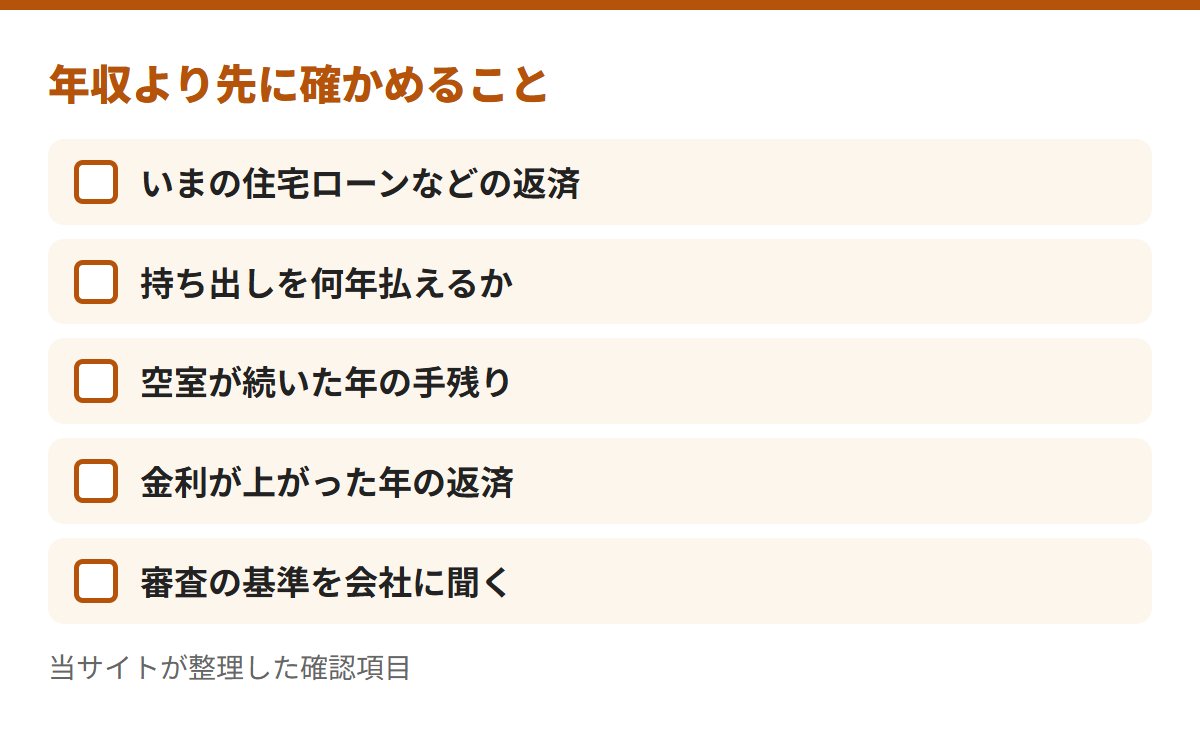
- 持ち出し:仮の例で年70.3万円。予備の現金300万円なら、約4.3年分です
- 空室:1ヶ月ぶんの家賃は90,000円。長引く年の手残りは、空室の記事で計算しています
- 金利:上がった年の返済は、金利の記事で計算しています
- 審査:いまの借入と年収を伝えて、融資を受けられると判断できるかを、面談で聞く
当サイトの判断
当サイトは、「借りられる額」より先に「持ち出しを払い続けられる額」を計算するのがよいと見ます。
- 年収と、いまの住宅ローンなどの返済を、書き出す
- 空室・金利上昇の年の手残りを、購入の前に並べる
現金に余裕があり、持ち出しを長く払える方には、慎重すぎる見方かもしれません。
不動産投資と年収に関してよくある質問
年収が高いほど、節税になりますか?
仮の例では、戻る税が年収400万円で2.5万円、1000万円で4.9万円でした。ただし、現金の持ち出し70.3万円は変わりません。
年収が下がると、税の戻りはどうなりますか?
税率が下がるため、戻りは小さくなります。仮の例では、年収800万円の4.9万円が、600万円では3.3万円です。
【まとめ】年収の線より、持ち出しを続けられるかを先に確かめる
年収の下限を定めた国の決まりは、見つかりませんでした。
年収で変わるのは、借りられる額と、税の戻りです。仮の例の戻りは年2.5万円〜4.9万円でした。
現金の持ち出し70.3万円は、年収に関係なく同じです。
\ 診断で状況を整理する /
費用は公式でご確認ください
次に読む
次の疑問 不動産投資ローンの金利は何%?銀行の公表金利と、1%高いときの返済額 › 金利が上がったときの返済を、仮の数字で見る 計算の元 ワンルーム投資は「やめとけ」?年70万円の持ち出しと節税約5万円を計算 › 同じ仮の数字で、収支と節税の注意点を見る 会社を見る JPリターンズはやばい?特典は年収700万円〜、家賃保証は2年ごと更新 › 会社の条件を、公式の資料で確かめる※返済や収益を保証するものではありません。確認日は2026年11月4日です。
この記事は、公表された資料と数字をもとに仕組みや用語を説明したもので、特定の物件の購入をおすすめするものでも、今後の家賃や物件価格を予想するものでもありません。不動産投資には、空室や家賃の下落、金利の上昇、物件価格の下落などにより、投資した元本を割り込むおそれがあります。ご契約は、ご自身の判断と責任で行ってください。