この記事にはPR(広告)を含みます。
 読者
不動産投資を始めたら、会社に知られてしまうのでしょうか。副業の決まりに触れないかも気になります。
 けんじ
公的な資料で確かめて、仮の数字で計算しました。
| 迷うこと | 確かめた答え |
|---|---|
| 会社に届くのは | 給与から引く住民税の通知です。会社用の様式に、不動産所得の欄はありません(総務省) |
| 普通徴収は | 不動産所得なら申告書で選べます。赤字だと、選んでも給与天引きになる自治体があります |
| 先に確かめるのは | 勤め先の就業規則です。厚生労働省は、届出を前提に原則認める方向を示しています |
不動産投資は会社にバレる?会社に届くのは何か
- 給与の住民税は、会社が給与から引いて市区町村へ納める(特別徴収)。6月から翌年5月の12回に分ける
- 市区町村は、税額の通知を会社と本人に出す。会社用の様式に、給与以外の所得の欄はない
- 本人用の様式には、不動産などの所得の欄がある。会社を経由して渡される
会社に渡る通知は、税額が中心です。不動産所得の欄はありません。
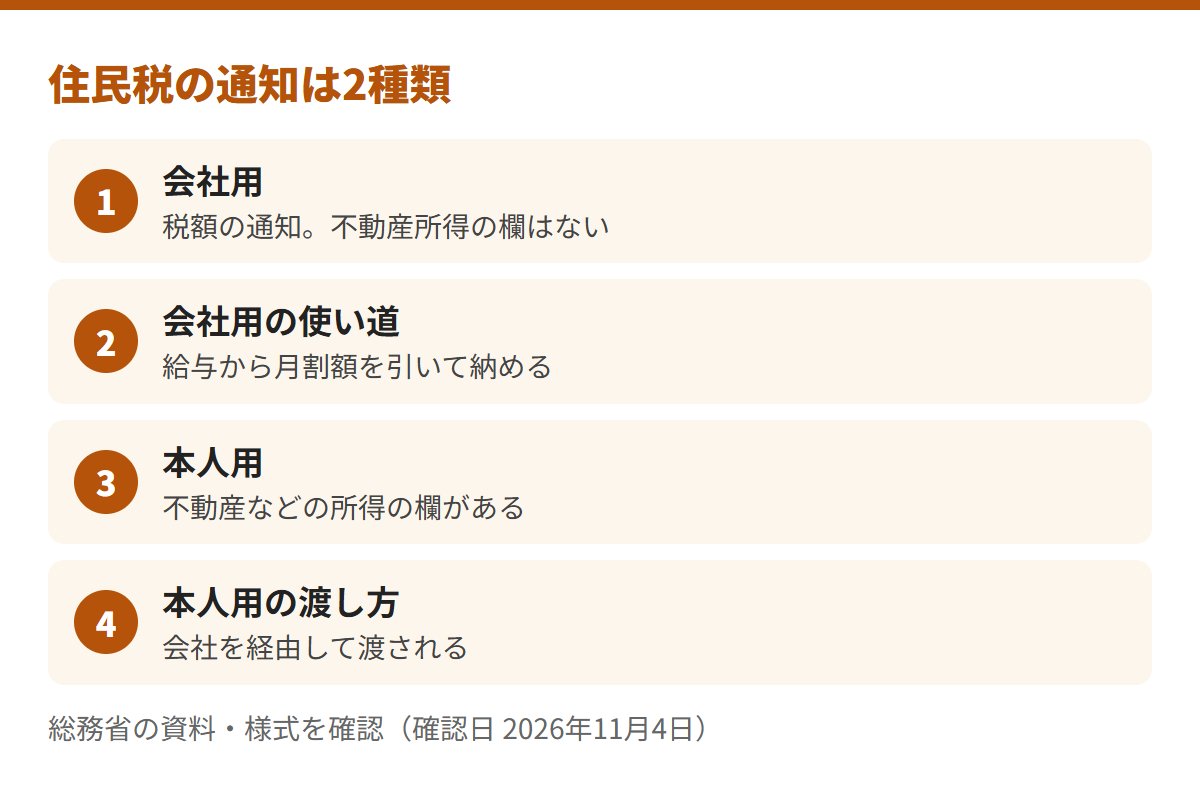
本人用の通知には、不動産などの所得の欄があります。
この通知の見え方は、自治体によって違いがあります。
- 総務省の資料は、平成28年度までの状況です。本人用の通知を見えなくする措置は、自治体で実施に差がありました
- 現在の取扱いの一覧は、確かめた範囲で見つかりませんでした。お住まいの自治体の税務課にご確認ください
- 通知書以外に会社へ伝わる経路は、今回の資料では確かめていません
※出典:総務省(行政相談の資料・地方税法の説明)、総務省(特別徴収税額の通知書の様式)。確認日:2026年11月4日。
住民税は普通徴収にできる?選べる場合と限界
- 事業所得や不動産所得など、給与以外の所得は、申告のときに徴収方法を選べる(国税庁)
- 選ぶのは確定申告書の第二表。「特別徴収(給与から天引き)」か「自分で納付」
- 給与の所得だけの人は、原則として特別徴収で、選べない(国税庁)
- 市区町村は、給与以外の所得を給与に加えて特別徴収できる。申告書で普通徴収の申出があれば、その限りではない(地方税法。総務省の資料)
不動産所得が黒字なら、申告書で「自分で納付」を選べます。
ただし、赤字のときは扱いが変わります。
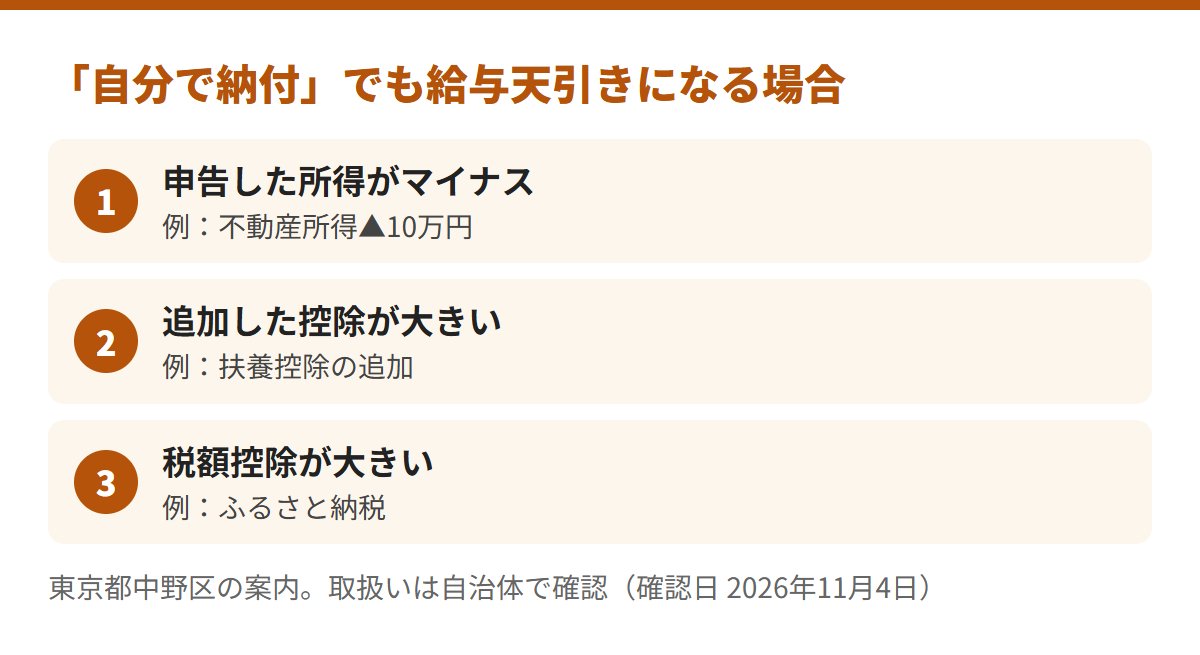
自治体の案内には、赤字だと普通徴収の税額が生じないという説明があります。
この場合、すべての税額が給与からの天引きになります。
- 東京都中野区と文京区の案内です。自治体ごとに取扱いが違う場合があります
- e-Taxで選べないときは、自治体の税務課に問い合わせる案内もあります(文京区)
- 徴収方法の取扱いは、お住まいの自治体の税務課にご確認ください
※出典:国税庁 確定申告書等作成コーナー、総務省、東京都中野区、東京都文京区。確認日:2026年11月4日。
赤字の損益通算で住民税が減ると、会社の通知はどう変わる?
- 不動産所得が赤字なら、他の黒字の所得から差し引ける(損益通算。No.1391)
- 土地を取得するための借入金の利子の部分は、通算できない
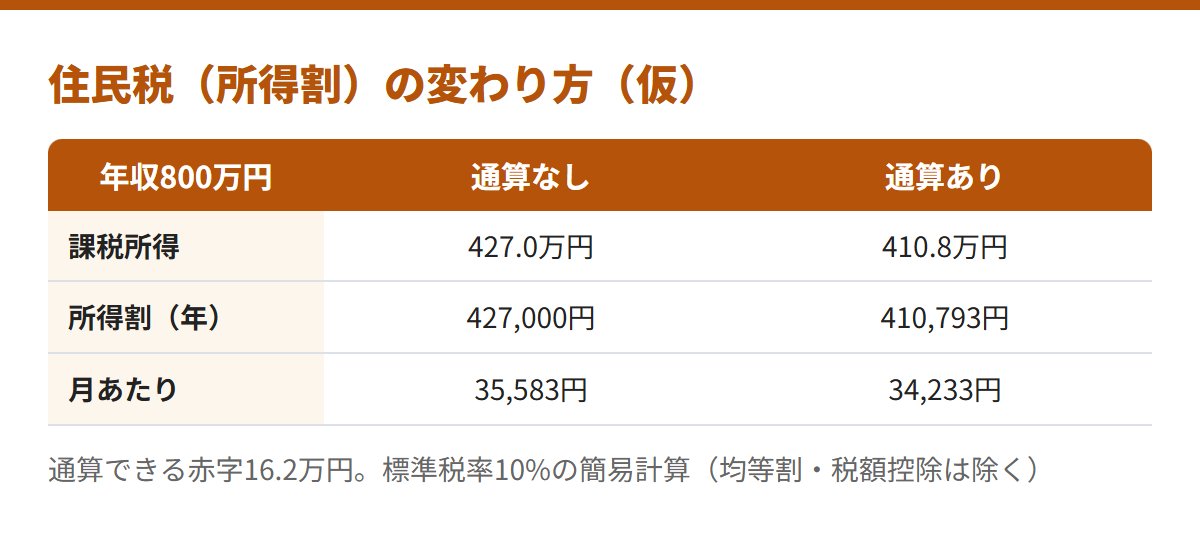
同じ仮の数字(年収の記事と同じ)で、年収800万円の例を計算します。
| 通算なし | 通算あり | |
|---|---|---|
| 課税所得 | 427.0万円 | 410.8万円 |
| 所得割(年) | 427,000円 | 410,793円 |
| 月あたり(÷12) | 35,583円 | 34,233円 |
通算できる赤字16.2万円で、所得割は年16,207円(約3.8%)小さくなりました。
会社に届く税額は、通算のあとの所得で決まります。
給与だけから見込む額より、小さくなる場合があります。
- 公式の資料に、会社が差に気づくとは書かれていません。計算の仕組みからの当サイトの整理です
- 税額は、住宅ローン控除やふるさと納税など、ほかの理由でも変わります
- 標準税率10%の簡易計算です。均等割・税額控除は含めていません
※当サイトの計算(すべて仮)。出典:国税庁 No.1391・No.2260・総務省(個人住民税)。確認日:2026年11月4日。
還付はいつ?所得税と住民税で減る時期が違う
- 所得税:確定申告のあとに還付される。e-Taxは書面より早い目安(国税庁のQ&A)
- 住民税:還付ではなく、翌年度の税額が小さくなる
- 給与からの天引きは、6月から翌年5月の12回(総務省)
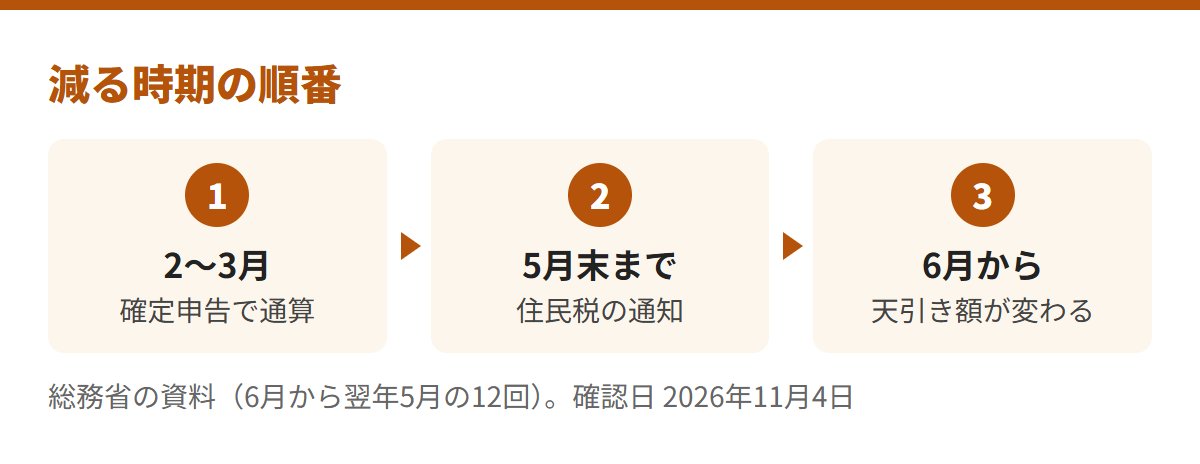
仮の例では、住民税の所得割が月あたり約1,350円小さくなる計算です。
所得税の還付の日数は、国税庁のQ&Aで目安をご確認ください。
申告の流れは、確定申告の記事で整理しています。
けんじ還付と住民税の減りは、時期が別だと知っておくと整理しやすいです。
※出典:国税庁 税金の還付、総務省。還付の日数は申告の混み具合などで前後します。確認日:2026年11月4日。
会社の副業ルール・就業規則とどう向き合う?
- 副業・兼業は、会社によって認められるかが違う。まず就業規則や労働契約を確認する
- 決まった方法で、会社に内容を届け出る
- モデル就業規則は、勤務時間外の副業を認め、届出に基づいて禁止・制限できる場合を定める
- 禁止・制限できる場合は、労務提供上の支障、企業秘密の漏洩、信用を損なう行為、競業
- 「副業・兼業」には、事業主となって行うものも含まれる
不動産賃貸が届出の対象かは、この資料には書かれていません。
会社の就業規則の定義と、人事の担当者への確認で決まります。
会社が届出を求めるのは、働きすぎや情報の管理を確かめるためと説明されています。
- 国家公務員は、国家公務員法第103条で、自ら営利企業を営むことに承認が必要です
- 不動産の賃貸も、一定の規模で「自営」にあたります。線引きと承認の条件はこちら。人事院は2026年4月に、基準を見直しました
- 地方公務員の取扱いは、今回は確かめていません。所属先の人事担当にご確認ください
※出典:厚生労働省 副業・兼業の促進に関するガイドライン わかりやすい解説(2025.3)、人事院 自営兼業制度の見直し(令和7年12月)、総務省 地方公務員の兼業について。確認日:2026年11月4日。
知られないかより先に、何を確かめる?
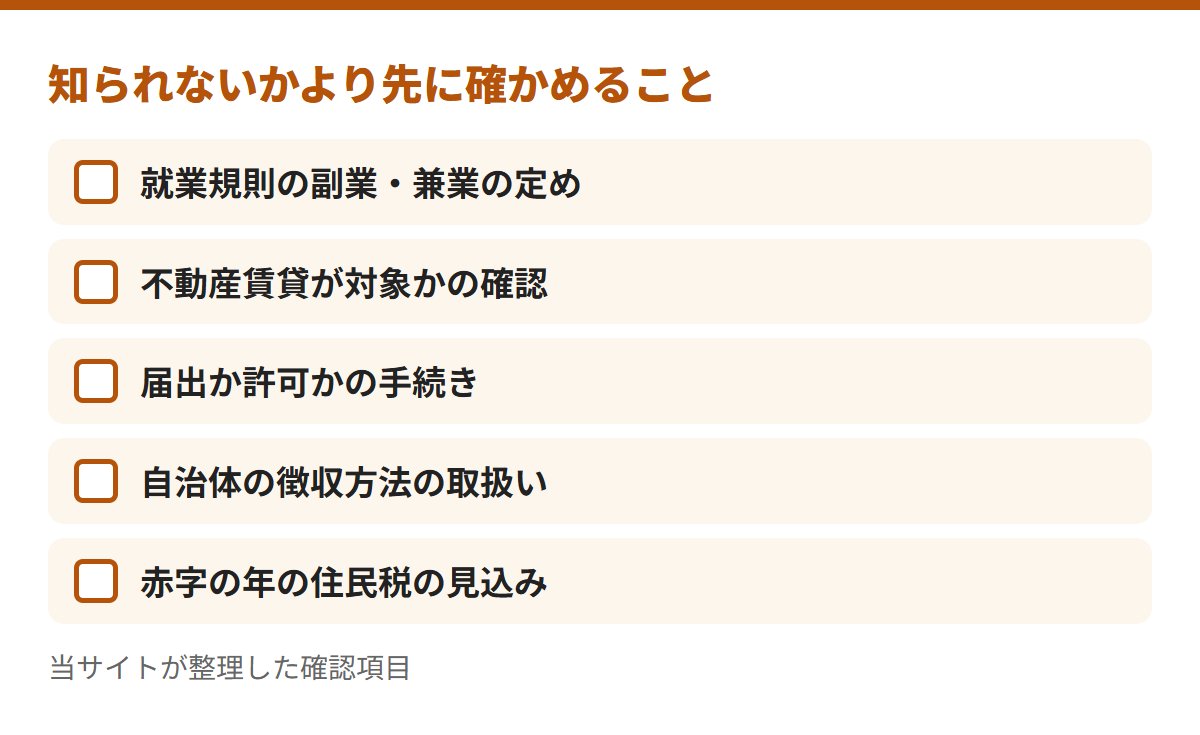
- 就業規則:副業・兼業の定めと、不動産賃貸が対象かを読む
- 手続き:届出か許可かを、人事の担当者に聞く
- 住民税:自治体の徴収方法の取扱いを、税務課に聞く
- 赤字の年:通算で住民税がいくら変わるかを、仮の例(年16,207円)と並べて見る
当サイトの判断
当サイトは、「知られないか」より先に「会社の決まりに沿っているか」を確かめるのがよいと見ます。
- 就業規則を読み、わからない点は人事に聞く
- 自治体の徴収方法の取扱いを、申告の前に確かめる
就業規則に副業の定めがない会社では、人事への聞き方に迷うかもしれません。
けんじ同じ会社員として、先に就業規則を確かめるのがよいと考えました。
不動産投資と会社への通知に関してよくある質問
不動産所得が赤字だと、普通徴収にできませんか?
赤字の場合は、「自分で納付」を選んでも給与天引きになると案内する自治体があります。お住まいの自治体にご確認ください。
副業の届出は必要ですか?
会社の就業規則で決まります。厚生労働省のモデル就業規則は、届出に基づく仕組みです。
本人用の通知は、どう渡されますか?
総務省の資料では、会社を経由して交付される仕組みです。見え方は自治体で違いがあります。
【まとめ】会社に届くのは税額の通知。先に確かめるのは就業規則
会社用の通知には、不動産所得の欄はありません。
普通徴収は、不動産所得なら選べますが、赤字だと給与天引きになる自治体があります。
「知られるか」の前に、就業規則と自治体の取扱いを確かめてみてください。
\ 診断で状況を整理する /
費用は公式でご確認ください
次に読む
次の疑問 サラリーマンの不動産投資に確定申告は要る?不要な場合と還付金の目安 › 申告が必要な場合と、還付の目安を確かめる 計算の元 ワンルーム投資は「やめとけ」?年70万円の持ち出しと節税約5万円を計算 › 同じ仮の数字で、収支と節税の注意点を見る 会社を見る JPリターンズはやばい?特典は年収700万円〜、家賃保証は2年ごと更新 › 会社の条件を、公式の資料で確かめる※節税や運用の結果を保証するものではありません。確認日は2026年11月4日です。
この記事は、公表された資料と数字をもとに仕組みや用語を説明したもので、特定の物件の購入をおすすめするものでも、今後の家賃や物件価格を予想するものでもありません。不動産投資には、空室や家賃の下落、金利の上昇、物件価格の下落などにより、投資した元本を割り込むおそれがあります。ご契約は、ご自身の判断と責任で行ってください。