この記事にはPR(広告)を含みます。
 読者
不動産投資の火災保険は、経費になりますか。年末調整で控除は受けられますか。
 けんじ
国税庁や財務省などの原文で確かめました。金額は仮の数字で、保険料の相場は載せていません。
| 迷うこと | 原文で確かめた答え |
|---|---|
| 経費になるか | 貸付資産の損害保険料は、不動産所得の必要経費の例として国税庁が挙げています |
| 年末調整の控除か | 地震保険料控除の対象は、本人が常時住む家屋と家財の地震保険料です |
| 何を付けるか | 地震保険は火災保険に付ける形で、保険金額は火災保険の30〜50%です |
不動産投資の火災保険料は経費になる?確定申告でどう入れる?
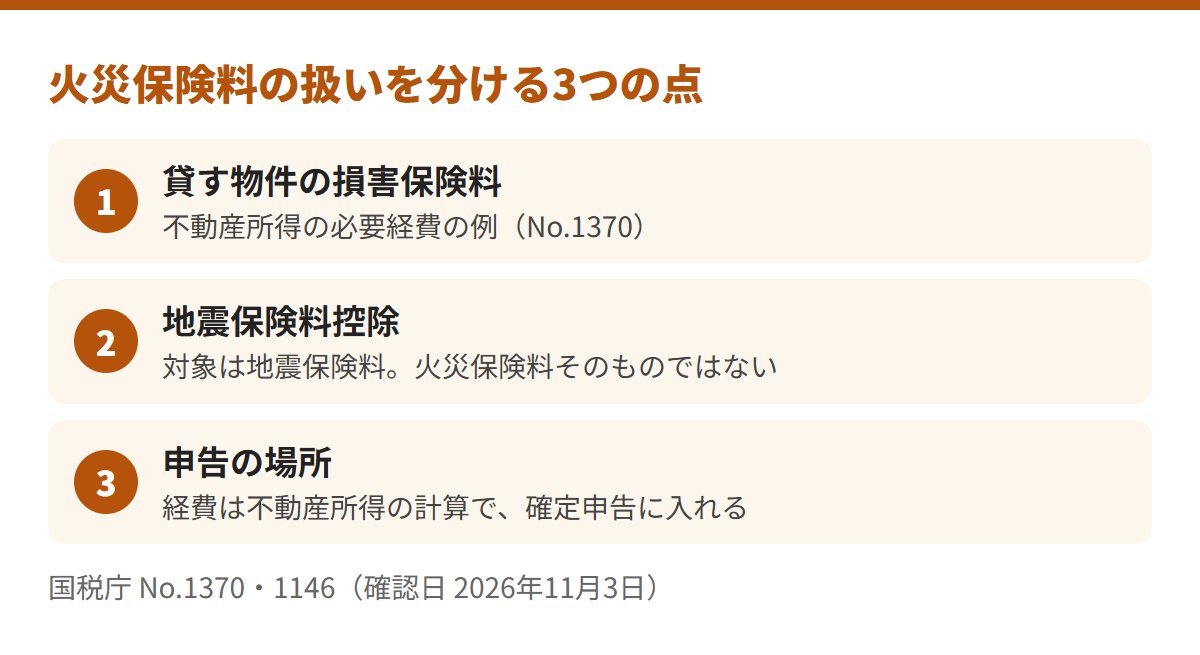
国税庁は、貸付資産に係る損害保険料を、不動産所得の必要経費の主なものに挙げています(No.1370)。
- 必要経費は、不動産収入を得るために直接必要で、家事上の経費と明確に区分できるもの
- 主なものとして、固定資産税・損害保険料・減価償却費・修繕費が挙げられている
No.1370は「損害保険料」と書くだけで、地震保険料という言葉は出てきません。地震保険は火災保険に付ける形のため、保険料の分け方は税務署・税理士にご確認ください。
経費は不動産所得の計算に入れ、確定申告で申告します。流れは確定申告の記事に整理しました。
ほかの経費の線引きは、経費の記事をご覧ください。
- 自宅の保険と、貸す物件の保険を、ひとつの契約にまとめている場合の分け方は、確かめられませんでした。税務署・税理士にご確認ください
※出典:国税庁 No.1370。確認日:2026年11月3日。
年末調整や保険料控除の対象になる?
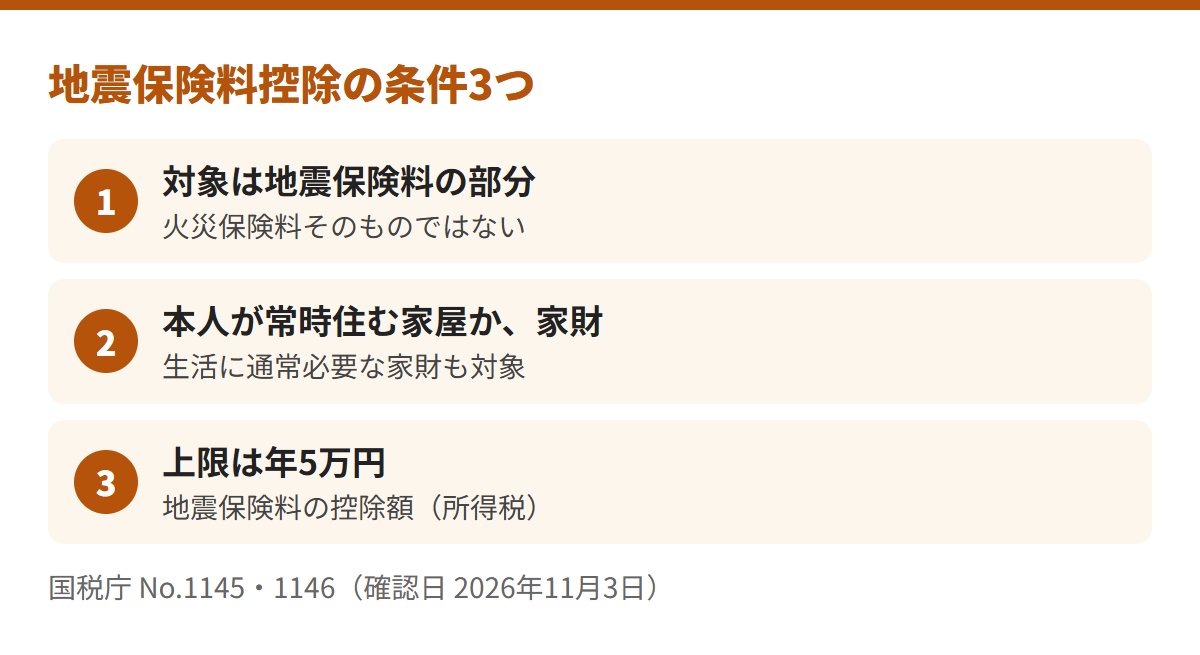
保険料控除に当たるのは、地震保険料控除です。
火災保険料そのものを控除する旨は、国税庁のページに見当たりません(No.1146)。
- 対象は、本人や生計を一にする親族が所有し、常時その居住の用に供する家屋、または生活に通常必要な家財(No.1146)
- 所得税の控除額は、地震保険料が年5万円以下なら全額、5万円を超えると一律5万円(No.1145)
- 年末調整で控除を受けた場合は、確定申告で証明書の添付や提示は要らない(No.1146)
貸す物件は、本人が常時住む家屋ではないため、この条件に当てはまらないと読めます。
- 国税庁のページに、賃貸用の物件を除くと明記した文は確かめられませんでした。上は条件の文からの読み取りです
- 自分が住む家の地震保険は、別に控除の対象になります。投資用物件と混ぜずにお考えください
※出典:国税庁 No.1146・No.1145。確認日:2026年11月3日。
保険料を数年分まとめて払うと、経費はどうなる?
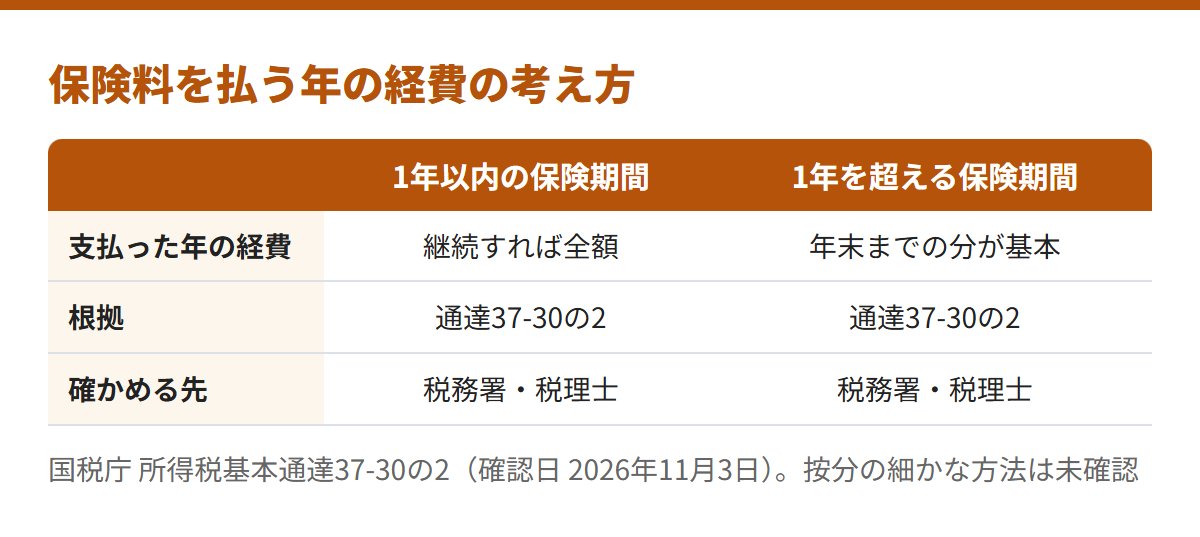
国税庁の通達は、年末までに提供を受けていない役務の前払費用を、その年の必要経費にしないと定めています(37-30の2)。
例外は、支払日から1年以内に提供を受ける役務で、継続して支払った年の経費にしている場合です。
たとえば、5年分を100,000円で一括して払うと、1年以内の例外には当てはまりません。
この金額は、仕組みを見るための仮の数字で、保険料の相場ではありません。
地震保険の5年の長期契約は、保険料が1年分の4.7倍です(損保協会、2022年10月1日以降)。
- 年ごとの振り分けの方法(月割など)は、確かめられませんでした。税務署・税理士にご確認ください
- 保険期間の上限は、保険会社の約款でご確認ください
※出典:所得税基本通達37-30の2、損保協会。確認日:2026年11月3日。
保険料の相場は?何で決まる?
保険料の金額は、公的な資料で確かめられなかったため載せていません。
損保料率算出機構は、建物の構造と所在地に応じて、料率を分けていると説明しています。
損保協会は、建物の保険金額を、再調達価額か時価のどちらかで決めると説明しています。
- 時価で契約する場合、金額が時価を下回ると、損害額の全額が補償されないことがあります(損保協会)
※出典:損害保険料率算出機構・日本損害保険協会。確認日:2026年11月3日。
地震保険は付けるべき?補償はどこまで?
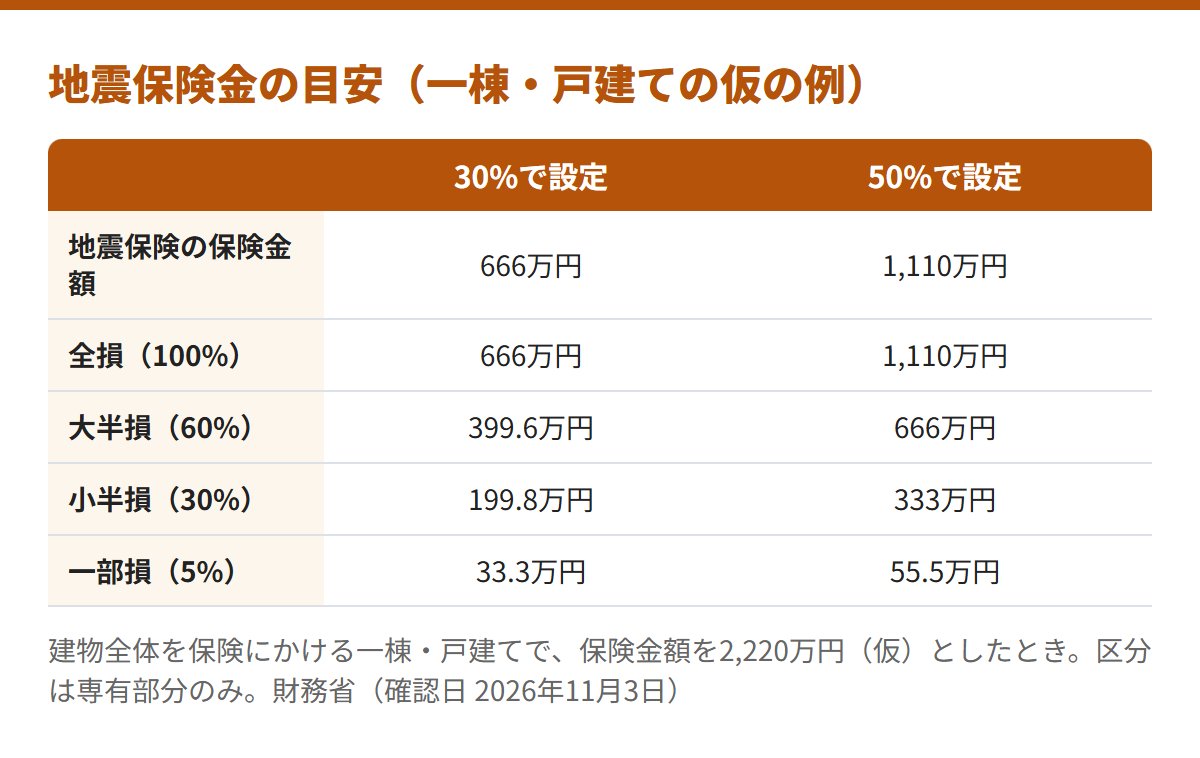
財務省は、地震を原因とする火災は、火災保険では補償されないと説明しています。
- 地震保険は火災保険に付ける形で契約する。火災保険の途中からでも加入できる
- 保険金額は、火災保険の30〜50%。上限は建物5,000万円、家財1,000万円
- 支払は、全損100%・大半損60%・小半損30%・一部損5%(2017年1月1日以降の保険始期)
建物全体を自分で保険にかける一棟・戸建ての仮の例です。建物分2,220万円を火災保険の保険金額にすると、地震保険は666万円から1,110万円までです。
同じ額を借りた場合、地震で全損になっても、地震保険は最大1,110万円にとどまります。
区分マンションのオーナーが掛けるのは専有部分で、共用部分は管理組合が掛けます。保険金額は、この例より小さくなります。
付けるかは、保険料の負担と、補償の上限を並べてお決めください。
- 区分マンションの建物の上限の扱いは、確かめられませんでした
※出典:財務省 地震保険制度。確認日:2026年11月3日。金額は仮の数字です。
何を付ける?区分マンションと一棟で何が違う?
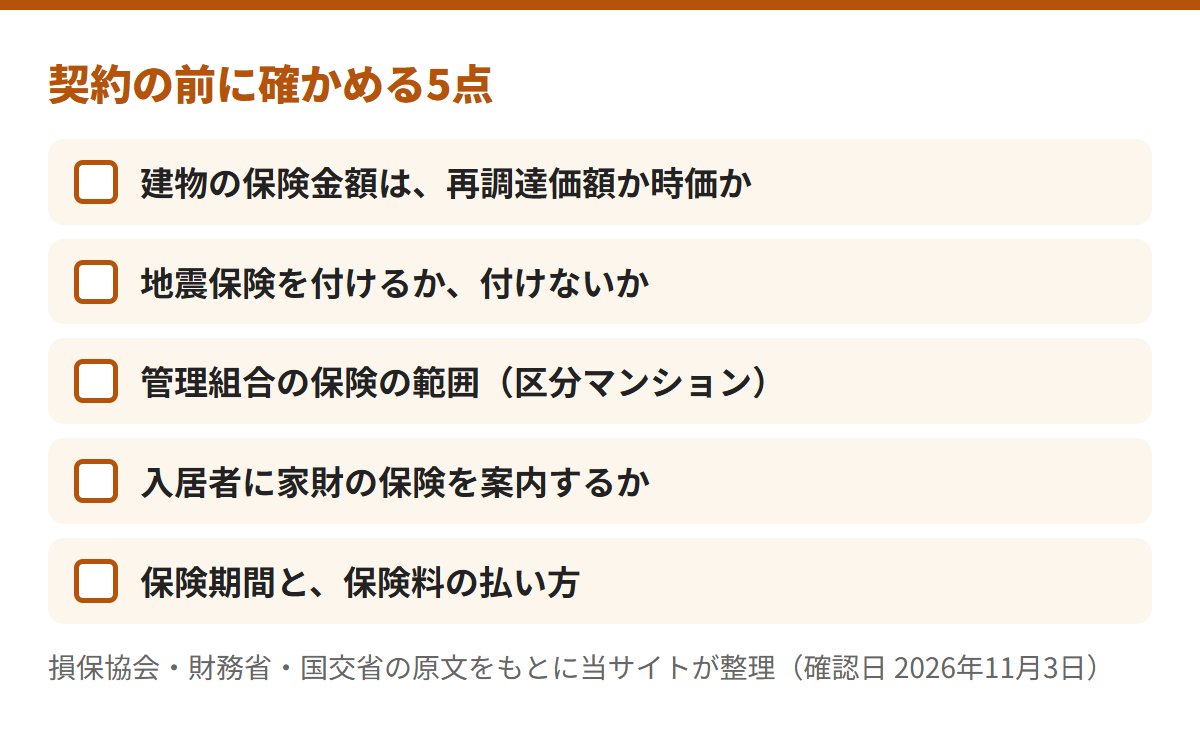
損保協会は、建物と家財を別々に契約すると説明しています。
- 火災・落雷・破裂・爆発・風災・ひょう災・雪災は、住宅火災保険と住宅総合保険の両方が対象
- 水災・水濡れ・盗難などは、住宅総合保険のみが対象
家賃収入を補う特約があるかは、公式の資料で確かめられませんでした。各社の商品説明でご確認ください。
一棟と区分の違いも、公式の資料では確かめられませんでした。次の見出しの管理組合の保険が、区分の側の論点です。
※出典:日本損害保険協会 火災保険。確認日:2026年11月3日。
区分マンションのオーナーが入る保険は?専有部分と、入居者の賠償
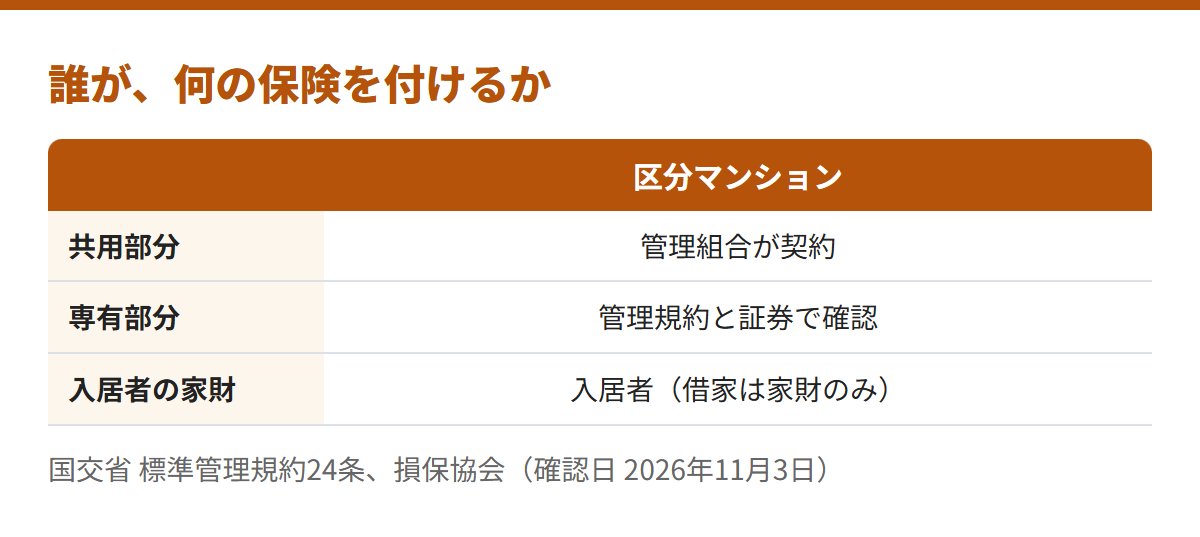
国交省の標準管理規約(24条)は、共用部分等の火災保険や地震保険を、管理組合が契約します。
区分所有者は、その契約を承認する、と定めています。
財務省は、地震保険の対象に、マンションの共用部分を含むと説明しています。
損保協会は、借家の方は家財のみの契約になると説明しています。入居者の家財は、入居者の契約です。
入居者の失火で部屋に損害が出たとき、家主へ賠償するための備えは、入居者が家財の火災保険に付ける借家人賠償責任の特約です(損保協会 問52)。
同じ問52は、借家人の失火が賠償の対象になるのは、原則として重大な過失がある場合に限ると説明しています。オーナーは、専有部分を自分の保険で備える形になります。
- 専有部分の室内が、管理組合の保険に含まれるかは、確かめられませんでした
- 管理規約と、管理組合の保険証券でご確認ください
※出典:国交省 標準管理規約(令和7年改正・単棟型)・財務省・損保協会・問52。確認日:2026年11月3日。
当サイトの判断
当サイトは、契約の前に、管理組合の保険の範囲と地震保険の上限を先に確かめるのがよいと見ます。
- 建物の保険金額を、再調達価額か時価かで確かめる
- 地震保険の上限と、借入の額を並べて見る
- 管理規約と保険証券で、専有部分の扱いを確かめる
個別の判断は、保険会社・税務署・税理士へご相談ください。
不動産投資の火災保険に関してよくある質問
区分マンションのオーナーは、どの保険を確かめますか?
管理組合が掛ける共用部分の保険の範囲と、自分で掛ける専有部分の保険です。入居者には、家財と借家人賠償責任の契約を案内する形になります。
火災保険料は、どれも経費になりますか?
貸付資産に係る損害保険料は、必要経費の例として国税庁が挙げています。家事上の経費と明確に区分できる分が対象です。
年末調整に、投資用物件の火災保険を出せますか?
貸す物件は条件に当てはまらないと読めます。経費は、不動産所得の計算に入れます。
地震保険を付けないと、地震の火災は補償されませんか?
財務省は、地震を原因とする火災は火災保険では補償されないと説明しています。
【まとめ】経費と控除を分け、地震保険は上限で決める
貸す物件の火災保険料は、不動産所得の経費の側で扱います。
一棟・戸建ての仮の例では、地震保険は666万円から1,110万円までで、借入3,700万円より小さい金額です。
保険料の相場と、一棟の扱いは、公式の資料では確かめられませんでした。
\ 診断で状況を整理する /
費用は公式でご確認ください
次に読む
比べる ワンルーム投資の大手の比べ方 › 会社の条件を、公式の資料で見比べる 別の道 不動産投資の経費はどこまで認められるか › 経費の線引きと、赤字の前提を見る 次の疑問 不動産投資の固定資産税と不動産取得税 › 持ってから毎年かかる税金を見る※保険の契約や税額を示すものではありません。個別のご相談は、保険会社・税務署・税理士へお願いします。確認日は2026年11月3日です。
この記事は、公表された資料と数字をもとに仕組みや用語を説明したもので、特定の物件の購入をおすすめするものでも、今後の家賃や物件価格を予想するものでもありません。不動産投資には、空室や家賃の下落、金利の上昇、物件価格の下落などにより、投資した元本を割り込むおそれがあります。ご契約は、ご自身の判断と責任で行ってください。